Online Casino mit Neteller bezahlen: Die Realität 2026
 Verfügbar in DE
Neteller galt jahrelang als Standard-E-Wallet für Casino-Spieler — schnell, anonym genug, bei hunderten Anbietern akzeptiert. Doch wer 2026 nach deutschen Online-Casinos mit Neteller-Unterstützung sucht, landet in einer merkwürdigen Lücke: Technisch funktioniert der Dienst einwandfrei, regulatorisch ist er in Deutschland lizenziert, praktisch bieten ihn kaum noch legale Casinos an.
Die Erklärung liegt tiefer als ein simples „Neteller verboten“. Es geht um Bonusausschlüsse, strategische Rückzüge aus regulierten Märkten und die Frage, welche Zahlungsmethoden unter dem Glücksspielstaatsvertrag 2021 wirtschaftlich sinnvoll bleiben. Dieser Ratgeber sortiert die Situation: Was wurde aus Neteller bei GGL-lizenzierten Casinos? Welche Alternativen decken die gleichen Funktionen ab? Und wo lässt sich Neteller 2026 noch nutzen — mit welchen Konsequenzen?
Was ist Neteller und wie funktioniert es?
Neteller: E-Wallet für Online-Zahlungen
Neteller ist ein digitales Portemonnaie der Paysafe Group, reguliert durch die britische Financial Conduct Authority. Gegründet 1999, fokussiert sich der Dienst seit über zwei Jahrzehnten auf Online-Zahlungen — von E-Commerce bis hin zu Glücksspielseiten. Das Geschäftsmodell: Nutzer laden ihr Neteller-Konto per Banküberweisung oder Kreditkarte auf, zahlen daraus bei Händlern ein, ziehen Gewinne auf dasselbe Konto zurück. Die Empfängerseite sieht nur die Neteller-Transaktions-ID, keine Bankverbindung.
Technisch entspricht Neteller dem PayPal-Prinzip — mit einem entscheidenden Unterschied: PayPal hat sich aus Casino-Zahlungen weitgehend zurückgezogen oder agiert dort hochselektiv, Neteller hingegen positionierte sich jahrelang gezielt im iGaming-Segment. Über 40 Millionen Nutzer weltweit, Unterstützung für 40+ Währungen, Zwei-Faktor-Authentifizierung und 128-Bit-Verschlüsselung sind Standard. Maximale Einzahlung: 20.000 Euro pro Transaktion (im Extended-Konto), maximale Auszahlung: 10.000 Euro.
Sicherheit und Regulierung: FCA-Lizenz und 2FA
Die FCA-Regulierung bedeutet konkret: Neteller muss Geldwäscheprävention betreiben, Kundengelder getrennt vom operativen Geschäft verwahren und bei Insolvenz bevorzugt auszahlen. Das ist mehr als eine Curacao-Lizenz bei manchen Offshore-Casinos, aber weniger als eine Bankenlizenz. Für Casino-Nutzer relevant: Bei Streitigkeiten greift der FCA-Ombudsmann, allerdings nur bei Problemen mit Neteller selbst, nicht bei Konflikten mit dem Casino.
Zwei-Faktor-Authentifizierung (2FA) ist bei Neteller Pflicht ab dem ersten Login. Jede Zahlung über 100 Euro erfordert zusätzlich einen Secure ID-Code per SMS oder App. Die 128-Bit-SSL-Verschlüsselung schützt Datenübertragungen. Schwachstelle bleibt der Mensch: Wer seine Neteller-Zugangsdaten phishen lässt, hat dasselbe Problem wie bei jedem anderen Zahlungsdienst.
Neteller Express vs. Extended Konto
Neteller bietet zwei Kontotypen. Express-Konten sind binnen Minuten eröffnet, erfordern nur eine E-Mail-Verifizierung und erlauben Transaktionen bis 2.500 Euro — geeignet für Gelegenheitsnutzer. Extended-Konten setzen eine vollständige Identitätsprüfung voraus (Ausweis-Upload, Adressnachweis), dafür entfallen faktische Limits. Wer regelmäßig höhere Beträge bewegt, kommt um Extended nicht herum.
Der Verifikationsprozess dauert 1-3 Werktage. Benötigt werden: Personalausweis oder Reisepass (Vorder- und Rückseite), eine aktuelle Rechnung mit Wohnadresse (nicht älter als 90 Tage), gelegentlich ein Selfie mit Ausweis. Klingt bürokratisch, ist bei jedem E-Wallet ähnlich. Vorteil: Einmal verifiziert, funktionieren Casino-Einzahlungen und -Auszahlungen reibungslos, sofern das Casino Neteller überhaupt unterstützt.
Ist Neteller sicher für Casino-Zahlungen?
Aus technischer Sicht: ja. FCA-Regulierung, 2FA, getrennte Kundengelder. Aus praktischer Sicht: Es hängt davon ab, bei welchem Casino Sie es einsetzen. Bei einem GGL-lizenzierten deutschen Casino profitieren Sie vom vollen Verbraucherschutz — das Casino unterliegt deutschen Aufsichtsbehörden, Neteller ist ein anerkannter Zahlungsdienstleister, Streitigkeiten lassen sich notfalls juristisch klären.
Bei einem Offshore-Casino mit Curacao-Lizenz fehlt dieser Schutz. Neteller funktioniert dort technisch identisch, aber bei Problemen (verweigerte Auszahlung, gesperrtes Konto) steht man allein. Neteller hilft nur, wenn das Problem auf ihrer Seite liegt. Zahlt das Casino nicht aus, greift die FCA nicht — und deutsche Gerichte erklären sich bei Offshore-Anbietern für unzuständig. Die Sicherheit des Zahlungsmittels schützt nicht vor unseriösen Empfängern.
Neteller bei legalen Online-Casinos in Deutschland 2026
Die GGL-Realität: Warum Neteller 2026 kaum verfügbar ist
Wer die offizielle Whitelist der Gemeinsamen Glücksspielbehörde der Länder durchgeht, findet Dutzende lizenzierte Casinos — LeoVegas, Wunderino, Merkur, Stargames, Löwen Play. Die Liste der Zahlungsmethoden bei diesen Anbietern: PayPal (wo verfügbar), Trustly, Klarna, Giropay, paysafecard, Kreditkarten. Neteller taucht 2026 faktisch nicht mehr auf.
Das hat zwei Gründe. Erstens: Neteller selbst hat sich aus vielen regulierten Märkten zurückgezogen. Ein US-Marktforscher notierte im Oktober 2026: „No major legal online casinos accept Neteller right now.“ Das betrifft nicht nur Deutschland, sondern auch Großbritannien und andere Jurisdiktionen mit strenger Regulierung. Der strategische Schwenk ist nachvollziehbar: Compliance-Kosten in regulierten Märkten steigen, gleichzeitig bleibt der Offshore-Markt offen und weniger aufwändig.
Zweitens: Die GGL-Regeln schließen E-Wallets nicht explizit aus, bestrafen sie aber indirekt. Bonusangebote dürfen Zahlungsmethoden diskriminieren — und viele GGL-Casinos schließen Neteller und Skrill vom Willkommensbonus aus. Begründung: E-Wallets ermöglichen schnellere Auszahlungen und ein höheres Missbrauchsrisiko aus Casino-Sicht. Für Nutzer bedeutet das: Selbst wenn ein Casino Neteller technisch unterstützt, verzichtet man auf den Hauptanreiz zur Registrierung.
Bonusausschluss bei E-Wallets: Was das für Sie bedeutet
Ein typisches Beispiel aus der Praxis: Ein Casino bewirbt 100 Prozent Bonus bis 500 Euro bei der ersten Einzahlung. Im Kleingedruckten steht: „Einzahlungen via Skrill, Neteller und paysafecard sind vom Bonus ausgeschlossen.“ Zahlen Sie 200 Euro per Neteller ein, spielen Sie mit 200 Euro — nicht mit 400 Euro wie ein Kunde, der Trustly nutzt.
Warum tun Casinos das? E-Wallets erlauben es Spielern, Geld innerhalb von Stunden wieder abzuheben. Bonusjäger könnten einzahlen, den Bonus mitnehmen, ein paar Runden spielen und bei Glück sofort auszahlen — bevor die Umsatzbedingungen greifen. Kreditkarten und Banküberweisungen sind träger: Die psychologische Hürde, Geld wieder abzuziehen, ist höher. Aus Geschäftssicht nachvollziehbar. Aus Kundensicht frustrierend.
Alternative Perspektive: Wer ohnehin ohne Bonus spielt (etwa wegen hoher Umsatzbedingungen), dem ist der Ausschluss egal. Aber 2026 suchen viele Nutzer gezielt nach Bonusangeboten. Neteller wird damit zur Nischen-Option für eine Minderheit, die Casinos bevorzugt ohne Anreizstrukturen nutzt. Und genau diese Minderheit ist für Betreiber wirtschaftlich uninteressant.
Das 1.000-Euro-Monatslimit und Neteller
Der Glücksspielstaatsvertrag 2021 deckelt Einzahlungen bei GGL-Casinos auf 1.000 Euro pro Monat. Ausnahme: Spieler können individuell höhere Limits beantragen, nach Einkommensprüfung. Die Frage: Wie funktioniert das technisch mit Neteller?
Die Antwort ist unspektakulär: Das Limit greift unabhängig von der Zahlungsmethode. Casinos tracken Einzahlungen spielerübergreifend via OASIS-Datenbank. Ob Sie 1.000 Euro per Neteller, Trustly oder Kreditkarte einzahlen, macht keinen Unterschied. Versuchen Sie im selben Monat bei einem zweiten GGL-Casino einzuzahlen, blockiert OASIS die Transaktion — egal mit welcher Methode.
Praktischer Unterschied: Neteller selbst kennt keine solchen Limits. Offshore-Casinos ohne GGL-Lizenz haben keinen Zugriff auf OASIS. Dort können Sie theoretisch unbegrenzt einzahlen. Das ist legal aus Neteller-Sicht (die sind nur Payment-Provider), aber illegal aus deutscher Sicht (Teilnahme an unlizenziertem Glücksspiel). Juristisch eine Grauzone, praktisch schwer verfolgbar — aber eben auch ohne Rechtsschutz bei Problemen.
Kann ich Neteller in legalen deutschen Online-Casinos nutzen?
Technisch: möglicherweise. Praktisch: selten bis nie. Stand 2026 bietet keins der großen GGL-lizenzierten Casinos Neteller prominent an. Vereinzelte Kleinanbieter könnten es noch listen, aber die Hauptplayer haben sich verabschiedet. Wer unbedingt Neteller nutzen will, hat zwei Optionen: Offshore-Casinos (siehe H2-4) oder auf eine der Alternativen bei GGL-Casinos umsteigen (siehe H2-3).
Die ehrliche Antwort lautet also: Neteller ist 2026 bei legalen deutschen Casinos faktisch tot. Nicht verboten, nicht technisch unmöglich — einfach wirtschaftlich unattraktiv für beide Seiten. Casinos sparen Compliance-Aufwand, Spieler weichen auf Trustly oder PayPal aus, Neteller konzentriert sich auf Märkte mit weniger Regulierung. Marktlogik, keine Verschwörung.
Die besten Alternativen zu Neteller bei deutschen Casinos
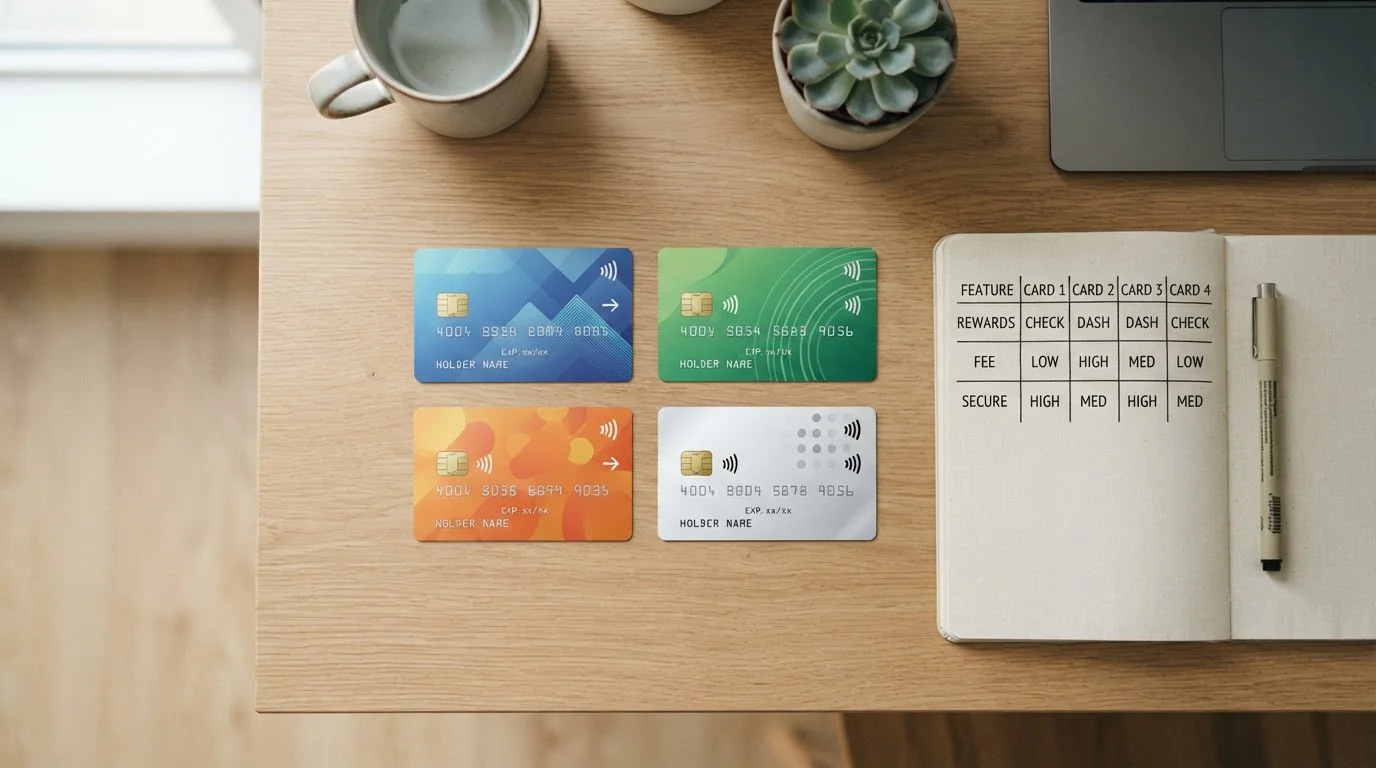
Wer bei GGL-Casinos spielen will, braucht keine Nostalgie für Neteller — die Alternativen decken dieselben Funktionen ab, teilweise besser. Hier sind die fünf relevanten Optionen 2026, mit Fokus auf Geschwindigkeit, Gebühren und Bonusberechtigung.
PayPal: Schnell, sicher und bonusberechtigt
PayPal ist der Goldstandard unter den E-Wallets — 400 Millionen Nutzer weltweit, höchste Markenbekanntheit, strenge Partnerselektion. Bei deutschen GGL-Casinos ist PayPal der direkteste Neteller-Ersatz: Soforteinzahlungen, oft Same-Day-Auszahlungen, keine Gebühren für den Nutzer. Der entscheidende Vorteil: PayPal-Einzahlungen sind in der Regel bonusberechtigt, weil PayPal selbst als seriöser Partner gilt und Casinos das Missbrauchsrisiko niedriger einschätzen.
Haken: PayPal arbeitet nicht mit jedem Casino. Die Kalifornier wählen Partner nach eigenen Kriterien und lehnen manche Glücksspielanbieter kategorisch ab. Ergebnis: PayPal ist verfügbar, wo es verfügbar ist — bei kleineren oder weniger etablierten GGL-Casinos fehlt es oft. Wer ein Casino mit PayPal findet, hat die komfortabelste Option. Wer nicht, braucht Plan B.
Technisch läuft es identisch zu Neteller: PayPal-Konto mit Bankkonto oder Karte verbinden, im Casino PayPal wählen, Betrag eingeben, einloggen, bestätigen. Geld landet sofort. Auszahlungen: Casino genehmigt, Betrag erscheint auf PayPal (meist binnen 24 Stunden), von dort aufs Bankkonto (1-2 Werktage). Käuferschutz greift bei Casino-Zahlungen nicht — das ist Dienstleistung, kein Warenverkauf — aber bei Problemen mit PayPal selbst hilft der Support schneller als bei Neteller.
Trustly: Sofortüberweisung ohne Extrakonto
Trustly ist der schwedische Pay-N-Play-Pionier: Keine Registrierung, kein Extrakonto, direkte Verbindung zur Bank. Nutzer wählen im Casino Trustly, loggen sich mit ihren Online-Banking-Zugangsdaten ein, bestätigen die Zahlung — fertig. Trustly verifiziert dabei automatisch die Identität (Name, Konto), weshalb viele Trustly-Casinos auf separate KYC-Prüfungen verzichten können. Einzahlen und sofort spielen.
Auszahlungen laufen umgekehrt: Casino sendet an Trustly, Trustly bucht aufs verknüpfte Bankkonto. Dauer: typischerweise 24 Stunden, bei manchen Casinos sogar schneller. Gebühren: keine für den Nutzer, Trustly verdient an der Casino-Seite. Bonusberechtigung: ja, in den meisten Fällen. Trustly gilt als reguläre Bankzahlung, nicht als risikobehaftetes E-Wallet.
Limitierung: Trustly funktioniert nur mit Banken, die Online-Banking anbieten. Sparkassen, Volksbanken, Direktbanken — kein Problem. Wer aus Prinzip kein Online-Banking nutzt, kann Trustly nicht verwenden. Und: Trustly setzt voraus, dass genug Guthaben auf dem Konto liegt. Kreditrahmen wie bei Kreditkarten gibt es nicht.
Klarna / Sofort: Deutsche Banking-Integration
Klarna (ehemals Sofort) ist das deutsche Pendant zu Trustly — Sofortüberweisung via Online-Banking-Maske, TÜV-zertifiziert, bei deutschen Online-Händlern omnipräsent. Der Ablauf: Casino → Klarna wählen → Bank auswählen → Login → Überweisung bestätigen. Technisch eine TAN-gesicherte Echtzeitüberweisung. Geld landet sofort im Casino.
Unterschied zu Trustly: Klarna bietet keine Auszahlungen. Rückzahlungen laufen per klassischer SEPA-Überweisung aufs Bankkonto. Das macht Klarna zur Einbahnstraße — bequem für Einzahlungen, für Auszahlungen braucht man einen zweiten Weg. Viele GGL-Casinos kombinieren daher Klarna (Einzahlung) mit SEPA oder einer anderen Methode (Auszahlung).
Bonusberechtigung: meistens ja, da Klarna als Bankzahlung gilt. Gebühren: keine für Nutzer. Sicherheit: Klarna sieht Ihre Banking-Zugangsdaten, nicht das Casino — besser als Daten direkt einzugeben. Datenschutz: Klarna trackt Zahlungsverhalten für eigene Bonitätsprüfungen. Wer das ablehnt, weicht auf Giropay oder SEPA aus.
Giropay: Für Sparkassen- und Volksbank-Kunden
Giropay ist das deutsche Banken-Konsortium-Produkt — entwickelt von Sparkassen und Volksbanken, inzwischen auch bei vielen Direktbanken verfügbar. Funktioniert identisch zu Klarna: Online-Banking-Login, Überweisung bestätigen, Geld landet sofort. Auch hier: nur Einzahlungen, Auszahlungen per SEPA.
Unterschied zu Klarna: Giropay ist stärker bei traditionellen Filialbanken verankert. Wer sein Konto bei der Sparkasse oder Volksbank führt, findet Giropay oft vorinstalliert im Banking-Portal. Für diese Zielgruppe ist Giropay die vertrauteste Option. Technisch gibt es keine relevanten Unterschiede zu Klarna — beide sind TÜV-geprüfte Sofortüberweisungen.
Praktischer Vorteil: Giropay hat keine eigene Bonitätsprüfung im Hintergrund (anders als Klarna). Wer Wert auf Datensparsamkeit legt, bevorzugt Giropay. Nachteil: Kleinere Reichweite als Klarna, weniger Casinos listen es prominent. Bonusberechtigung: in der Regel ja.
Paysafecard: Prepaid ohne Bankkonto
paysafecard ist die Prepaid-Variante für Spieler ohne Bankkonto, ohne Kreditkarte oder mit maximaler Anonymität-Präferenz. Funktionsweise: 16-stelligen PIN-Code an Verkaufsstellen kaufen (Tankstelle, Kiosk, online), im Casino paysafecard wählen, PIN eingeben, Betrag wird abgebucht. Keine Registrierung nötig bis 50 Euro Guthaben, darüber hinaus ist ein myPaysafe-Konto erforderlich (KYC-Pflicht).
Einzahlungen: sofort, anonym (im Rahmen der 50-Euro-Grenze), keine Rückbuchungsmöglichkeit. Auszahlungen: nicht möglich. Gewinne landen per SEPA-Überweisung auf ein Bankkonto oder aufs myPaysafe-Konto (dann von dort aufs Bankkonto). paysafecard ist also eine reine Einzahlungsmethode.
Gebühren: keine beim Kauf (außer möglicherweise Verkaufsstellenaufschlag), Inaktivitätsgebühr nach 12 Monaten (3 Euro/Monat). Bonusberechtigung: oft ausgeschlossen, ähnlich wie Neteller — Casinos sehen Prepaid als Missbrauchsrisiko. Zielgruppe: Spieler, die ihre Bankdaten nicht preisgeben wollen, oder solche ohne Bankzugang.
| Methode | Einzahlung | Auszahlung | Gebühren Nutzer | Bonusberechtigung | Besonderheit |
|---|---|---|---|---|---|
| PayPal | Sofort | Meist 24h | Keine | Ja | Käuferschutz, selektive Verfügbarkeit |
| Trustly | Sofort | Meist 24h | Keine | Ja | Pay-N-Play, direkte Bankverbindung |
| Klarna | Sofort | Nur SEPA | Keine | Ja | TÜV, nur Einzahlung |
| Giropay | Sofort | Nur SEPA | Keine | Ja | Sparkasse/Volksbank-freundlich |
| paysafecard | Sofort | Nur SEPA | Keine (Inaktivitätsgebühr) | Oft nein | Anonym bis 50€, Prepaid |
Welche Alternativen zu Neteller gibt es bei deutschen Casinos?
Kurz: PayPal, Trustly, Klarna, Giropay und paysafecard ersetzen Neteller funktional vollständig. PayPal deckt den E-Wallet-Use-Case ab, Trustly und Klarna die Sofortüberweisung, Giropay die Banking-Integration, paysafecard die Anonymität. Wer 2026 bei einem GGL-Casino spielen will, findet in dieser Kombination alles, was Neteller bot — teils mit besseren Konditionen (Bonusberechtigung, keine Gebühren, schnellere Auszahlungen).
Die Frage ist also nicht „wie ersetze ich Neteller“, sondern „welche dieser fünf Methoden passt zu meinem Banking-Setup“. Online-Banking vorhanden? Trustly oder Klarna. PayPal-Konto schon da? PayPal. Sparkassen-Kunde? Giropay. Kein Bankkonto? paysafecard (mit Einschränkungen). Neteller-Nostalgie löst kein Problem, das diese Alternativen nicht auch lösen.
Offshore-Casinos mit Neteller: Optionen und Risiken
Wer unbedingt mit Neteller spielen will, findet 2026 noch eine Handvoll internationaler Casinos, die es akzeptieren — Malta-lizenziert, Curacao-lizenziert, ohne GGL-Erlaubnis. Technisch funktioniert dort alles wie früher. Rechtlich und praktisch gibt es Haken.
BitStarz: Krypto-Casino mit Neteller-Support
BitStarz operiert seit 2014 unter Curacao-Lizenz (Nr. 8048/JAZ), gehört zur Dama N.V.-Gruppe und positioniert sich als Hybrid aus Krypto- und Fiat-Casino. 8.200 Spiele (Slots, Live-Dealer, Originals von BGaming, Pragmatic Play, Evolution), Neteller-Ein- und Auszahlungen, Bonus bis 500 US-Dollar oder 5 Bitcoin plus 180 Freispiele.
Neteller-Auszahlungen: typischerweise binnen 24 Stunden, Krypto schneller (~10 Minuten). Minimum-Einzahlung: 20 Euro. KYC wird bei der Auszahlung verlangt — Ausweis, Adressnachweis, gelegentlich Zahlungsmethoden-Verifizierung. BitStarz hat eine lange Betriebsgeschichte ohne größere Skandale, gilt in Affiliate-Kreisen als zuverlässig.
Risiko aus deutscher Sicht: Keine GGL-Lizenz, also illegal. Teilnahme an unlizenziertem Glücksspiel ist in Deutschland theoretisch strafbar (§ 285 StGB), in der Praxis werden Spieler selten verfolgt — Fokus liegt auf Anbietern. Aber: Gewinne sind rechtlich nicht einklagbar. Zahlt BitStarz nicht aus, steht man ohne Rechtsschutz da. Deutsche Gerichte sind unzuständig, Curacao-Gerichte praktisch unerreichbar.
N1 Casino: MGA-lizenziert mit schnellen Neteller-Auszahlungen
N1 Casino (Teil der N1 Interactive-Gruppe, Dama N.V.) hält Lizenzen von Malta Gaming Authority und Curacao. 4.500 Casino-Spiele plus Sportsbook, Neteller-Einzahlung und -Auszahlung, Minimum 10 Euro. Auszahlungsdauer via Neteller: laut Tests ~9 Stunden nach KYC-Freigabe.
MGA-Lizenz ist regulatorisch deutlich strenger als Curacao — Malta verlangt Spielerschutzmaßnahmen, regelmäßige Audits, getrennte Kundengelder. Für Spieler bedeutet das: höheres Schutzniveau als bei reinen Curacao-Casinos, aber immer noch keine deutsche Lizenz. Aus Sicht des deutschen Rechts bleibt N1 Casino illegal. Bei Streitigkeiten kann man sich an die MGA wenden, die hat aber keine Durchsetzungsmacht in Deutschland.
Praktisch: N1 ist etabliert (seit 2017), zahlt in der Regel aus, hat funktionierende Kundenbetreuung. Rechtlich: grau. Wer dort spielt, tut es auf eigenes Risiko, ohne deutschen Verbraucherschutz. Neteller-Boni: meist erlaubt, aber Bonusbedingungen prüfen (Umsatz, Spielbeiträge, Zeitlimit).
Betsson: Etablierter Anbieter mit internationalen Lizenzen
Betsson ist der Dinosaurier der Liste — gegründet 1963 als schwedisches Wettbüro, online seit 2001, börsennotiert an der Nasdaq Stockholm. Lizenzen: Malta Gaming Authority, schwedische Spelinspektionen, UK Gambling Commission (für UK-Kunden), diverse weitere EU-Jurisdiktionen. 1.000 Casino-Spiele, umfangreiches Sportsbook, Neteller akzeptiert, Auszahlungen typischerweise 24-48 Stunden.
Der Unterschied zu BitStarz und N1: Betsson ist ein etabliertes, börsennotiertes Unternehmen mit Compliance-Fokus. Das Risiko, dass Betsson über Nacht verschwindet oder Auszahlungen verweigert, ist minimal. Das Risiko, dass deutsche Behörden Ihre Teilnahme ahnden, bleibt — denn auch Betsson hat keine GGL-Lizenz für Deutschland.
Warum bietet Betsson in Deutschland ohne Lizenz an? Offshore-Strategie. Die Gruppe hält Lizenzen in regulierten Märkten (Schweden, UK, Malta), bedient aber gleichzeitig Spieler aus Märkten ohne lokale Lizenz. Aus Betsson-Sicht legal (Malta-Lizenz deckt EU-Markt), aus deutscher Sicht illegal (nur GGL-Lizenz zählt). Spieler bewegen sich in der Grauzone.
Rechtliche Risiken bei Offshore-Casinos aus Deutschland
Die juristische Lage ist klar: Nur Casinos auf der GGL-Whitelist sind in Deutschland legal. Betsson, N1, BitStarz — alle illegal aus deutscher Sicht, egal welche Lizenzen sie anderswo halten. § 4 Abs. 4 GlüStV 2021: „Die Teilnahme an illegalem Glücksspiel ist verboten.“ § 285 StGB stuft die Teilnahme als Ordnungswidrigkeit ein, theoretisch bis zu 1.000 Euro Bußgeld.
Praktisch: Spieler werden fast nie belangt. Fokus der Behörden liegt auf Anbietern und Zahlungsdienstleistern. Es gibt keine massenhafte Verfolgung von Casino-Spielern in Deutschland. Aber: Das Risiko ist nicht null. Und wichtiger: Bei Problemen haben Sie keinen Rechtsschutz. Verweigert ein Offshore-Casino die Auszahlung, können Sie nicht klagen. Deutsche Gerichte verweisen auf die Illegalität des Vertrags (nichtiger Vertrag gem. § 134 BGB), ausländische Gerichte sind schwer erreichbar.
Chargeback via Neteller? Theoretisch denkbar bei Betrug, praktisch schwierig. Neteller wird argumentieren, die Zahlung sei autorisiert gewesen — Sie haben ja eingeloggt und bestätigt. Dass das Casino unseriös ist, liegt außerhalb von Netellers Verantwortung. Anders als bei Kreditkarten (wo Chargebacks bei „illegal gambling“ möglich sind) greift bei E-Wallets kein automatischer Mechanismus. Sie können bei Neteller beschweren, Erfolg unwahrscheinlich.
| Casino | Lizenz | Neteller-Auszahlung | Min. Einzahlung | Besonderheit | Risiko-Level (DE) |
|---|---|---|---|---|---|
| BitStarz | Curacao (8048/JAZ) | ~24h | €20 | 8.200 Spiele, Krypto-Fokus, seit 2014 | Hoch (keine GGL, kein Rechtsschutz) |
| N1 Casino | MGA + Curacao | ~9h | €10 | 4.500 Spiele + Sportwetten, seit 2017 | Hoch (keine GGL, kein Rechtsschutz) |
| Betsson | MGA + Schweden + weitere | 24-48h | €10 | Börsennotiert, seit 1963, Compliance-stark | Hoch (keine GGL, kein Rechtsschutz) |
Fazit: Wer 2026 bei BitStarz, N1 oder Betsson mit Neteller spielt, findet technisch die gewohnte Funktionalität. Rechtlich spielt man außerhalb des deutschen Rechtsrahmens, ohne Schutz, ohne Klagemöglichkeit. Für risikoaverse Spieler keine Option. Für Spieler, die bewusst Offshore wählen (wegen fehlender €1.000-Limits, breiterer Spielauswahl, höherer Boni), eine funktionierende, aber nicht legale Alternative.
So zahlen Sie mit Neteller im Casino ein
Neteller-Konto erstellen und verifizieren
Der Einstieg ist niedrigschwellig. Neteller.com öffnen, Registrierung starten: E-Mail-Adresse, Passwort, Land, Währung auswählen. Die Erstregistrierung dauert unter fünf Minuten. Sie erhalten eine Bestätigungsmail, Link klicken, Konto aktiv. Damit haben Sie ein Express-Konto mit 2.500 Euro Transaktionslimit.
Für höhere Beträge folgt die Verifizierung. Im Neteller-Dashboard unter „Einstellungen“ → „Verifizierung“ die geforderten Dokumente hochladen: Personalausweis (Vorder- und Rückseite, gut lesbar), Adressnachweis (Strom-, Gas- oder Telefonrechnung, nicht älter als 90 Tage, Name und Adresse sichtbar), gelegentlich ein Selfie mit Ausweis. Neteller prüft binnen 1-3 Werktagen, Status ändert sich zu „Extended“. Limits entfallen praktisch.
Warum der Aufwand? Anti-Geldwäsche-Richtlinien der FCA. Neteller muss wissen, wer Sie sind, um regulatorischen Pflichten nachzukommen. Wer das ablehnt, bleibt bei Express mit gedrosseltem Limit. Für Casino-Nutzung mit höheren Einsätzen ist Extended zwingend — die meisten Offshore-Casinos verlangen ohnehin KYC bei der Auszahlung, dann brauchen Sie verifizierte Zahlungsmethoden.
Neteller-Wallet aufladen: Optionen und Gebühren
Ein leeres Neteller-Konto nützt nichts. Aufladen geht per Banküberweisung, Kreditkarte, Debitkarte oder paysafecard. Banküberweisung: Im Neteller-Konto „Geld einzahlen“ → „Banküberweisung“ wählen, IBAN von Neteller notieren, vom eigenen Konto überweisen. Dauer: 1-2 Werktage, Gebühr: keine. Nachteil: langsam.
Kreditkarte / Debitkarte: Visa oder Mastercard verknüpfen, Betrag eingeben, bestätigen. Geld landet sofort. Gebühr: rund 2,5 Prozent des Betrags. Beispiel: 100 Euro aufladen kostet 102,50 Euro. Vorteil: sofort verfügbar. Nachteil: Gebühr summiert sich bei häufiger Nutzung.
paysafecard: 16-stelligen PIN-Code eingeben, Betrag wird von der Karte abgebucht. Gebühr: keine (außer der Verkaufsstellenaufschlag beim Kauf). Vorteil: anonym, keine Bankverbindung nötig. Nachteil: umständlich, limitierte Verfügbarkeit.
Welche Methode? Banküberweisung, wenn Zeit keine Rolle spielt. Kreditkarte, wenn es sofort gehen muss. paysafecard, wenn Anonymität Priorität hat. Die Gebühr bei Kreditkarten-Aufladungen ist der Hauptgrund, warum manche Spieler Neteller als teuer empfinden — verglichen mit Trustly (keine Gebühren) oder PayPal (kostenlos) ist 2,5 Prozent spürbar.
Einzahlung im Casino: Schritt für Schritt
Neteller-Konto aufgeladen, Casino-Account registriert (bei Offshore-Casinos), KYC abgeschlossen (falls gefordert). Jetzt die Einzahlung: Im Casino-Bereich „Einzahlung“ oder „Kasse“ öffnen, Neteller aus der Liste wählen. Betrag eingeben (Minimum meist 10-20 Euro). Weiter klicken.
Sie landen auf der Neteller-Login-Seite (entweder Weiterleitung oder Pop-up). E-Mail und Secure ID eingeben, einloggen. Neteller zeigt die Transaktionsdetails: Empfänger (Casino-Name), Betrag, Ihre E-Mail. Bestätigen. Bei Beträgen über 100 Euro verlangt Neteller zusätzlich einen 2FA-Code per SMS oder App. Eingeben, final bestätigen. Fertig.
Geld erscheint sofort im Casino-Guthaben. „Sofort“ bedeutet: innerhalb von Sekunden. Keine Wartezeit wie bei Banküberweisungen. Sie können direkt spielen. Der Betrag wird von Ihrem Neteller-Saldo abgebucht, Neteller sendet eine Bestätigungsmail, Transaktionshistorie im Neteller-Dashboard einsehbar.
Häufiger Fehler: Falsches Login bei Neteller. Secure ID ist nicht das Passwort, sondern eine sechsstellige Zahlen-PIN, die Sie bei der Registrierung festgelegt haben. Wer die vergessen hat, muss sie über Neteller zurücksetzen — kostet Zeit. Zweiter Fehler: Unzureichendes Guthaben. Neteller bucht nur ab, wenn der Saldo reicht. Überziehung gibt es nicht.
Neteller Code und Prepaid-Gutscheine
Neben der regulären Neteller-Wallet existiert eine Prepaid-Variante: Neteller-Gutscheine mit festem Wert (10, 25, 50, 100 Euro), erhältlich an Verkaufsstellen oder online. Funktionsweise: Code kaufen, im Neteller-Konto unter „Geld einzahlen“ → „Neteller-Code“ eingeben, Betrag wird gutgeschrieben. Von dort aus wie gewohnt im Casino einzahlen.
Vorteil: Keine Bankverbindung nötig, keine Kreditkarte, keine Banküberweisung. Wer aus Datenschutzgründen Neteller nutzen will, ohne Bankdaten zu verknüpfen, nutzt Prepaid-Codes. Nachteil: umständlich, nur an ausgewählten Stellen verfügbar, teils Verkaufsstellenaufschlag.
Spezialfall: „Neteller-Code ohne Anmeldung einlösen“ — manche Casinos (vor allem Offshore) boten früher an, Neteller-Codes direkt im Casino einzulösen, ohne Neteller-Konto. Diese Praxis ist 2026 selten geworden, da Neteller selbst auf KYC-Compliance drängt. Codes ohne Konto funktionieren nur noch bis niedrige Beträge (unter 50 Euro), darüber ist ein verifiziertes Neteller-Konto Pflicht.
Wie zahle ich mit Neteller in einem Online-Casino ein?
Zusammenfassung: Neteller-Konto erstellen → verifizieren (für höhere Limits) → Wallet aufladen (Banküberweisung kostenfrei, Karte 2,5 Prozent) → im Casino Neteller wählen → einloggen → Betrag bestätigen → Geld erscheint sofort. Der gesamte Prozess nach der ersten Einrichtung dauert unter zwei Minuten. Technisch reibungslos, sofern das Casino Neteller überhaupt listet.
Neteller-Auszahlungen: Geschwindigkeit, Limits und Gebühren
Auszahlung vom Casino auf Neteller
Gewinne auszahlen funktioniert umgekehrt zur Einzahlung. Im Casino unter „Auszahlung“ Neteller wählen, Betrag eingeben, bestätigen. Das Casino prüft die Anfrage — KYC muss abgeschlossen sein, Bonusbedingungen erfüllt, keine offenen Probleme. Bei Offshore-Casinos dauert die Genehmigung typischerweise 0-24 Stunden, bei GGL-Casinos (falls Neteller verfügbar) 24-48 Stunden.
Nach Genehmigung sendet das Casino den Betrag an Neteller. Dauer: bei den meisten Casinos sofort bis wenige Stunden. BitStarz wirbt mit 10-Minuten-Auszahlungen (Krypto), E-Wallets binnen 24 Stunden. N1 Casino: laut Tests ~9 Stunden. Betsson: 24-48 Stunden. GGL-Casinos mit Neteller (hypothetisch): ähnlich wie andere E-Wallets, 24-48 Stunden.
Geld landet auf Ihrem Neteller-Saldo. Sie erhalten eine Neteller-Benachrichtigung. Von dort aus können Sie es entweder bei einem anderen Casino einsetzen oder aufs Bankkonto abziehen. Neteller-interne Transfers zwischen Casinos dauern Sekunden — Vorteil gegenüber Banküberweisungen, wo jede Auszahlung Tage braucht.
Limit pro Auszahlung: Casino-abhängig. Offshore-Casinos oft 5.000-10.000 Euro pro Transaktion, GGL-Casinos niedriger (wegen €1.000-Monatslimit macht Massenabhebung ohnehin keinen Sinn). Neteller selbst erlaubt Auszahlungen bis 10.000 Euro pro Transaktion im Extended-Konto.
Von Neteller auf Ihr Bankkonto
Neteller-Guthaben auf Ihr eigenes Bankkonto zurückholen: Im Neteller-Dashboard „Geld abheben“ → Bankkonto wählen (muss vorher verifiziert sein) → Betrag eingeben → bestätigen. Neteller führt eine SEPA-Überweisung durch. Dauer: 3-5 Werktage. Gebühr: variabel, typischerweise 1-2 Prozent, manchmal pauschale 10 Euro bei höheren Beträgen.
Alternative: Neteller Prepaid Mastercard nutzen. Physische oder virtuelle Karte bestellen, Neteller-Guthaben darauf laden, am Geldautomaten abheben oder beim Händler bezahlen. Gebühren: Kartenausstellung (einmalig ~10 Euro), ATM-Abhebungen (1,75 Prozent + 1 Euro Fixum), Händlerzahlungen (kostenlos in Euro-Zone). Vorteil: flexibler als Banküberweisung, sofortige Verfügbarkeit. Nachteil: Gebühren summieren sich.
Warum nicht alles per Neteller-Karte abheben? ATM-Limits (meist 500-1.000 Euro pro Tag) und Gebührenstruktur. Bei größeren Beträgen (mehrere Tausend Euro Gewinn) ist die Banküberweisung trotz 3-5 Tagen Wartezeit günstiger. Bei kleineren Beträgen (unter 500 Euro) kann die Karte schneller sein.
KYC-Anforderungen und Verifikation
Sowohl Casino als auch Neteller verlangen KYC. Casino-KYC: Ausweis, Adressnachweis, gelegentlich Zahlungsmethoden-Verifizierung (Screenshot Ihres Neteller-Profils mit E-Mail und Name sichtbar). Neteller-KYC: identisch, aber direkt bei Neteller hinterlegt. Vorteil: Einmal bei Neteller verifiziert, akzeptieren viele Casinos das ohne weitere Prüfung.
Praktisch: Casino fordert trotzdem oft eigenes KYC. Offshore-Casinos prüfen meist bei der ersten Auszahlung, GGL-Casinos sofort bei Registrierung (wegen OASIS-Anbindung). Wer also bei einem GGL-Casino mit Neteller einzahlen will, muss zwei KYC-Prozesse durchlaufen: einmal Neteller (für Extended-Konto), einmal Casino (für OASIS-Registrierung). Doppelter Aufwand, dafür legaler Rahmen.
Bei Offshore-Casinos: Casino-KYC meist lockerer, aber immer noch vorhanden. BitStarz, N1, Betsson — alle verlangen bei Auszahlungen Ausweis und Adressnachweis. Wer denkt, Neteller ermögliche anonymes Spielen, irrt. Anonymität endet spätestens bei der Auszahlung, wenn das Casino KYC fordert. Einzige Ausnahme: Casinos mit Krypto-Fokus, die auf KYC verzichten — aber die akzeptieren oft kein Neteller, sondern nur Bitcoin & Co.
Wie schnell erfolgt eine Neteller-Auszahlung vom Casino?
Zusammengefasst: Casino genehmigt Auszahlung (0-48 Stunden je nach Anbieter), sendet an Neteller (sofort bis wenige Stunden), Geld auf Neteller-Saldo verfügbar. Von dort aufs Bankkonto: 3-5 Werktage per SEPA, sofort per Neteller-Karte (mit Gebühren). Gesamtdauer Casino → Bankkonto: 3-7 Tage bei Offshore-Casinos, 4-8 Tage bei GGL-Casinos (hypothetisch, da kaum verfügbar). Schneller als klassische Banküberweisungen (5-10 Tage), langsamer als Krypto (Minuten bis Stunden).
Neteller und Casino-Boni: Was Sie wissen müssen
Warum E-Wallets oft vom Bonus ausgeschlossen sind
Die Logik ist simpel: E-Wallets ermöglichen es Spielern, Geld sofort wieder abzuheben. Casino bietet 100 Prozent Bonus bis 500 Euro, Spieler zahlt 500 Euro ein, spielt mit 1.000 Euro, gewinnt schnell 1.500 Euro, zieht alles ab — binnen Stunden. Casino hat Bonus verschenkt, Spieler ist weg. Bei Kreditkarten oder Banküberweisungen ist die psychologische und technische Hürde höher: Auszahlungen dauern Tage, Spieler lassen Geld eher liegen, spielen weiter, erfüllen Umsatzbedingungen.
Aus Casino-Sicht sind E-Wallets also Bonusjäger-Werkzeuge. Die Gegenmaßnahme: Bonusausschluss. Steht im Kleingedruckten: „Einzahlungen via Skrill, Neteller und paysafecard berechtigen nicht zum Willkommensbonus.“ Spieler mit diesen Methoden spielen nur mit ihrem eingezahlten Geld, ohne Casino-Aufschlag. Das senkt Missbrauchsrisiko, schließt aber auch ehrliche Spieler aus.
Ist das fair? Aus Geschäftssicht ja. Aus Kundensicht frustrierend. Kompromiss mancher Casinos: E-Wallet-Nutzer bekommen reduzierten Bonus (50 Prozent statt 100 Prozent) oder spezielle E-Wallet-Boni mit strengeren Umsatzbedingungen (50-facher Umsatz statt 35-facher). Andere schließen E-Wallets komplett aus. GGL-Casinos 2026 tendieren zum Komplett-Ausschluss.
Bonusbedingungen bei GGL-Casinos mit E-Wallets
Hypothetisches Szenario: Ein GGL-Casino listet Neteller (selten, aber angenommen). Sie zahlen 200 Euro per Neteller ein. Casino bietet 100 Prozent Bonus bis 500 Euro. Steht Neteller in den Bonusbedingungen als ausgeschlossen? Dann spielen Sie nur mit 200 Euro. Steht es nicht? Sie spielen mit 400 Euro — aber prüfen Sie die Umsatzbedingungen.
Typische GGL-Casino-Bonusbedingungen: 35-facher Umsatz auf Bonusbetrag, 30 Tage Gültigkeit, maximaler Einsatz 5 Euro pro Spin, Slots zählen 100 Prozent, Tischspiele 10-20 Prozent. Beispiel: 200 Euro Bonus, 35-facher Umsatz = 7.000 Euro Gesamtwetteinsatz nötig vor Auszahlung. Bei 1 Euro pro Spin (durchschnittlicher RTP 96 Prozent) bedeutet das ~7.300 Spins. Realistisch schaffbar in 30 Tagen? Ja, bei täglichem Spiel. Aber der Zeitdruck begünstigt impulsives Verhalten.
E-Wallet-Spieler verlieren den Bonus oft, weil sie zu früh auszahlen. Neteller macht Auszahlungen so einfach, dass man nach einem Gewinn reflexartig abhebt — Umsatzbedingungen vergessen, Bonus verfällt. Kasinos wissen das, deshalb der Ausschluss. Wer bewusst ohne Bonus spielt (etwa wegen niedriger Umsatzbedingungen oder weil Boni generell ungünstig sind), dem ist der Ausschluss egal. Für Bonusjäger ist Neteller unbrauchbar.
Offshore-Casinos: Neteller-Boni im Vergleich
BitStarz, N1 Casino, Betsson — wie handhaben die es? BitStarz: Neteller-Einzahlungen meist bonusberechtigt, aber Bonusbedingungen prüfen (Kleingedrucktes kann E-Wallets ausschließen). Willkommensbonus: bis 500 Dollar oder 5 BTC + 180 Freispiele, 40-facher Umsatz, 30 Tage Gültigkeit. Neteller-Auszahlungen zählen regulär, kein Auszahlungs-Lock bei aktivem Bonus (manche Casinos sperren Auszahlungen, bis Bonus abgespielt ist).
N1 Casino: Ähnlich. Neteller erlaubt, Bonus verfügbar, aber Umsatzbedingungen scharf (oft 50-fach bei höheren Boni). Vorteil: schnelle Neteller-Auszahlungen (~9 Stunden) auch bei aktivem Bonus, solange Mindestumsatz erreicht. Nachteil: hohe Umsatzforderung macht Bonus oft unattraktiv.
Betsson: Konservativer. E-Wallets oft vom Hauptbonus ausgeschlossen, alternative E-Wallet-Boni verfügbar (niedriger, aber faire Bedingungen). Bonusjäger meiden Betsson, reguläre Spieler schätzen die Transparenz. Neteller-Nutzung bei Betsson: technisch reibungslos, Bonus nicht der Hauptanreiz.
Generelle Regel bei Offshore-Casinos: Lesen Sie die Bonusbedingungen vor der Einzahlung. Satz „deposits made via Neteller are excluded from this promotion“ ist Standard. Fehlt der Satz, ist Neteller erlaubt — aber Umsatzbedingungen gelten trotzdem. E-Wallets ändern nichts an der Höhe der Bedingungen, nur an der Berechtigung zur Teilnahme.
Sind Neteller-Einzahlungen bei Casino-Boni berechtigt?
Kurz: Bei GGL-Casinos meist nein (wo Neteller überhaupt verfügbar ist). Bei Offshore-Casinos: unterschiedlich, Tendenz zu Ausschluss oder reduzierten Boni. Wer primär wegen Boni spielt, sollte 2026 auf Trustly, Kreditkarten oder Klarna setzen — die sind bei GGL-Casinos bonusberechtigt. Wer ohne Bonus spielt (etwa aus Prinzip oder wegen ungünstiger Umsatzbedingungen), verliert durch Neteller-Nutzung nichts.
Pragmatischer Tipp: Bonusbedingungen vor Einzahlung lesen. Steht „Neteller excluded“, ist die Antwort klar. Steht nichts, beim Support nachfragen. Einzahlen, dann feststellen, dass der Bonus fehlt, führt zu Frust — und Casinos korrigieren das selten nachträglich.
Neteller-Gebühren und Limits im Detail
Neteller ist nicht kostenfrei. Die Gebührenstruktur:
| Vorgang | Gebühr | Dauer | Limit |
|---|---|---|---|
| Neteller-Konto erstellen | Kostenlos | Minuten | — |
| Verifizierung (Extended) | Kostenlos | 1-3 Werktage | — |
| Wallet aufladen (Banküberweisung) | 0% | 1-2 Werktage | Unbegrenzt (Extended) |
| Wallet aufladen (Kreditkarte) | ~2,5% | Sofort | €20.000/Transaktion |
| Wallet aufladen (paysafecard) | 0% | Sofort | Abhängig von Karte |
| Casino-Einzahlung | 0% | Sofort | Casino-abhängig (meist €5.000-10.000) |
| Casino-Auszahlung auf Neteller | 0% | 0-48h (Casino-Genehmigung) | Casino-abhängig |
| Neteller → Bankkonto (SEPA) | 1-2% oder pauschal | 3-5 Werktage | €10.000/Transaktion |
| Neteller → ATM (via Prepaid Card) | 1,75% + €1 | Sofort | €500-1.000/Tag |
| Inaktivitätsgebühr (nach 12 Monaten) | €3/Monat | — | — |
| Währungsumrechnung | ~3,5-4% Aufschlag | Sofort | — |
Wo wird es teuer? Bei Kreditkarten-Aufladung (2,5 Prozent) und bei Abhebungen aufs Bankkonto (1-2 Prozent). Wer also 500 Euro aufs Neteller-Konto lädt (per Karte: 12,50 Euro Gebühr), im Casino spielt, 700 Euro gewinnt, zurück aufs Bankkonto zieht (1 Prozent: 7 Euro Gebühr), hat ~20 Euro Gebühren bezahlt. Verglichen mit Trustly (0 Euro Gebühren) oder PayPal (0 Euro) ist das spürbar.
Einzige gebührenfreie Route: Banküberw
eisung aufladen (kostenlos, aber 1-2 Tage Wartezeit), im Casino spielen, zurück aufs Bankkonto (SEPA, 1-2 Prozent). Gesamtgebühr: unter 10 Euro bei üblichen Beträgen. Aber: Die Wartezeit beim Aufladen nervt, und Auszahlungsgebühren bleiben.
Limits: Express-Konto maximal 2.500 Euro Gesamt-Transaktionsvolumen, Extended praktisch unbegrenzt. Casino-Limits greifen zusätzlich: GGL-Casinos haben das €1.000-Monatslimit (gilt für alle Zahlungsmethoden, nicht Neteller-spezifisch), Offshore-Casinos setzen eigene Grenzen (oft 5.000-10.000 Euro pro Transaktion). Neteller selbst begrenzt Einzeltransaktionen auf 20.000 Euro Einzahlung, 10.000 Euro Auszahlung.
Welche Gebühren fallen bei Neteller im Casino an?
Zusammengefasst: Casino-Ein- und Auszahlungen sind Neteller-seitig kostenfrei. Gebühren fallen an beim Aufladen des Wallets (2,5 Prozent per Karte, 0 Prozent per Überweisung) und beim Abziehen aufs Bankkonto (1-2 Prozent SEPA, 1,75 Prozent + 1 Euro ATM). Gesamtkosten bei typischer Nutzung: 10-30 Euro pro Zyklus (aufladen → Casino → abheben) bei mittleren Beträgen. Trustly und PayPal sind günstiger.
Neteller Card: Physische und virtuelle Karte im Casino
Neteller bietet eine Prepaid Mastercard — physisch per Post oder virtuell per App. Funktion: Neteller-Guthaben auf die Karte laden, damit am Geldautomaten abheben oder bei Händlern bezahlen. Im Casino-Kontext ist die Karte vor allem für Auszahlungen relevant: Gewinne vom Casino auf Neteller, von Neteller auf die Karte, Karte am ATM einlösen.
Vorteile: Schneller als SEPA (Geld sofort verfügbar), flexibler (weltweit nutzbar), diskret (keine Casino-Transaktionen auf dem Bankkonto-Auszug). Nachteile: Gebühren (Kartenausstellung ~10 Euro einmalig, ATM-Abhebung 1,75 Prozent + 1 Euro, Händlerzahlung teils mit Aufschlag außerhalb Euro-Zone), tägliche Limits (500-1.000 Euro ATM), physische Karte dauert 5-10 Tage Versand.
Virtuelle Karte ist sofort verfügbar, funktioniert nur online (Apple Pay, Google Pay, Online-Shops). Für Casino-Auszahlungen weniger relevant, da Casinos selbst selten Kartenzahlungen als Auszahlungsmethode akzeptieren (nur Einzahlungen). Die Karte ist also Zwischenschritt: Casino → Neteller → Karte → ATM/Händler. Ob das sinnvoll ist, hängt davon ab, wie dringend Sie Bargeld brauchen.
Praktischer Use-Case: Sie gewinnen 2.000 Euro bei einem Offshore-Casino, wollen nicht 3-5 Tage auf SEPA warten. Casino zahlt auf Neteller aus (binnen 24 Stunden), Sie laden 1.000 Euro auf die Neteller-Karte, heben über zwei Tage verteilt je 500 Euro am Geldautomaten ab. Gebühren: ~35 Euro (1,75 Prozent von 1.000 Euro + 2 Euro Fixum für zwei Abhebungen). Schneller als SEPA, aber teurer.
Für die meisten Spieler ist die Neteller-Karte Nische. Wer Geduld hat, nutzt SEPA. Wer Bargeld sofort braucht, nutzt die Karte. Wer beides vermeiden will, weicht auf Trustly aus — dort landen Auszahlungen direkt auf dem Bankkonto, ohne Neteller-Zwischenschritt.
Geld zurückfordern: Chargeback bei Neteller-Casino-Zahlungen
Kann man Neteller-Zahlungen an Casinos rückgängig machen? Theoretisch bei Betrug, praktisch schwierig. Neteller ist keine Kreditkarte, wo Chargebacks bei „illegal gambling“ greifen. Neteller ist E-Wallet: Sie haben die Zahlung autorisiert (Login, 2FA, Bestätigung), die Transaktion ist final.
Szenario 1: Casino zahlt Gewinn nicht aus. Sie kontaktieren Neteller mit der Bitte um Rückbuchung. Neteller prüft: Haben Sie die Zahlung selbst veranlasst? Ja. Dann liegt das Problem beim Empfänger (Casino), nicht bei Neteller. Neteller wird argumentieren, ihre Pflicht endet mit der erfolgreichen Übermittlung. Das Casino-Problem müssen Sie mit dem Casino klären — oder mit dessen Lizenzgeber (MGA, Curacao), falls vorhanden. Deutsche Gerichte sind bei Offshore-Casinos unzuständig.
Szenario 2: Betrugs-Casino (Scam-Site). Sie zahlen bei einem Casino ein, das entpuppt sich als Fake (keine Spiele, sofortige Sperrung, keine Antwort vom Support). Hier könnte Neteller eingreifen — aber nur, wenn das Casino bei Neteller als Händler registriert ist und gegen Netellers eigene Richtlinien verstößt. Bei dubiosen Offshore-Casinos ist oft schon die Händler-Registrierung fragwürdig. Neteller kann die Transaktion technisch rückbuchen, tut es aber selten (rechtliche Hürden, Aufwand, fehlendes Interesse).
Szenario 3: Ungewollte Zahlung (Konto gehackt). Jemand loggt sich in Ihr Neteller-Konto ein, zahlt bei einem Casino ein. Hier greift 2FA-Schutz — sollte nicht passieren. Falls doch (Phishing, SIM-Swap), melden Sie es Neteller sofort. Neteller erstattet bei nachgewiesenem Fremdverschulden, aber Sie müssen beweisen, dass Sie die Zahlung nicht autorisiert haben. Schwer, wenn der Angreifer Ihre 2FA-Codes hatte.
Vergleich zu Kreditkarten: Visa und Mastercard erlauben Chargebacks bei „illegal gambling“ (Zahlung an unlizenziertes Casino). Sie rufen Ihre Bank an, Bank bucht zurück, Casino bleibt auf dem Verlust sitzen. Bei Neteller fehlt dieser Mechanismus. Neteller-Zahlungen sind final, Rückbuchung nur bei Neteller-seitigem Fehler (z. B. doppelte Abbuchung durch technischen Glitch).
Fazit: Geld zurückfordern via Neteller ist bei Casino-Zahlungen faktisch unmöglich, es sei denn, es liegt eindeutiger Betrug vor (Scam-Site, Konto-Hack). Bei Streitigkeiten mit seriösen Casinos hilft Neteller nicht. Sie brauchen andere Hebel: Lizenzgeber-Beschwerde (MGA funktioniert, Curacao weniger), öffentlicher Druck (Forums-Posts, Trustpilot), im Extremfall Anwalt (teuer, bei Offshore meist sinnlos). Neteller ist Zahlungsdienstleister, kein Schiedsrichter.
Neteller vs. Skrill und andere E-Wallets: Der Vergleich
Neteller und Skrill gehören beide zur Paysafe Group. Die Funktionalität ist nahezu identisch: E-Wallet, FCA-reguliert, Casino-Zahlungen, 2FA, ähnliche Gebührenstrukturen. Unterschiede liegen im Detail.
Gebühren: Skrill verlangt bei Währungsumrechnungen oft etwas niedrigere Aufschläge (~3 Prozent vs. Netellers 3,5-4 Prozent). Bei SEPA-Auszahlungen ähnlich (1-2 Prozent). Kreditkarten-Aufladung: beide ~2,5 Prozent. Fazit: marginal, Skrill minimal günstiger bei Forex.
Limits: Neteller Extended-Konto bis 20.000 Euro Einzahlung, 10.000 Euro Auszahlung. Skrill VIP-Konto ähnlich, teils höher (abhängig vom Nutzerstatus). Für Casino-Spieler irrelevant, da Casino-Limits ohnehin greifen (meist 5.000-10.000 Euro pro Transaktion).
Casino-Akzeptanz 2026: Beide selten bei GGL-Casinos, beide häufig bei Offshore-Casinos. Kein klarer Gewinner. Manche Casinos listen nur Skrill, manche nur Neteller, viele beide. PayPal ist bei GGL-Casinos präsenter, aber wählerisch bei Partnern.
Bonusberechtigung: Beide oft ausgeschlossen, aus denselben Gründen (schnelle Auszahlungen, Missbrauchsrisiko). Wenn Neteller ausgeschlossen ist, ist Skrill es meist auch. Ausnahmen existieren (einzelne Casinos bevorzugen eines der beiden), aber systematisch nicht.
| E-Wallet | Aufladung Gebühr | Auszahlung Gebühr | Max. Limits | Verfügbarkeit GGL-Casinos 2026 | Besonderheit |
|---|---|---|---|---|---|
| Neteller | 0-2,5% | 1-2% SEPA | €20k / €10k | Selten | FCA-reguliert, 40+ Mio. Nutzer |
| Skrill | 0-2,5% | 1-2% SEPA | €20k+ (VIP) | Selten | Forex-Gebühren niedriger, gleiche Paysafe Group |
| PayPal | 0% | 0% | Keine fixen Limits | Mittel (selektiv) | Höchste Akzeptanz, Käuferschutz, bonusberechtigt |
Wann Neteller, wann Skrill? Faktisch egal. Wer bereits ein Neteller-Konto hat, bleibt dabei. Wer neu anfängt, kann Skrill wählen (minimal günstigere Forex-Gebühren). Aber 2026 sind beide bei GGL-Casinos Randerscheinungen. Die eigentliche Wahl ist: E-Wallet (Neteller/Skrill) vs. Bankzahlung (Trustly, Klarna, Giropay) vs. PayPal (falls verfügbar).
Was ist der Unterschied zwischen Neteller und Skrill?
Beide sind Paysafe-E-Wallets, FCA-reguliert, für Casino-Zahlungen konzipiert. Skrill ist minimal günstiger bei Währungsumrechnung, Neteller historisch stärker im iGaming-Marketing verankert. Praktisch austauschbar. 2026 spielt beides bei GGL-Casinos kaum eine Rolle — Trustly, Klarna und PayPal haben übernommen. Bei Offshore-Casinos funktionieren beide, Wahl ist Geschmackssache.
Verantwortungsvolles Spielen mit Neteller
Neteller selbst bietet Spielerschutz-Tools: Einzahlungslimits setzen (täglich, wöchentlich, monatlich), Selbstausschluss von Glücksspiel-Händlern (Neteller blockiert Zahlungen an Casinos für gewählten Zeitraum), Transaktionshistorie einsehen (Kontrolle über Ausgaben). Diese Tools sind im Neteller-Dashboard unter „Verantwortungsvolles Spielen“ zugänglich.
Praktisch: Limits sind selbst gesetzt, also selbst wieder aufhebbar. Wer im Verlustmoment das Limit hochsetzt, umgeht den Schutz. Selbstausschluss funktioniert besser — einmal aktiviert, ist eine vorzeitige Deaktivierung schwierig (Neteller verlangt Bedenkzeit, Bestätigungen). Aber: Selbstausschluss bei Neteller hindert Sie nicht daran, mit Trustly oder Kreditkarte weiterzuspielen. Umfassender Schutz erfordert OASIS-Sperre (bei GGL-Casinos) oder Gamban-Software (blockiert alle Glücksspielseiten geräteübergreifend).
Neteller-spezifische Risiken: Die Einfachheit von E-Wallets senkt psychologische Barrieren. Einzahlung dauert Sekunden, kein TAN-Verfahren wie bei Banküberweisungen, kein physisches Geld wie bei Bargeld. Studien zeigen: E-Wallets fördern impulsives Verhalten. Wer anfällig für Spielsucht ist, sollte E-Wallets meiden und auf langsamere Zahlungsmethoden setzen (Banküberweisung, bei der man 1-2 Tage Zeit zum Nachdenken hat).
Anzeichen problematischen Spielens: Geld geliehen, um zu spielen. Spielverluste verheimlicht. Mehr Zeit oder Geld investiert als geplant. Nach Verlusten sofort nachgezahlt („Verlusten hinterherjagen“). In Deutschland: Bundeszentrale für gesundheitliche Aufklärung (BZgA), Beratungstelefon 0800-1372700 (kostenlos, anonym). Bei GGL-Casinos: OASIS-Selbstsperre (bundesweit, bindet alle lizenzierten Anbieter). Bei Offshore-Casinos: keine zentrale Sperre, individuell bei jedem Casino beantragen.
Neteller ist Werkzeug, kein Risikofaktor an sich. Aber wie jedes bequeme Zahlungsmittel erleichtert es schnelle Entscheidungen — die bei Glücksspiel nicht immer rational sind. Wer Grenzen braucht, setzt sie vor dem ersten Spiel, nicht im Verlust-Moment.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»