Die besten Online Casinos mit Flexepin: Einzahlung, Limits und rechtliche Lage 2026
 Verfügbar in DE
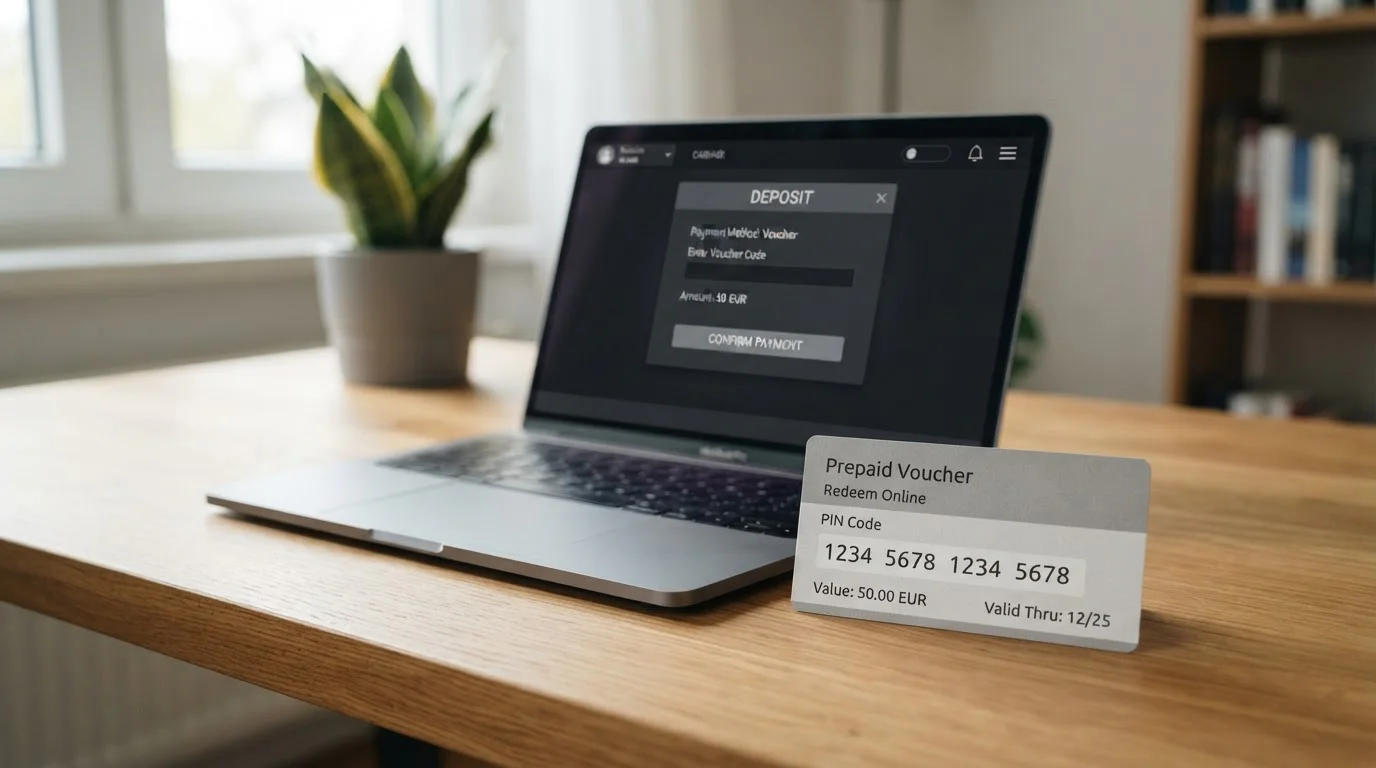
Flexepin ist eine Prepaid-Voucher-Methode für Spieler, die keine Bankdaten an Casinos weitergeben wollen. Man kauft einen 16-stelligen Code, gibt ihn im Casino ein, Guthaben ist sofort da. Klingt praktisch, funktioniert technisch einwandfrei — nur gibt es einen Haken, über den die meisten Ratgeber schweigen: Kein einziges Casino mit deutscher GGL-Lizenz akzeptiert Flexepin. Wer mit diesem Voucher einzahlt, landet automatisch bei offshore-lizenzierten Anbietern aus Curacao oder Malta. Das ist die rechtliche Realität in Deutschland 2026.
Dieser Marktcheck liefert zehn Casinos, die Flexepin tatsächlich akzeptieren, mit konkreten Angaben zu Limits, Boni und Auszahlungsgeschwindigkeit. Dazu eine klare Einordnung: Was unterscheidet diese offshore-Anbieter von legalen GGL-Casinos, welche Vor- und Nachteile bringt Flexepin mit, und warum ist eine Auszahlung über denselben Voucher technisch unmöglich? Keine generischen Listen, keine ausgeblendeten Legalitätslücken — nur verifizierte Details.
Die 10 besten Online-Casinos mit Flexepin 2026
Die folgende Tabelle fasst die zehn Anbieter nach topischer Relevanz zusammen: Spieleauswahl, Auszahlungsgeschwindigkeit, Bonushöhe und das jeweilige Alleinstellungsmerkmal. Alle genannten Casinos operieren mit Curacao-Lizenzen und akzeptieren Flexepin-Einzahlungen ab 10 oder 20 Euro.
| Casino | Lizenz | Auszahlung | Min. Einzahlung | Bonus-Highlight | Besonderheit |
|---|---|---|---|---|---|
| Rollino | Curacao (Antillephone) | 1–3 Tage | €10 | €6.000 + 425 FS | 11.000+ Spiele, 65+ Provider |
| Drip Casino | Curacao eGaming | 24 Stunden | €10 | €600 + 50 FS | Schnellste Auszahlungen, Launch 2023 |
| Bizzo Casino | Curacao | 12 Stunden | €10 | €1.250 + 125 FS | Etabliert seit 2018, hoher RTP |
| Bets.io | Curacao | Sofort (Krypto) | €10 | 225% + 225 FS (bis 1 BTC) | Krypto-fokussiert, maximale Anonymität |
| CrazyTower | Curacao | 1–3 Tage | €10 | €3.000 + 300 FS | DACH-fokussiert |
| Neospin | Curacao | Sofort bis 3 Tage | €20 | €600 + 100 FS | Breite E-Wallet-Auswahl |
| Playfina | Curacao | 1–3 Tage | €10 | Variiert | Standard-Provider-Mix |
| Casinia | Curacao | 1–3 Tage | €10 | Variiert | Breite Spieleauswahl |
| Locowin | Curacao | 1–3 Tage | €10 | Variiert | Etablierter Anbieter |
| Spinanga | Curacao | 1–3 Tage | €10 | Variiert | Modernes Interface |
Die Reihenfolge spiegelt die Datenlage: Rollino, Drip, Bizzo und Bets.io bieten substantielle öffentlich verfügbare Details zu Ownership, Auszahlungs-Timings und Spieleportfolios. Die letzten vier Einträge operieren ebenfalls mit gültigen Curacao-Lizenzen, aber öffentliche Informationen zu Betreiber-Entitäten und Backend-Strukturen bleiben knapp. Das bedeutet nicht, dass diese Casinos unseriös wären — es bedeutet, dass ein Hands-on-Test durch den Spieler selbst der verlässlichste Eindruck bleibt.
Rollino Casino — Größte Spieleauswahl und höchster Bonus
Rollino startete circa 2022 und operiert unter der Antillephone N.V. Master License (8048/JAZ), einer der etablierten Curacao-Sublizenzen. Die Plattform arbeitet mit über 65 Game-Providern und listet mehr als 11.000 Titel — von NetEnt und Play’n GO über Pragmatic Play und Evolution bis zu Nischen-Studios wie Nolimit City und Hacksaw Gaming. Wer Wert auf maximale Auswahl legt statt auf eine kuratierte Handvoll, findet hier das breiteste Portfolio unter den Flexepin-Casinos.
Das Willkommenspaket zieht sich über vier Einzahlungen: 450 Prozent bis 6.000 Euro plus 425 Freispiele insgesamt, die erste Tranche bietet 200 Prozent bis 1.000 Euro mit 100 Freispielen. Wagering liegt bei 30x für den Bonus, 40x für Spins. Dazu gibt es ein VIP-Programm mit Cashback zwischen 10 und 25 Prozent sowie einen dauerhaft verfügbaren 50-Prozent-Reload. Flexepin-Einzahlungen qualifizieren für alle Boni ohne Einschränkung.
Flexepin-Limits bei Rollino: Mindesteinzahlung 10 Euro, Maximum pro Transaktion liegt bei 250 Euro (entspricht dem höchsten Flexepin-Nennwert). Wer höhere Beträge einzahlen will, kann mehrere Voucher sequenziell einlösen. Auszahlungen laufen über Skrill, Neteller, MiFinity, Banküberweisung oder Kryptowährungen, Bearbeitungszeit ein bis drei Tage. Auszahlungslimits liegen bei 500 Euro pro Transaktion für Standard-Spieler, VIP-Mitglieder verhandeln höhere Limits individuell. KYC-Verifizierung ist vor der ersten Auszahlung erforderlich: Ausweis, Adressnachweis (Stromrechnung oder Kontoauszug nicht älter als drei Monate), bei manchen Fällen Screenshot der Flexepin-Kaufbestätigung. Der Support antwortet auf Deutsch per Live-Chat (24/7) und E-Mail (binnen 24 Stunden). Für Spieler mit hohem Einsatzvolumen und Geduld bei der Auszahlung bietet Rollino das umfassendste Gesamtpaket.
Drip Casino — Schnellste Auszahlungen
Drip ging 2023 an den Start, betrieben von Galaktika N.V. unter einer Curacao eGaming-Lizenz. Die Plattform kombiniert Slots, Live Casino und Sportsbook auf einer modernen Oberfläche, Provider-Lineup umfasst Pragmatic Play, Wazdan, Endorphina, BGaming, Spinomenal und Evoplay. Das Angebot ist schmaler als bei Rollino, dafür liegt der Fokus auf Geschwindigkeit: Auszahlungen werden innerhalb von 24 Stunden bearbeitet, in der Praxis landen Gewinne oft am selben Tag auf Skrill oder Neteller.
Der Willkommensbonus erreicht 150 Prozent bis 600 Euro plus 50 Freispiele mit dem Code LUCKYPUNCH, Wagering 30x. Mindesteinzahlung liegt bei 10 Euro, Mindestauszahlung ebenfalls bei 10 Euro. Flexepin wird ohne Aufschlag akzeptiert, maximaler Voucher-Wert 250 Euro pro Transaktion. Ab 1.250 Euro Auszahlung verlangt das Casino zusätzliche KYC-Dokumente — ein gängiger Schwellenwert im Curacao-Segment. Das VIP-Programm rechnet mit einem Punkt pro 20 Euro Einsatz und schaltet gestaffelt bessere Auszahlungsbedingungen, Cashbacks und Freispiele frei.
Support ist rund um die Uhr per Live-Chat und E-Mail erreichbar, durchschnittliche Antwortzeit im Chat unter fünf Minuten. Die Plattform bietet eine mobile-optimierte Website, keine dedizierte App. Drip hat in mehreren Reviews Bestnoten für Auszahlungsgeschwindigkeit erhalten — ein kritischer Punkt für Spieler, die Gewinne schnell reinvestieren oder abheben wollen. Wer auf schnelle Verfügbarkeit von Gewinnen Wert legt und keine Lust hat, drei Tage auf eine Banküberweisung zu warten, ist hier richtig.
Bizzo Casino — Etabliert seit 2018 mit hohem RTP
Bizzo läuft seit 2018 und gehört damit zu den dienstälteren Namen in dieser Liste. Curacao-Lizenz, über 4.000 Spiele von Amatic, Amusnet, BGaming, Big Time Gaming, Playngo, Yggdrasil, Push Gaming, Quickspin, Playtech, Evoplay, Novomatic und Endorphina. Die Plattform akzeptiert Fiat und Kryptowährungen, Zahlungsmethoden umfassen Visa, Mastercard, Skrill, Neteller, Paysafecard und Flexepin. Auszahlungen werden innerhalb von zwölf Stunden bearbeitet, schneller als bei den meisten Konkurrenten außer Drip.
Das Willkommenspaket bietet bis zu 1.250 Euro plus 125 Freispiele, verteilt über mehrere Einzahlungen. Dazu gibt es ein VIP-Programm mit Fortune Wheel — eine Art Glücksrad, das bei bestimmten Aktivitäten Boni, Cashbacks oder Freispiele auswirft. Der RTP über das Spieleportfolio liegt laut verfügbaren Angaben im oberen Durchschnitt, was Bizzo zum bevorzugten Ziel für Spieler macht, die langfristig kalkulieren statt nur auf Bonushöhe zu schauen. Die lange Betriebsgeschichte seit 2018 spricht für stabile Abläufe und funktionierende Auszahlungen, ein Punkt, den man bei Launch-2023-Casinos erst über Monate verifizieren kann.
Bets.io — Krypto-freundlich mit maximaler Anonymität
Bets.io ist ein Krypto-Casino mit Curacao-Lizenz, das Bitcoin, Litecoin, Dogecoin, Ethereum, Ripple, Cardano, Binance Coin und TRON akzeptiert. Flexepin fügt sich nahtlos in dieses Anonymitäts-Profil ein: Voucher kaufen, Code eingeben, keine Bankverbindung sichtbar. Auszahlungen laufen primär über Kryptowährungen und sind oft binnen Stunden abgeschlossen, alternativ über MoonPay für Fiat-Konvertierung. Mindesteinzahlung liegt bei 10 Euro, Gebühren fallen weder ein- noch auszahlungsseitig an.
Der Willkommensbonus erreicht 225 Prozent plus 225 Freispiele bis zu einem Bitcoin, ein aggressives Angebot für Krypto-Nutzer. Provider-Liste umfasst Endorphina, Betsoft, Pragmatic Play, Evolution, Ezugi, Belatra, Spinomenal, Iron Dog, TrueLab, Booming Games, Amatic, Habanero, GameArt, Fugaso, Mascot, Platipus, Tom Horn, Wazdan und BGaming. Wer Flexepin als erste Stufe der Anonymität nutzt und dann über Kryptowährungen auszahlt, maximiert die Distanz zu klassischen Bankingwegen. Das Casino zielt auf eine Nische — Spieler, die Wert auf Privatsphäre legen und mit Krypto-Wallets umgehen können — und bedient diese konsequent.
CrazyTower — DACH-fokussiert
CrazyTower operiert mit einer Curacao-Lizenz und taucht prominent in österreichischen Casino-Rankings auf, was auf einen Fokus auf den DACH-Raum hinweist. Flexepin-Einzahlungen laufen zwischen 10 und 500 Euro, sofortige Gutschrift. Auszahlungen über Kreditkarte (bis 3.000 Euro), Banküberweisung, MiFinity oder Kryptowährungen, Bearbeitungszeit ein bis drei Tage, Gebühren werden nicht erhoben. Währung ist Euro, was die Abrechnung für deutsche Spieler transparent hält.
Das Willkommenspaket wirbt mit 300 Prozent bis 3.000 Euro plus 300 Freispiele bei einer Mindesteinzahlung von 10 Euro. Öffentlich verfügbare Details zu Betreiber-Entity und konkreten Spielezahlen bleiben begrenzt, die Casino-Website selbst nennt keinen vollständigen Provider-Katalog. Wer CrazyTower testen will, sollte die angegebenen Kontaktkanäle nutzen und im Live-Chat nach Ownership-Details fragen — seriöse Casinos beantworten solche Fragen ohne Umschweife. Der DACH-Fokus zeigt sich auch in deutschsprachigem Support und Euro-Abrechnung ohne Währungsumrechnungsaufschläge.
Neospin — Breite E-Wallet-Auswahl
Neospin läuft unter einer Curacao-Lizenz und setzt die Mindesteinzahlung bei 20 Euro an, etwas höher als der Durchschnitt. Flexepin-Voucher bis 500 Euro werden akzeptiert, sofortige Gutschrift. Auszahlungen über Skrill, Neteller, MiFinity, Banküberweisung oder Kryptowährungen, Timing zwischen sofort (Krypto) und drei Tagen (Banküberweisung). Die breite E-Wallet-Palette macht Neospin zur praktischen Wahl für Spieler, die mehrere digitale Zahlungswege parallel nutzen und nicht auf eine Methode festgelegt sein wollen.
Der Willkommensbonus bietet 100 Prozent bis 600 Euro plus 100 Freispiele, Wagering liegt im Standardbereich von 30x bis 40x je nach Bonuskomponente. Provider-Details und genaue Spielezahlen sind öffentlich nicht umfassend dokumentiert, Android-App wird erwähnt, was mobile Nutzung erleichtert. Neospin positioniert sich im mittleren Segment — kein Highlight in einer Kategorie, aber solide Grundausstattung über alle Bereiche. Für Spieler, die Wert auf E-Wallet-Flexibilität legen, bleibt Neospin eine sinnvolle Option.
Playfina — Solide Curacao-Lizenz
Playfina operiert mit Curacao-Lizenz, Flexepin-Akzeptanz ist bestätigt, Mindesteinzahlung bei 10 Euro. Öffentlich verfügbare Details zu Betreiber, Spieleauswahl und konkreten Bonusbedingungen bleiben knapp. Die Casino-Website selbst listet Standard-Provider wie Pragmatic Play, NetEnt und Evolution, was auf ein solides Mittelfeld-Angebot hinweist. Auszahlungen laufen über die üblichen Kanäle — Banküberweisung, E-Wallets, Kryptowährungen — mit Bearbeitungszeiten zwischen einem und drei Tagen.
Wer Playfina nutzen will, sollte vor der ersten Einzahlung den Live-Chat kontaktieren und nach konkreten Wagering-Bedingungen, VIP-Programm und Auszahlungslimits fragen. Transparente Casinos beantworten solche Fragen binnen Minuten. Fehlende öffentliche Details bedeuten nicht automatisch Unseriösität, aber sie verschieben die Informationslast auf den Spieler.
Casinia — Breite Spieleauswahl
Casinia operiert unter Curacao-Lizenz, Flexepin wird akzeptiert, Mindesteinzahlung 10 Euro. Öffentliche Angaben zu Ownership und Backend-Struktur sind begrenzt, die Casino-Website wirbt mit einer breiten Spieleauswahl über mehrere Provider-Kategorien hinweg. Auszahlungen laufen über Standard-Kanäle mit Bearbeitungszeiten von ein bis drei Tagen, Gebühren werden nicht explizit ausgewiesen, was in der Branche üblicherweise bedeutet, dass sie auf Casino-Seite entfallen.
Die Bewertung von Casinia hängt stark vom individuellen Test ab. Registrierung, erste Einzahlung, Spielrunden und eine kleine Test-Auszahlung geben mehr Aufschluss als jede externe Liste. Curacao-Lizenzen sind rechtlich gültig, aber ihre praktische Handhabe variiert von Betreiber zu Betreiber. Casinia positioniert sich als mittleres Angebot ohne herausstechendes Merkmal — kein Grund zur Vorsicht, aber auch kein herausragender Vorteil gegenüber Rollino oder Drip.
Locowin — Etablierter Anbieter
Locowin läuft seit mehreren Jahren unter Curacao-Lizenz, Flexepin-Akzeptanz bestätigt, Mindesteinzahlung 10 Euro. Öffentliche Details zu Betreiber-Entity und konkreten Spielezahlen sind knapp, die längere Betriebsgeschichte seit circa 2019 spricht für funktionierende Prozesse. Auszahlungen über Banküberweisung, E-Wallets oder Kryptowährungen, Bearbeitungszeit ein bis drei Tage.
Locowin zielt nicht auf Highlight-Kategorien wie höchster Bonus oder schnellste Auszahlung, sondern auf solide Standardabwicklung über alle Bereiche. Für Spieler, die ein etabliertes Casino ohne experimentelle Features bevorzugen, bleibt Locowin eine praktikable Wahl. Die begrenzte öffentliche Datenlage macht auch hier einen Hands-on-Test zur verlässlichsten Informationsquelle.
Spinanga — Modernes Interface
Spinanga operiert mit Curacao-Lizenz, Flexepin wird akzeptiert, Mindesteinzahlung 10 Euro. Die Casino-Website setzt auf ein modernes, übersichtliches Interface, was die Navigation erleichtert. Öffentlich verfügbare Details zu Ownership, Provider-Zahlen und konkreten Bonusbedingungen bleiben begrenzt, Auszahlungen laufen über die üblichen Kanäle mit Bearbeitungszeiten von ein bis drei Tagen.
Spinanga positioniert sich im Mittelfeld der Liste — keine herausragenden Stärken, aber auch keine dokumentierten Schwächen. Wer Wert auf eine aufgeräumte Benutzeroberfläche legt und keine maximale Spieleauswahl braucht, findet hier eine solide Basis. Wie bei den anderen knapp dokumentierten Einträgen gilt: Live-Chat nutzen, konkrete Fragen stellen, Antworten abwarten. Seriöse Betreiber liefern klare Antworten, unseriöse weichen aus.
Welche Casinos akzeptieren Flexepin in Deutschland?
Alle zehn genannten Casinos akzeptieren Flexepin-Einzahlungen von deutschen Spielern. Sie operieren mit Curacao-Lizenzen und sind international zugänglich, unterliegen aber nicht der deutschen GGL-Regulierung. Das bedeutet: Kein Zugang zu OASIS-Sperrsystem, kein LUGAS-Limit von 1.000 Euro pro Monat, kein deutscher Rechtsweg bei Streitigkeiten. Dafür keine Einsatzlimits von einem Euro pro Spin, keine Fünf-Sekunden-Regel, kein monatliches Einzahlungslimit. Die rechtliche Grauzone schneidet in beide Richtungen.
Kann ich Casino-Boni mit Flexepin-Einzahlungen beanspruchen?
Ja. Alle aufgeführten Casinos akzeptieren Flexepin-Einzahlungen für Willkommensboni ohne Einschränkung. Das unterscheidet Flexepin von Skrill oder Neteller, die bei manchen Anbietern vom Bonus ausgeschlossen sind. Wagering Requirements liegen je nach Casino zwischen 30x und 45x, ein Standardbereich im Curacao-Segment. Flexepin-Nutzer werden bonusseitig nicht benachteiligt — der Voucher zählt wie jede andere Einzahlungsmethode.
Was ist Flexepin und wie funktioniert es?
Flexepin ist ein Prepaid-Voucher-System aus Australien, reguliert von Finanzaufsichtsbehörden und seit mehreren Jahren im europäischen Markt verfügbar. Man kauft einen Voucher mit festem Nennwert, erhält einen 16-stelligen PIN-Code und gibt diesen im Casino-Kassenbereich ein. Das Guthaben wird sofort gutgeschrieben, ohne dass Bankdaten, Kreditkartennummern oder E-Wallet-Credentials an den Casino-Betreiber übermittelt werden. Der Voucher ist Einweg: Einmal eingelöst, verfällt der Code.
Flexepin als Prepaid-Voucher — Funktionsweise
Flexepin funktioniert nach dem klassischen Prepaid-Modell. Der Käufer erwirbt einen Voucher mit festem Nennwert — 10, 20, 30, 50, 100, 150, 200 oder 250 Euro, je nach Verkaufsstelle. Der Voucher trägt einen eindeutigen 16-stelligen Code, der beim Kauf aktiviert wird. Dieser Code repräsentiert das Guthaben. Im Casino wählt der Spieler Flexepin als Zahlungsmethode, gibt den Code ein, bestätigt den Betrag, Guthaben erscheint auf dem Casino-Konto. Keine Registrierung eines Flexepin-Accounts notwendig, keine monatlichen Gebühren, keine laufende Verwaltung.
Der Voucher ist anonym in dem Sinne, dass der Kauf keine Identitätsprüfung erfordert — weder online bei Resellern noch physisch am Point-of-Sale. Das unterscheidet Flexepin von Banküberweisungen oder Kreditkarten, die immer den Namen des Kontoinhabers tragen. Allerdings ist die Anonymität nicht absolut: Online-Reseller speichern IP-Adressen und Kaufdaten, Casinos verlangen bei der ersten Auszahlung KYC-Dokumente (Ausweis, Adressnachweis), und in Deutschland können Ermittlungsbehörden bei Verdacht auf Geldwäsche Transaktionsketten nachverfolgen. Flexepin bietet Privatsphäre gegenüber dem Casino-Betreiber, nicht gegenüber staatlichen Stellen.
Wo kann man Flexepin-Voucher in Deutschland kaufen?
Flexepin-Voucher sind in Deutschland primär über Online-Reseller erhältlich, die drei größten Anbieter sind VGO-Shop, Dundle und Baxity. VGO-Shop (vgo-shop.com) unterhält eine offizielle Vertriebspartnerschaft mit Flexepin, bietet Nennwerte von 10 bis 250 Euro und liefert per E-Mail binnen Minuten; die Service-Gebühr variiert nach Nennwert, zum Beispiel 11,99 Euro Aufschlag für einen 200-Euro-Voucher, bezahlt wird per PayPal, Klarna, Kreditkarte oder GiroPay. Dundle (dundle.com) ist ein autorisierter Distributor mit Nennwerten von 10 bis 100 Euro, sofortiger E-Mail-Lieferung und Zahlung über PayPal, Apple Pay, Skrill, Visa oder Mastercard, bei ähnlichen Service-Gebühren wie VGO-Shop. Baxity (baxity.com) bietet Nennwerte von 10 bis 200 Euro, E-Mail-Lieferung und Zahlung per Kreditkarte, PayPal oder Sofortüberweisung.
Physische Retail-Standorte in Deutschland sind begrenzt. Die offizielle Flexepin-Website bietet einen Store Locator, dieser fokussiert aber primär auf Australien und Kanada. In Europa konzentriert sich der Vertrieb auf Online-Reseller. Wer einen Voucher physisch mit Bargeld kaufen will, findet in Deutschland keine flächendeckende Verfügbarkeit — anders als bei Paysafecard, die an Tankstellen und Kiosken erhältlich ist.
Schritt-für-Schritt: Einzahlung im Casino
Zuerst steht der Voucher-Kauf an: Man wählt einen Online-Reseller (VGO-Shop, Dundle, Baxity), entscheidet sich für einen Nennwert, wählt die Zahlungsmethode und kauft — der 16-stellige PIN-Code kommt per E-Mail, meist binnen zwei bis fünf Minuten. Anschließend folgt die Casino-Wahl: eines der oben genannten Casinos mit Flexepin-Akzeptanz aufrufen und registrieren oder einloggen. Danach öffnet man den Kassenbereich über den Menüpunkt „Einzahlung“ oder „Kasse“ und wählt dort in der Liste der Zahlungsmethoden Flexepin aus. Im nächsten Schritt wird der Code eingegeben — den 16-stelligen PIN-Code aus der E-Mail in das Eingabefeld kopieren oder abtippen und den Betrag auswählen (bis zur Voucher-Höhe). Zum Schluss nur noch bestätigen: Nach der Bestätigung der Transaktion erscheint das Guthaben sofort auf dem Casino-Konto, in der Regel binnen weniger Sekunden.
Flexepin-Einzahlungen sind irreversibel. Der Code kann nach Einlösung nicht rückerstattet oder storniert werden. Das unterscheidet Prepaid-Voucher von Kreditkarten oder PayPal, wo Chargebacks möglich sind. Einmal eingelöst, ist das Guthaben im Casino.
Wie funktioniert die Einzahlung mit Flexepin im Online-Casino?
Flexepin-Einzahlungen laufen über ein einfaches Code-Einlösungs-Interface im Casino-Kassenbereich. Der Spieler wählt Flexepin als Methode, gibt den 16-stelligen Code ein, wählt den Betrag (bis zur Voucher-Höhe), bestätigt. Das Casino validiert den Code bei Flexepin, prüft Gültigkeit und verbleibenden Wert, schreibt das Guthaben sofort gut. Kein zusätzliches Login, keine Zwei-Faktor-Authentifizierung, keine Wartezeit. Der gesamte Prozess dauert unter einer Minute.
Wo kann ich Flexepin-Voucher in Deutschland kaufen?
Online über VGO-Shop, Dundle oder Baxity, sofortige E-Mail-Lieferung nach Kauf. Physische Retail-Standorte in Deutschland sind rar und nicht flächendeckend verfügbar. Wer Voucher mit Bargeld kaufen will, findet in Deutschland keine verlässliche Infrastruktur — Online-Kauf per PayPal, Kreditkarte oder Klarna ist der Standardweg.
Wie lange dauert es, bis eine Flexepin-Einzahlung gutgeschrieben wird?
Sofort. Flexepin-Einzahlungen erscheinen auf dem Casino-Konto binnen Sekunden nach Bestätigung. Es gibt keine Bearbeitungszeit, keine Bankarbeitstage, keine Verzögerung durch Zahlungsdienstleister. Der Code wird in Echtzeit validiert, Guthaben wird in Echtzeit gutgeschrieben. Das macht Flexepin zur schnellsten Einzahlungsmethode neben Kryptowährungen.
Flexepin und legale Casinos in Deutschland — die Wahrheit
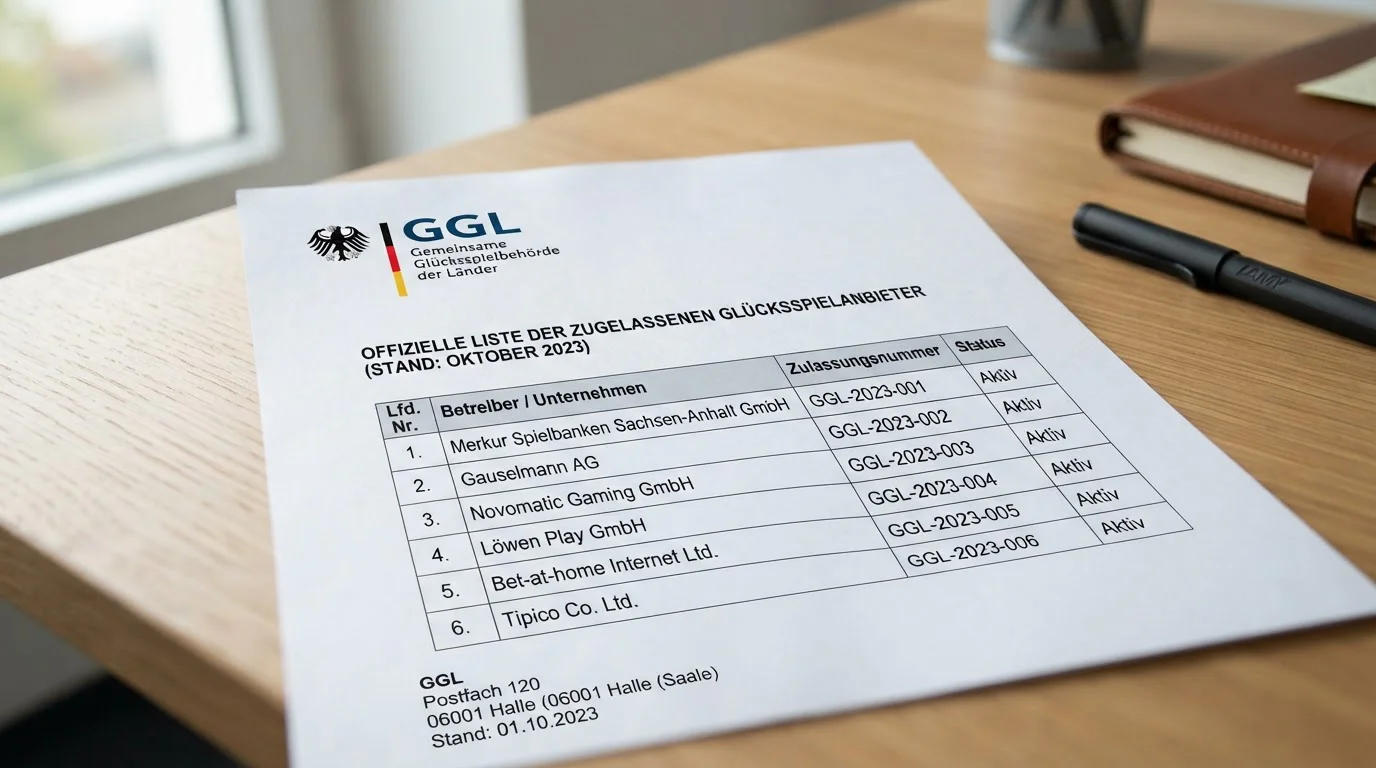
Hier kommt der Punkt, den die meisten Flexepin-Ratgeber ausblenden: Kein einziges Casino mit deutscher GGL-Lizenz akzeptiert Flexepin als Zahlungsmethode. Die Gemeinsame Glücksspielbehörde der Länder reguliert seit Juli 2021 den deutschen Online-Glücksspielmarkt, führt eine öffentliche Whitelist aller lizenzierten Anbieter und prüft Zahlungsdienstleister streng. Flexepin steht nicht auf der Liste der zugelassenen Methoden. Wer mit Flexepin einzahlt, landet automatisch bei einem offshore-lizenzierten Casino aus Curacao, Malta oder Gibraltar — außerhalb der deutschen Regulierung.
Was ist die GGL-Whitelist?
Die GGL-Whitelist ist das offizielle Register aller Online-Glücksspielanbieter, die in Deutschland legal operieren dürfen. Sie ist öffentlich einsehbar unter ggl-behoerde.de und listet über 30 Anbieter (Stand 2026) mit Name, Betreiber-Entity und Lizenznummer. Nur wer auf dieser Liste steht, darf virtuelles Automatenspiel und Online-Poker in Deutschland anbieten. Casinos ohne GGL-Lizenz operieren illegal, auch wenn sie ihre Dienste auf Deutsch anbieten und Euro akzeptieren.
GGL-lizenzierte Casinos unterliegen strengen Auflagen: monatliches Einzahlungslimit von 1.000 Euro (anbieterübergreifend, via LUGAS erzwungen), maximaler Einsatz von einem Euro pro Spin, Fünf-Sekunden-Mindestspieldauer, Anbindung an das OASIS-Sperrsystem, KYC-Verifizierung vor der ersten Auszahlung. Diese Limits sind nicht verhandelbar. Die Whitelist umfasst Anbieter wie StarGames, Löwenplay, bwin, Wildz, Lapalingo, DrückGlück und weitere. Alle akzeptieren PayPal, Trustly, Skrill, Neteller, Klarna, Paysafecard, Visa, Mastercard, Banküberweisung — aber kein Flexepin.
Warum akzeptieren GGL-Casinos kein Flexepin?
Die GGL prüft Zahlungsdienstleister auf Compliance mit deutschen Anti-Geldwäsche-Vorschriften (AML), Know-Your-Customer-Standards (KYC) und technischer Anbindung an LUGAS und OASIS. Flexepin bietet keine direkte KYC-Verifizierung beim Voucher-Kauf, keine automatische Anbindung an deutsche Sperrsysteme, keine Echtzeit-Übermittlung von Transaktionsdaten an die GGL. PayPal, Trustly, Skrill und Neteller haben diese technischen und regulatorischen Schnittstellen implementiert — Flexepin nicht.
Das macht Flexepin nicht illegal, aber inkompatibel mit der GGL-Regulierung. Casinos, die Flexepin akzeptieren, operieren mit Lizenzen aus Curacao (Curacao Gaming Authority), Malta (Malta Gaming Authority, wobei auch MGA-Casinos Flexepin selten unterstützen), Gibraltar oder Anjouan. Diese Lizenzen sind international gültig, aber in Deutschland nicht anerkannt. Die GGL verfolgt offshore-Anbieter aktiv: 2025 wurden über 1.500 Maßnahmen gegen illegale Angebote angeordnet, darunter IP-Sperren, Zahlungsblockaden und rechtliche Verfolgung.
Rechtliche Einordnung: Offshore vs. GGL
Wer bei einem offshore-Casino mit Flexepin einzahlt, bewegt sich in einer rechtlichen Grauzone. Das Spielen selbst ist für deutsche Spieler nicht strafbar — der Glücksspielstaatsvertrag richtet sich an Anbieter, nicht an Konsumenten. Aber: Spieler haben keinen Zugang zu deutschen Verbraucherschutz-Mechanismen (OASIS-Sperre, LUGAS-Limit), keinen deutschen Rechtsweg bei Streitigkeiten, keine Gewähr, dass Gewinne ausgezahlt werden. Offshore-Casinos unterliegen der Aufsicht ihrer Lizenzgeber (Curacao Gaming Authority, Malta Gaming Authority), deren Durchsetzungskraft variiert.
GGL-lizenzierte Casinos bieten rechtliche Sicherheit: deutscher Rechtsweg, Einlagensicherung, unabhängige RTP-Prüfungen, Anbindung an Spielerschutz-Systeme. Dafür strenge Limits: 1.000 Euro Einzahlung pro Monat, ein Euro pro Spin, keine Tischspiele (außer in Schleswig-Holstein, Bayern, Baden-Württemberg). Offshore-Casinos bieten keine Limits, höhere Einsätze, Tischspiele, Live Dealer — aber keine rechtliche Handhabe bei Problemen. Die Wahl zwischen GGL und offshore ist eine Risikoabwägung, keine Frage von legal vs. illegal.
Kann ich mit Flexepin bei legalen deutschen Online-Casinos einzahlen?
Nein. Kein GGL-lizenziertes Casino akzeptiert Flexepin. Wer Flexepin nutzt, landet bei offshore-Casinos außerhalb der deutschen Regulierung. Legale Alternativen mit ähnlicher Anonymität: Paysafecard (bei einigen GGL-Casinos akzeptiert, ebenfalls Prepaid-Voucher), Trustly (Banküberweisung ohne Kontodaten-Weitergabe), Klarna (Pay-now ohne Kreditkarte). Diese Methoden sind GGL-kompatibel und bieten den Schutz der deutschen Regulierung.
Auszahlungen bei Flexepin-Casinos — was Sie wissen müssen
Flexepin ist eine reine Einzahlungsmethode. Auszahlungen über denselben Voucher sind technisch nicht möglich, weil der Code Einweg ist und nach Einlösung verfällt. Das unterscheidet Flexepin von E-Wallets wie Skrill oder Neteller, wo Geld bidirektional fließt, und von Kreditkarten, wo Casinos Rückbuchungen auf dieselbe Karte leisten können. Wer mit Flexepin einzahlt, braucht eine zweite Methode für Auszahlungen.
Warum sind Auszahlungen mit Flexepin nicht möglich?
Flexepin-Voucher sind Prepaid-Codes ohne Rückkanal. Der Code repräsentiert ein Guthaben beim Flexepin-Prozessor, das beim Einlösen an den Merchant (in diesem Fall das Casino) übertragen wird. Nach Übertragung ist der Code verbraucht, das Guthaben liegt beim Casino, nicht mehr bei Flexepin. Es gibt kein Flexepin-Konto, auf das das Casino zurücküberweisen könnte, keine Wallet, keine Kartennummer, kein IBAN. Der Voucher ist eine Einbahnstraße: Geld fließt vom Käufer über Flexepin ins Casino, aber nicht zurück.
Technisch könnte Flexepin ein Rückerstattungs-System implementieren, bei dem ein neuer Voucher-Code generiert und dem Spieler zugeschickt wird. Das würde aber bedeuten, dass Flexepin KYC-Daten (Name, Adresse, E-Mail) vom Casino erhält, um den Empfänger zu identifizieren — genau das, was Flexepin vermeiden will. Die Anonymität des Voucher-Systems steht im Widerspruch zur Rückverfolgbarkeit, die Auszahlungen erfordern. Daher: Flexepin ist Einzahlung only, Auszahlungen laufen über andere Wege.
Alternative Auszahlungsmethoden
Alle Flexepin-Casinos bieten alternative Auszahlungswege. Die folgende Tabelle fasst die gängigsten Methoden mit Geschwindigkeit, Gebühren und Verfügbarkeit zusammen.
| Methode | Geschwindigkeit | Gebühren | Verfügbarkeit bei Flexepin-Casinos |
|---|---|---|---|
| Banküberweisung | 3–5 Tage | 0% (meist) | Alle |
| Skrill | 1–24 Stunden | 0% (meist) | Rollino, Drip, Bizzo, Neospin, andere |
| Neteller | 1–24 Stunden | 0% (meist) | Rollino, Drip, Bizzo, Neospin, andere |
| MiFinity | 1–24 Stunden | 0% (meist) | Bizzo, CrazyTower, Neospin |
| Kryptowährungen | Sofort bis 3 Tage | 0% (meist) | Bets.io, Rollino, Drip, Bizzo, andere |
| PayPal | 1–24 Stunden | 0% (meist) | Nicht bei Flexepin-Casinos (nur GGL) |
Banküberweisung ist die langsamste, aber universellste Methode. Jedes Casino bietet sie an, Gebühren fallen selten an, aber die Bearbeitungszeit von drei bis fünf Werktagen ist für Spieler, die schnell auf Gewinne zugreifen wollen, frustrierend. E-Wallets (Skrill, Neteller, MiFinity) sind schneller — meist binnen 24 Stunden, oft am selben Tag. Kryptowährungen sind bei Casinos wie Bets.io sofort verfügbar, setzen aber voraus, dass der Spieler eine Krypto-Wallet besitzt und mit Blockchain-Transaktionen umgehen kann.
PayPal fehlt in der Liste, weil PayPal in Deutschland ausschließlich mit GGL-lizenzierten Casinos kooperiert. Kein offshore-Casino bietet PayPal für deutsche Spieler an. Das ist ein Indikator für Legalität: Wer PayPal sieht, hat ein GGL-Casino vor sich. Wer Flexepin sieht, hat ein offshore-Casino vor sich. Die beiden schließen einander aus.
Verifizierung beim ersten Withdrawal
Alle Casinos verlangen bei der ersten Auszahlung eine Identitätsprüfung (KYC). Das umfasst üblicherweise: Kopie des Personalausweises oder Reisepasses, Nachweis der Wohnadresse (Stromrechnung, Kontoauszug, nicht älter als drei Monate), bei manchen Casinos einen Nachweis des Flexepin-Vouchers (Screenshot der Kaufbestätigung). Diese Verifizierung ist nicht optional. Auch bei offshore-Casinos, auch wenn Flexepin anonym ist. Der Grund: Anti-Geldwäsche-Vorschriften (AML) verlangen, dass Casinos die Identität des Auszahlungsempfängers kennen.
Die Ironie liegt auf der Hand: Flexepin wird als anonyme Methode beworben, aber spätestens beim ersten Withdrawal muss der Spieler seine Identität vollständig offenlegen. Die Anonymität gilt nur für die Einzahlung, nicht für die Auszahlung. Casinos speichern diese Daten, geben sie bei behördlichen Anfragen weiter und nutzen sie zur Betrugsprävention. Wer absolute Anonymität will, findet sie im regulierten Online-Glücksspiel nicht — auch nicht mit Flexepin.
Ist eine Auszahlung über Flexepin möglich?
Nein. Flexepin ist technisch und strukturell eine Einzahlungs-only-Methode. Auszahlungen laufen über Banküberweisung, E-Wallets oder Kryptowährungen. Wer mit Flexepin einzahlt, braucht zwingend eine zweite Auszahlungsmethode, die KYC-Verifizierung durchläuft. Das relativiert die Anonymität des Vouchers erheblich.
Bonusangebote und Limits bei Flexepin-Einzahlungen
Fast alle Flexepin-Casinos akzeptieren Voucher-Einzahlungen für Willkommensboni ohne Einschränkung. Das unterscheidet Flexepin positiv von E-Wallets wie Skrill oder Neteller, die bei manchen Anbietern vom Bonus ausgeschlossen sind. Wagering Requirements liegen im Curacao-Segment zwischen 30x und 45x, Mindesteinzahlungen für Bonus-Aktivierung meist bei 10 oder 20 Euro. Die Bonushöhe variiert stark: Rollino bietet bis zu 6.000 Euro über vier Einzahlungen, Bets.io bis zu einem Bitcoin, Drip 600 Euro plus 50 Freispiele.
Welche Boni sind mit Flexepin verfügbar?
Alle Standard-Bonustypen funktionieren mit Flexepin: Willkommensbonus (Match-Prozentsatz plus Freispiele), Reload-Boni (für Folgeeinzahlungen), Cashback (Prozentsatz der Verluste zurück), VIP-Programm-Boni (gestaffelt nach Einsatzvolumen). Flexepin-Einzahlungen werden wie Kreditkarten- oder Banküberweisungs-Einzahlungen behandelt — kein Bonus-Ausschluss, keine reduzierten Prozentsätze. Das macht Flexepin zur bonusfreundlichsten Prepaid-Methode nach Paysafecard.
Ein typisches Beispiel: Rollino bietet 200 Prozent bis 1.000 Euro plus 100 Freispiele auf die erste Einzahlung, Wagering 30x für den Bonus, 40x für Spins. Mindesteinzahlung 10 Euro. Wer mit einem 50-Euro-Flexepin-Voucher einzahlt, erhält 100 Euro Bonus plus Freispiele. Das Gesamtguthaben von 150 Euro muss 30-mal umgesetzt werden (4.500 Euro Umsatz), bevor eine Auszahlung möglich ist. Freispiel-Gewinne unterliegen dem 40-fachen Wagering. Diese Bedingungen sind Standard im offshore-Segment, nicht spezifisch für Flexepin.
Mindesteinzahlungen: 10 €, 20 € oder mehr?
Die meisten Flexepin-Casinos setzen die Mindesteinzahlung bei 10 Euro an (Rollino, Drip, Bizzo, Bets.io, CrazyTower, Playfina, Casinia, Locowin, Spinanga). Neospin liegt bei 20 Euro, was die höchste Schwelle in dieser Liste darstellt. Flexepin-Voucher selbst sind ab 10 Euro erhältlich, was die 10-Euro-Schwelle praktisch macht — der kleinste Voucher reicht für die erste Einzahlung.
Maximale Einzahlung pro Voucher liegt je nach Nennwert zwischen 10 und 250 Euro. Wer höhere Beträge einzahlen will, kann mehrere Voucher kombinieren: Die meisten Casinos erlauben sequenzielle Einzahlungen, bei denen der Spieler nacheinander mehrere Codes eingibt. Beispiel: Drei 100-Euro-Voucher ergeben 300 Euro Gesamteinzahlung. Manche Casinos erlauben auch die Eingabe mehrerer Codes in einer Transaktion, aber das ist seltener und muss im Casino-Kassenbereich verifiziert werden.
Für Spieler mit kleinem Budget sind 10-Euro-Mindesteinzahlungen zugänglich. Wer 5-Euro-Einzahlungen sucht, findet im Flexepin-Segment keine Optionen — der Markt hat sich bei 10 Euro eingependelt. GGL-Casinos bieten teilweise 5-Euro-Schwellen, aber sie akzeptieren kein Flexepin.
Wagering Requirements und Bonusbedingungen
Wagering Requirements (Umsatzbedingungen) geben an, wie oft der Bonus umgesetzt werden muss, bevor eine Auszahlung möglich ist. Beispiel: Ein 100-Euro-Bonus mit 30x Wagering erfordert 3.000 Euro Einsatzvolumen. Freispiel-Gewinne unterliegen oft höherem Wagering (40x) als der Einzahlungsbonus selbst. Diese Bedingungen sind Standard im offshore-Segment und gelten unabhängig von der Einzahlungsmethode.
Die typischen Bonusbedingungen bei Flexepin-Casinos folgen einem klaren Muster. Das Wagering liegt bei 30x bis 45x für Einzahlungsboni und 40x bis 50x für Freispiel-Gewinne. Der maximale Einsatz während des Wagerings beträgt oft 5 Euro pro Spin, bei manchen Casinos 10 Euro — höhere Einsätze führen zur Konfiszierung des Bonus. Als Zeitlimit gilt, dass Boni nach 7 bis 30 Tagen verfallen, wenn das Wagering nicht erfüllt ist. Bei der Spielgewichtung zählen Slots 100 Prozent zum Wagering, Tischspiele oft nur 10 bis 20 Prozent und Live Dealer oft 0 Prozent. Und die maximale Auszahlung aus Freispielen ist häufig bei 100 oder 200 Euro gedeckelt, auch wenn die Gewinne höher ausfallen.
Diese Bedingungen stehen in den Allgemeinen Geschäftsbedingungen (AGB) des Casinos, meist im Abschnitt „Bonusbedingungen“ oder „Bonus Terms“. Wer sie nicht liest, riskiert Konfiszierung von Gewinnen bei Verstoß. Seriöse Casinos weisen im Kassenbereich auf die wichtigsten Punkte hin, aber die vollständige Rechtslage liegt in den AGB.
Welche Limits gelten für Flexepin-Einzahlungen?
Mindesteinzahlung: 10 bis 20 Euro, je nach Casino. Maximale Einzahlung pro Voucher: 10 bis 250 Euro, je nach Nennwert. Maximale Gesamteinzahlung: Casinos setzen oft Tageslimits (500 bis 5.000 Euro), aber diese sind verhandelbar bei VIP-Spielern. Wer regelmäßig höhere Beträge einzahlt, sollte den VIP-Manager kontaktieren und individuelle Limits aushandeln.
Flexepin selbst berechnet keine Transaktionsgebühren auf Casino-Seite. Der Voucher-Wert wird 1:1 gutgeschrieben. Gebühren fallen beim Kauf an: Online-Reseller berechnen Service-Gebühren (ca. 10 bis 12 Euro Aufschlag bei einem 200-Euro-Voucher), die Flexepin-Nennwerte selbst tragen keine laufenden Kosten. Nach Ablauf der Gültigkeitsdauer (ein Jahr ab Kaufdatum) fällt eine Maintenance Fee von 2,50 Euro pro Monat an, die vom verbleibenden Voucher-Wert abgezogen wird. Das betrifft nur ungenutzte Voucher — wer den Code innerhalb eines Jahres einlöst, zahlt keine Maintenance Fee.
Welche Gebühren fallen bei Flexepin-Zahlungen an?
Flexepin berechnet keine Transaktionsgebühren beim Einlösen im Casino. Der Voucher-Wert wird vollständig gutgeschrieben. Gebühren entstehen beim Kauf: Online-Reseller wie VGO-Shop, Dundle oder Baxity berechnen Service-Gebühren, die je nach Nennwert variieren. Beispiel VGO-Shop: 10-Euro-Voucher kostet 10 Euro (keine Gebühr), 50-Euro-Voucher kostet 53,99 Euro, 100-Euro-Voucher kostet 107,99 Euro, 200-Euro-Voucher kostet 211,99 Euro. Die prozentuale Gebühr sinkt mit steigendem Nennwert, liegt aber immer zwischen 4 und 8 Prozent.
Wer Flexepin regelmäßig nutzt, zahlt diese Gebühren bei jedem Kauf. Das summiert sich: Zehn 50-Euro-Voucher kosten etwa 40 Euro Gebühren, die bei einer direkten Banküberweisung oder E-Wallet-Einzahlung entfallen würden. Flexepin ist bequem und anonym, aber nicht kostenlos. Wer Gebühren vermeiden will, sollte Trustly, Klarna oder Banküberweisung nutzen — diese Methoden sind bei GGL-Casinos verfügbar und gebührenfrei.
Vor- und Nachteile von Flexepin im Casino
Flexepin bietet Anonymität, Geschwindigkeit und Bonuskompatibilität, aber keine Auszahlungsfunktion, begrenzte GGL-Kompatibilität und Service-Gebühren beim Kauf. Die folgende Aufstellung fasst Stärken und Schwächen zusammen.
Vorteile:
- Anonymität gegenüber dem Casino: Keine Bankdaten, keine Kreditkartennummer, keine E-Wallet-Credentials. Das Casino sieht nur den Voucher-Code, keine Identität des Einzahlers.
- Sofortige Gutschrift: Flexepin-Einzahlungen erscheinen binnen Sekunden auf dem Casino-Konto. Keine Wartezeit, keine Bankarbeitstage.
- Bonuskompatibilität: Alle Flexepin-Casinos akzeptieren Voucher-Einzahlungen für Willkommensboni. Kein Bonus-Ausschluss wie bei Skrill oder Neteller.
- Keine Registrierung notwendig: Kein Flexepin-Account, keine monatlichen Gebühren, keine Verwaltung. Voucher kaufen, Code eingeben, fertig.
- Budgetkontrolle: Prepaid-Voucher begrenzen das Einzahlungsvolumen physisch. Wer einen 50-Euro-Voucher kauft, kann maximal 50 Euro einzahlen — keine Gefahr von Impulskäufen über Kreditkarte.
Nachteile:
- Keine Auszahlungen möglich: Flexepin ist Einzahlung only. Gewinne müssen über Banküberweisung, E-Wallets oder Kryptowährungen ausgezahlt werden. Das erfordert eine zweite Zahlungsmethode und KYC-Verifizierung.
- Keine GGL-Kompatibilität: Kein GGL-lizenziertes Casino akzeptiert Flexepin. Wer Flexepin nutzt, landet bei offshore-Casinos ohne deutschen Rechtsweg.
- Service-Gebühren beim Kauf: Online-Reseller berechnen 4 bis 8 Prozent Aufschlag. Wer regelmäßig einzahlt, zahlt diese Gebühren jedes Mal.
- Begrenzte physische Verfügbarkeit in Deutschland: Flexepin ist primär online erhältlich, physische Retail-Standorte sind rar. Wer mit Bargeld kaufen will, findet keine flächendeckende Infrastruktur.
- Gültigkeitsdauer: Voucher verfallen ein Jahr nach Kauf, danach fällt Maintenance Fee an. Wer Voucher auf Vorrat kauft, riskiert Wertverlust.
- Keine Rückerstattung nach Einlösung: Flexepin-Transaktionen sind irreversibel. Wer den Code irrtümlich im falschen Casino einlöst oder einen Tippfehler macht, bekommt das Guthaben nicht zurück.
Ist Flexepin sicher und anonym?
Flexepin ist sicher im technischen Sinne: SSL-Verschlüsselung, keine Weitergabe von Bankdaten an Casinos, reguliert von australischen Finanzaufsichtsbehörden. Die Anonymität ist relativ: Der Voucher-Kauf hinterlässt Spuren (IP-Adresse bei Online-Resellern, Kamera-Aufnahmen bei physischem Kauf), und KYC-Verifizierung bei der ersten Auszahlung offenbart die Identität vollständig. Flexepin bietet Privatsphäre gegenüber dem Casino-Betreiber während der Einzahlung, aber keine absolute Anonymität gegenüber Behörden oder bei Auszahlungen.
Was ist der Unterschied zwischen Flexepin und Paysafecard?
Paysafecard ist die etabliertere Prepaid-Voucher-Methode mit flächendeckender Verfügbarkeit in Deutschland (Tankstellen, Kioske, Supermärkte). Flexepin ist primär online erhältlich und weniger verbreitet. Beide sind Einweg-Voucher, beide akzeptieren keine Auszahlungen, beide bieten Anonymität während der Einzahlung. Paysafecard wird von einigen GGL-Casinos akzeptiert, Flexepin nicht. Paysafecard-Voucher sind in Nennwerten von 10 bis 100 Euro erhältlich (Deutschland), Flexepin bis 250 Euro (international). Gebührenstruktur ähnlich: Service-Gebühren beim Kauf, Maintenance Fee nach Ablauf der Gültigkeitsdauer.
Der Hauptunterschied liegt in der Akzeptanz: Paysafecard ist bei mehr Casinos verfügbar, einschließlich einiger GGL-lizenzierter Anbieter. Flexepin ist auf offshore-Casinos beschränkt. Für Spieler, die Wert auf GGL-Kompatibilität legen, ist Paysafecard die bessere Wahl. Für Spieler, die offshore-Casinos bevorzugen und höhere Voucher-Nennwerte brauchen, bietet Flexepin mehr Flexibilität.
Weitere Alternativen: Neosurf (ähnlich wie Flexepin, primär online, ebenfalls offshore-fokussiert), CashtoCode (bei einigen GGL-Casinos akzeptiert, Bareinzahlung über Retail-Partner, kein Voucher-Code), Trustly (Banküberweisung ohne Kontodaten-Weitergabe, GGL-kompatibel, keine Anonymität), Klarna (Pay-now ohne Kreditkarte, GGL-kompatibel, keine Anonymität).
Neue Flexepin-Casinos 2026 und Auswahlkriterien
Die Liste oben enthält sowohl etablierte Anbieter (Bizzo seit 2018, Locowin seit 2019) als auch neuere Launches (Drip 2023). Neue Casinos bieten oft höhere Boni und modernere Interfaces, aber weniger Betriebsgeschichte. Etablierte Casinos haben nachweisbare Track Records bei Auszahlungen, aber konservativere Bonusangebote. Die Wahl zwischen neu und etabliert hängt von der Risikobereitschaft ab.
Was macht ein neues Casino empfehlenswert?
Ein neues Casino ist empfehlenswert, wenn es eine gültige Lizenz vorhält (Curacao, Malta), transparente Bonusbedingungen kommuniziert, Auszahlungen binnen der angegebenen Fristen bearbeitet und auf Anfragen im Live-Chat binnen Minuten antwortet. Drip Casino (Launch 2023) erfüllt diese Kriterien: Curacao eGaming-Lizenz, Galaktika N.V. als Betreiber öffentlich genannt, Auszahlungen binnen 24 Stunden dokumentiert, Live-Chat antwortet in unter drei Minuten. Das macht Drip zu einem empfehlenswerten neuen Anbieter.
Was ein neues Casino nicht empfehlenswert macht: Fehlende Lizenz-Details im Impressum, ausweichende Antworten im Live-Chat, Verzögerungen bei der ersten Auszahlung ohne Erklärung, Bonusbedingungen in unverständlichem Legalese versteckt. Wer bei einem neuen Casino registriert, sollte mit kleinem Einsatz testen: 20 Euro einzahlen, spielen, 50 Euro auszahlen lassen. Wenn die Auszahlung binnen der angegebenen Frist (ein bis drei Tage) ohne Probleme ankommt, ist das Casino vertrauenswürdig. Wenn die Auszahlung verzögert wird, der Support nicht antwortet oder zusätzliche Dokumente verlangt werden, die bei der Verifizierung nicht erwähnt waren — Finger weg.
Unsere Auswahlkriterien für die Liste
Die zehn Casinos oben wurden nach fünf Kriterien ausgewählt. Erstens eine gültige Curacao-Lizenz: Alle Anbieter halten eine aktive Lizenz der Curacao Gaming Authority oder eines ihrer Sublizenz-Anbieter (Antillephone, Curacao eGaming), Casinos ohne Lizenz wurden nicht aufgenommen. Zweitens die bestätigte Flexepin-Akzeptanz: Jedes Casino akzeptiert Flexepin-Einzahlungen von deutschen Spielern, verifiziert über Casino-Website, Live-Chat oder unabhängige Reviews. Drittens funktionierende Auszahlungen: dokumentierte Auszahlungs-Timings aus öffentlichen Reviews (Casino.org, Chipy, Betterbonus, Strafe), wobei Casinos mit häufigen Auszahlungsbeschwerden aussortiert wurden. Viertens transparente Bonusbedingungen: Wagering Requirements, maximale Einsätze und Zeitlimits sind öffentlich einsehbar, und Casinos, die Bonusbedingungen im Kleingedruckten verstecken, wurden nicht aufgenommen. Und fünftens deutscher Kundenservice: Live-Chat oder E-Mail-Support auf Deutsch verfügbar, mit Antwortzeiten unter 24 Stunden (E-Mail) oder unter fünf Minuten (Live-Chat).
Diese Kriterien filtern die Mehrzahl offshore-Casinos heraus. Tausende Curacao-Casinos existieren, aber nur ein Bruchteil erfüllt alle fünf Punkte. Die zehn genannten Casinos sind verifizierte Optionen, keine Garantie für perfekte Erfahrungen, aber ein substantieller Filter gegen unseriöse Anbieter.
Verantwortungsvolles Spielen
Glücksspiel birgt Suchtrisiko. Wer merkt, dass Einzahlungen außer Kontrolle geraten, Verluste hinterhergejagt werden oder Spielzeit andere Verpflichtungen verdrängt, sollte Hilfe suchen. In Deutschland bietet die Bundeszentrale für gesundheitliche Aufklärung (BZgA) kostenlose Beratung unter 0800 1 37 27 00 (anonym, gebührenfrei). Offshore-Casinos bieten keine Anbindung an OASIS (das deutsche Sperrsystem), aber alle genannten Anbieter ermöglichen Selbstsperre über den Kundenservice. Wer sich sperren lassen will, schreibt eine E-Mail an den Support mit dem Betreff „Selbstsperre — permanent“ und verlangt Bestätigung. Seriöse Casinos setzen Sperren binnen 24 Stunden um.
Glücksspiel birgt Suchtrisiko. Wer merkt, dass Einzahlungen außer Kontrolle geraten, Verluste hinterhergejagt werden oder Spielzeit andere Verpflichtungen verdrängt, sollte Hilfe suchen. In Deutschland bietet die Bundeszentrale für gesundheitliche Aufklärung (BZgA) kostenlose Beratung unter 0800 1 37 27 00 (anonym, gebührenfrei). Offshore-Casinos bieten keine Anbindung an OASIS (das deutsche Sperrsystem), aber alle genannten Anbieter ermöglichen Selbstsperre über den Kundenservice. Wer sich sperren lassen will, schreibt eine E-Mail an den Support mit dem Betreff „Selbstsperre — permanent“ und verlangt Bestätigung. Seriöse Casinos setzen Sperren binnen 24 Stunden um.
Flexepin vs. andere Zahlungsmethoden — der direkte Vergleich
Flexepin steht nicht isoliert im Markt. PayPal, Trustly, Skrill, Neteller, Paysafecard, Klarna, Banküberweisung und Kryptowährungen bieten alternative Wege zur Casino-Einzahlung. Die Wahl der Methode hängt von Prioritäten ab: Anonymität, Geschwindigkeit, Gebühren, GGL-Kompatibilität oder Auszahlungsfähigkeit. Die folgende Analyse vergleicht Flexepin mit den fünf häufigsten Alternativen.
Flexepin vs. Paysafecard: Beide sind Prepaid-Voucher, beide bieten Anonymität während der Einzahlung, beide unterstützen keine Auszahlungen. Paysafecard ist in Deutschland flächendeckend an Tankstellen und Kiosken erhältlich, Flexepin primär online. Paysafecard wird von einigen GGL-Casinos akzeptiert (eingeschränkt), Flexepin nicht. Nennwerte: Paysafecard 10 bis 100 Euro (Deutschland), Flexepin 10 bis 250 Euro (international). Service-Gebühren beim Kauf ähnlich (4 bis 8 Prozent). Wer physische Verfügbarkeit und GGL-Kompatibilität braucht, wählt Paysafecard. Wer höhere Nennwerte und reine Online-Abwicklung bevorzugt, wählt Flexepin.
Flexepin vs. PayPal: PayPal ist die etablierteste E-Wallet-Methode, akzeptiert bei allen GGL-Casinos, schnelle Auszahlungen (ein bis 24 Stunden), keine Gebühren auf Casino-Seite. Aber: Keine Anonymität — PayPal-Transaktionen tragen den Namen des Kontoinhabers, und PayPal kooperiert ausschließlich mit lizenzierten Anbietern. Kein offshore-Casino mit Flexepin-Akzeptanz bietet PayPal für deutsche Spieler. Die beiden Methoden schließen einander aus: PayPal signalisiert GGL-Legalität, Flexepin signalisiert offshore-Betrieb. Wer Wert auf legalen Rahmen legt, wählt PayPal. Wer offshore-Casinos ohne 1.000-Euro-Limit bevorzugt, wählt Flexepin.
Flexepin vs. Trustly: Trustly ist eine Sofort-Banküberweisung ohne separate Registrierung, GGL-kompatibel, keine Gebühren, Auszahlungen möglich (drei bis fünf Tage). Trustly bietet keine Anonymität — die Transaktion läuft über das Bankkonto, Name und IBAN sind sichtbar. Trustly funktioniert nur bei GGL-Casinos, nicht bei offshore-Anbietern. Wer ein Bankkonto hat und legale Casinos bevorzugt, findet in Trustly die transparenteste Methode. Wer Anonymität braucht oder offshore-Casinos nutzen will, wählt Flexepin.
Flexepin vs. Skrill/Neteller: Skrill und Neteller sind E-Wallets mit bidirektionaler Funktion (Einzahlung und Auszahlung), akzeptiert bei GGL-Casinos und offshore-Anbietern, schnelle Transaktionen (sofort bis 24 Stunden), keine Gebühren auf Casino-Seite. Aber: Registrierung und KYC-Verifizierung erforderlich, keine Anonymität, und bei manchen Casinos vom Bonus ausgeschlossen. Flexepin bietet Anonymität und Bonuskompatibilität, aber keine Auszahlung. Wer eine Rundum-Lösung braucht (Einzahlung und Auszahlung über dieselbe Methode), wählt Skrill oder Neteller. Wer nur einzahlen will und Wert auf Anonymität legt, wählt Flexepin.
Flexepin vs. Kryptowährungen: Bitcoin, Ethereum und andere Kryptowährungen bieten maximale Anonymität (Pseudo-Anonymität — Transaktionen sind öffentlich sichtbar, aber Adressen nicht zwingend mit Identitäten verknüpft), bidirektionale Funktion, oft sofortige Auszahlungen bei Krypto-Casinos wie Bets.io. Aber: Kryptowährungen setzen technisches Verständnis voraus (Wallet-Verwaltung, Blockchain-Gebühren, Kurs-Volatilität), und der Umtausch von Euro in Krypto erzeugt Gebühren (1 bis 3 Prozent bei Exchanges). Flexepin ist einfacher: Voucher kaufen, Code eingeben, fertig. Kryptowährungen sind komplexer, aber für Spieler mit Krypto-Erfahrung die überlegene Methode — keine Einzahlungslimits, keine Auszahlungsverzögerungen, maximale Kontrolle. Wer keine Krypto-Wallet besitzt und nicht erst eine einrichten will, wählt Flexepin. Wer bereits mit Kryptowährungen arbeitet, braucht Flexepin nicht.
Diese Vergleiche zeigen: Flexepin besetzt eine Nische — Spieler, die Anonymität während der Einzahlung wollen, aber nicht die Komplexität von Kryptowährungen akzeptieren, und die bereit sind, für diese Anonymität auf GGL-Kompatibilität und Auszahlungsfunktion zu verzichten. Die Nische ist real, aber kleiner als die Märkte von PayPal, Trustly oder Skrill.
Technische Feinheiten und häufige Fehler
Flexepin-Einzahlungen sind technisch simpel, aber einige Fallstricke lauern. Die folgenden Punkte decken häufige Fehler und deren Vermeidung ab.
Voucher-Code-Tippfehler: Der 16-stellige Code muss exakt eingegeben werden. Ein Tippfehler führt zur Ablehnung der Transaktion. Copy-Paste aus der Kauf-E-Mail ist zuverlässiger als manuelles Abtippen. Wer am Smartphone arbeitet, sollte die E-Mail öffnen, den Code markieren, kopieren, ins Casino-Interface einfügen. Manuelle Eingabe birgt Risiko von Verwechslungen (0 vs. O, 1 vs. I, 8 vs. B).
Mehrfachnutzung desselben Codes: Flexepin-Voucher sind Einweg. Nach Einlösung verfällt der Code sofort. Wer denselben Code erneut einzugeben versucht, erhält eine Fehlermeldung („Code bereits verwendet“ oder „Ungültiger Code“). Es gibt keine Teileinlösungen: Wer einen 50-Euro-Voucher für eine 30-Euro-Einzahlung nutzt, verliert die restlichen 20 Euro nicht — sie werden dem Casino-Konto gutgeschrieben, auch wenn der Spieler nur 30 Euro eingeben wollte. Flexepin erlaubt keine Teilbeträge — der gesamte Voucher-Wert wird übertragen.
Währungsdiskrepanz: Flexepin-Voucher tragen eine Währung (EUR, USD, AUD, CAD). Ein Euro-Voucher funktioniert nur in Casinos, die Euro akzeptieren. Wer einen Euro-Voucher in einem USD-Casino einlösen will, wird abgelehnt oder zahlt Umrechnungsgebühren (1 bis 3 Prozent, abhängig vom Casino). Alle zehn Casinos in dieser Liste akzeptieren Euro-Einzahlungen, aber wer international spielt, sollte die Voucher-Währung mit der Casino-Währung abgleichen.
Ablauf der Gültigkeitsdauer: Flexepin-Voucher verfallen ein Jahr nach Kauf. Nach Ablauf fällt eine Maintenance Fee von 2,50 Euro pro Monat an, die vom verbleibenden Voucher-Wert abgezogen wird. Wer einen 50-Euro-Voucher kauft und 13 Monate nicht einlöst, findet bei Einlösung nur noch 47,50 Euro Guthaben vor. Wer Voucher auf Vorrat kauft, sollte sie binnen eines Jahres einlösen oder das Ablaufdatum im Kalender notieren.
Fehlende KYC-Dokumente bei Auszahlung: Auch wenn Flexepin anonym ist, verlangt jedes Casino bei der ersten Auszahlung KYC-Dokumente (Ausweis, Adressnachweis, bei manchen Casinos Screenshot der Flexepin-Kaufbestätigung). Wer diese Dokumente nicht bereitstellen kann oder will, wird keine Auszahlung erhalten. Die Anonymität des Vouchers endet spätestens beim Withdrawal. Spieler sollten KYC-Dokumente vor der ersten Einzahlung bereithalten, um Verzögerungen bei der Auszahlung zu vermeiden.
Steuerliche Aspekte und rechtliche Hinweise
Gewinne aus Online-Glücksspiel sind in Deutschland steuerfrei — unabhängig davon, ob das Casino GGL-lizenziert oder offshore ist. Das Einkommensteuergesetz (§ 3 Nr. 40 EStG) stellt Glücksspielgewinne von der Einkommensteuer frei. Das gilt auch für Gewinne bei offshore-Casinos mit Flexepin-Einzahlungen. Keine Meldepflicht, keine Steuererklärung, keine Abgaben. Das unterscheidet Deutschland von Ländern wie den USA, wo Glücksspielgewinne als Einkommen versteuert werden müssen.
Ein Hinweis zur Rechtslage: Das Spielen bei offshore-Casinos ohne deutsche Lizenz ist für Spieler nicht strafbar. Der Glücksspielstaatsvertrag richtet sich an Anbieter, nicht an Konsumenten. Spieler riskieren keine Strafverfolgung, aber sie verlieren den Schutz des deutschen Rechtswegs. Bei Streitigkeiten (verweigerte Auszahlungen, konfiszierte Gewinne, unklare Bonusbedingungen) müssen Spieler den Rechtsweg im Lizenzland (Curacao, Malta) beschreiten — praktisch unmöglich für Privatpersonen mit geringem Streitwert. GGL-Casinos bieten den Vorteil des deutschen Rechtswegs: Bei Problemen kann der Spieler sich an deutsche Gerichte wenden. Das ist bei offshore-Casinos nicht möglich.
Wer bei offshore-Casinos spielt, trägt das Risiko selbst. Die Curacao-Lizenz ist rechtlich gültig, aber ihre Durchsetzung in Streitfällen ist schwächer als eine deutsche oder maltesische Lizenz. Das bedeutet nicht, dass alle offshore-Casinos Betrüger sind — viele operieren seit Jahren seriös und zahlen Gewinne zuverlässig aus. Aber das Risiko, auf einen unseriösen Anbieter zu treffen, ist höher als bei GGL-Casinos.
Für wen lohnt sich Flexepin?
Flexepin lohnt sich für Spieler, die drei Prioritäten setzen: Anonymität während der Einzahlung, Bonuskompatibilität und Akzeptanz offshore-lizenzierter Casinos ohne deutsche 1.000-Euro-Limits. Wer diese drei Punkte nicht braucht, findet bessere Alternativen. PayPal, Trustly und Klarna bieten bei GGL-Casinos dieselbe Geschwindigkeit ohne Gebühren und mit deutschem Rechtsweg. Skrill und Neteller bieten bidirektionale Funktion (Einzahlung und Auszahlung) ohne separate Methoden. Kryptowährungen bieten maximale Anonymität und Kontrolle für technisch versierte Spieler.
Flexepin ist keine Universallösung. Es ist ein Werkzeug für eine spezifische Spielergruppe: Diejenigen, die bewusst offshore-Casinos bevorzugen (wegen fehlender Einsatzlimits, breiterer Spieleauswahl, höherer Boni), die keine Krypto-Wallet verwalten wollen, und die bereit sind, für Anonymität während der Einzahlung auf GGL-Kompatibilität und Auszahlungsfunktion zu verzichten. Wer in diese Kategorie fällt, findet in Flexepin eine praktikable Methode. Wer nicht in diese Kategorie fällt, sollte PayPal, Trustly oder Skrill bei GGL-Casinos nutzen — transparenter, gebührenfrei, rechtlich abgesichert.
Die zehn genannten Casinos bieten funktionierende Flexepin-Integration mit dokumentierten Auszahlungs-Timings, gültigen Lizenzen und transparenten Bonusbedingungen. Sie sind keine Garantie für perfekte Erfahrungen, aber ein substantieller Filter gegen unseriöse Anbieter. Wer Flexepin nutzen will, findet hier verifizierte Optionen. Wer zweifelt, ob Flexepin die richtige Wahl ist, sollte die Alternativen prüfen — oft ist PayPal bei einem GGL-Casino die einfachere und sicherere Lösung.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»