PostFinance Casino Deutschland 2026 — Die Wahrheit & 7 funktionierende Alternativen
 Verfügbar in DE
Sie suchen nach Online-Casinos in Deutschland, die PostFinance als Zahlungsmethode akzeptieren? Die ernüchternde Antwort vorweg: PostFinance funktioniert 2026 für deutsche Casino-Spieler nicht. Weder GGL-lizenzierte deutsche Casinos noch relevante internationale Anbieter akzeptieren PostFinance für Spieler mit deutschem Wohnsitz. Der Grund liegt in der geografischen Beschränkung der schweizerischen Zahlungsmethode — PostFinance ist ausschließlich für Inhaber von Schweizer Konten konzipiert und in die Schweizer Banking-Infrastruktur eingebettet.
Dieser Guide erklärt transparent, warum PostFinance in Deutschland nicht verfügbar ist, wie die Methode technisch funktioniert (für den Schweizer Kontext), und präsentiert sieben funktionierende Alternativen, die ähnliche Vorteile bieten: direkte Bankanbindung, hohe Sicherheit und schnelle Transaktionen. Sie erfahren, welche Methoden bei GGL-lizenzierten deutschen Casinos akzeptiert werden, welche bei internationalen Anbietern funktionieren, und wie Sie die zunehmende Blockierung von Casino-Transaktionen durch deutsche Banken umgehen.
PostFinance im Online-Casino: Warum es für deutsche Spieler 2026 nicht funktioniert
Was ist PostFinance und für wen ist es gedacht?
PostFinance ist die Finanzdienstleistungssparte der Schweizerischen Post und führt ihre Ursprünge auf das Jahr 1906 zurück, als in der Schweiz der „Postcheck- und Girodienst“ eingeführt wurde. Mit der PostFinance Card halten heute rund 2,4 Millionen Schweizer ein Zahlungsmittel in Händen, das eng mit dem schweizerischen Banking-System verbunden ist. PostFinance bietet klassische Bankdienstleistungen: Kontoführung, E-Finance (Online-Banking), Debitkarten und Überweisungen — allerdings ausschließlich für Kunden mit Schweizer Wohnsitz.
Die geografische Beschränkung ist kein Marketing-Trick, sondern eine regulatorische Vorgabe: PostFinance untersteht der Schweizer Finanzmarktaufsicht FINMA und ist auf den heimischen Markt ausgelegt. Wer kein Schweizer Bankkonto bei PostFinance besitzt, kann die Methode schlicht nicht nutzen — weder für Online-Shopping noch für Casino-Einzahlungen. Deutsche, österreichische oder andere EU-Bürger ohne Schweizer Wohnsitz haben keinen Zugang zur Kontoeröffnung.
Warum deutsche Spieler PostFinance nicht nutzen können
Der Ausschluss deutscher Spieler erfolgt auf drei Ebenen:
Technische Ebene: PostFinance-Transaktionen laufen über das schweizerische E-Finance-System. Die Autorisierung erfolgt via PostFinance-Login (Mobile ID, SMS-TAN oder App), der direkt an ein Schweizer PostFinance-Konto gekoppelt ist. Ohne dieses Konto gibt es keine Möglichkeit, eine PostFinance-Zahlung zu initiieren — selbst wenn ein Casino die Methode theoretisch akzeptieren würde.
Regulatorische Ebene: GGL-lizenzierte deutsche Casinos sind seit dem Glücksspielstaatsvertrag 2021 verpflichtet, Zahlungsmethoden anzubieten, die mit dem deutschen Spielerschutzsystem kompatibel sind. Das LUGAS-System (Länderübergreifendes Glücksspiel-Aufsichtssystem) trackt anbieterübergreifend das monatliche Einzahlungslimit von 1000 Euro. PostFinance ist in dieses System nicht integriert, da es außerhalb der deutschen Bankeninfrastruktur operiert. Deutsche Casinos haben daher weder einen technischen noch einen regulatorischen Anreiz, PostFinance zu integrieren.
Praktische Ebene: Selbst internationale Casinos (Malta- oder Curaçao-lizenziert), die PostFinance theoretisch akzeptieren, richten sich primär an Schweizer Spieler. Viele dieser Anbieter prüfen bei der Verifizierung den Wohnsitz und verlangen ein Schweizer PostFinance-Konto als Nachweis. Deutsche Spieler scheitern spätestens an diesem Punkt — oder stoßen auf geografische IP-Sperren, die den Zugang aus Deutschland blockieren.
Kann ich als deutscher Spieler PostFinance im Online-Casino nutzen?
Nein. PostFinance ist eine schweizerische Zahlungsmethode, die nur für Inhaber von PostFinance-Konten mit Schweizer Wohnsitz verfügbar ist. Deutsche Spieler können kein PostFinance-Konto eröffnen und die Methode daher nicht nutzen — weder bei GGL-lizenzierten deutschen Casinos noch bei relevanten internationalen Anbietern.
PostFinance-Akzeptanz bei Casinos: Die Realität
Die Website postfinance-casino.com behauptet, dass „180+ Casinos“ weltweit PostFinance akzeptieren. Diese Zahl ist theoretisch korrekt, praktisch aber irreführend für deutsche Spieler. Die Recherche zeigt:
Schweizer ESBK-lizenzierte Casinos wie Casino777.ch, Mycasino.ch oder 7Melons.ch akzeptieren PostFinance — aber ausschließlich für Spieler mit Schweizer Wohnsitz. Die ESBK (Eidgenössische Spielbankenkommission) reguliert das Schweizer Online-Glücksspiel nach dem Geldspielgesetz und verlangt von lizenzierten Anbietern, nur Schweizer Spieler zuzulassen. Deutsche Spieler werden bei der Registrierung abgewiesen.
Internationale Casinos (Malta, Curaçao, Anjouan) mit PostFinance-Integration richten sich primär an den Schweizer Markt. Laut postfinance-casino.com liegt die „Verfügbarkeit in nur 2 Ländern“ — gemeint sind die Schweiz und Liechtenstein. Casinos, die PostFinance akzeptieren, setzen in der Regel ein Schweizer PostFinance-Konto voraus und sperren deutsche IPs oder lehnen deutsche Ausweisdokumente bei der Verifizierung ab.
GGL-lizenzierte deutsche Casinos akzeptieren PostFinance nicht. Ein Blick auf die GGL-Whitelist (gluecksspiel-behoerde.de) und die Payment-Guides der lizenzierten Anbieter zeigt: Giropay, Trustly, SEPA-Überweisung und Paysafecard (mit myPaysafe-Verifizierung) dominieren. PostFinance erscheint nirgendwo — weder in den offiziellen Zahlungsmethoden-Auflistungen noch in den Casino-AGBs.
Warum akzeptieren deutsche Online-Casinos PostFinance nicht?
GGL-lizenzierte deutsche Casinos integrieren primär Zahlungsmethoden, die für deutsche Spieler verfügbar sind und mit dem LUGAS/OASIS-System kompatibel sind. PostFinance ist an Schweizer Konten gebunden, außerhalb der deutschen Banking-Infrastruktur und regulatorisch nicht mit dem deutschen Spielerschutzsystem kompatibel. Es gibt für deutsche Casinos weder einen technischen noch einen geschäftlichen Grund, PostFinance zu integrieren.
Die 7 besten Alternativen zu PostFinance für deutsche Casino-Spieler 2026
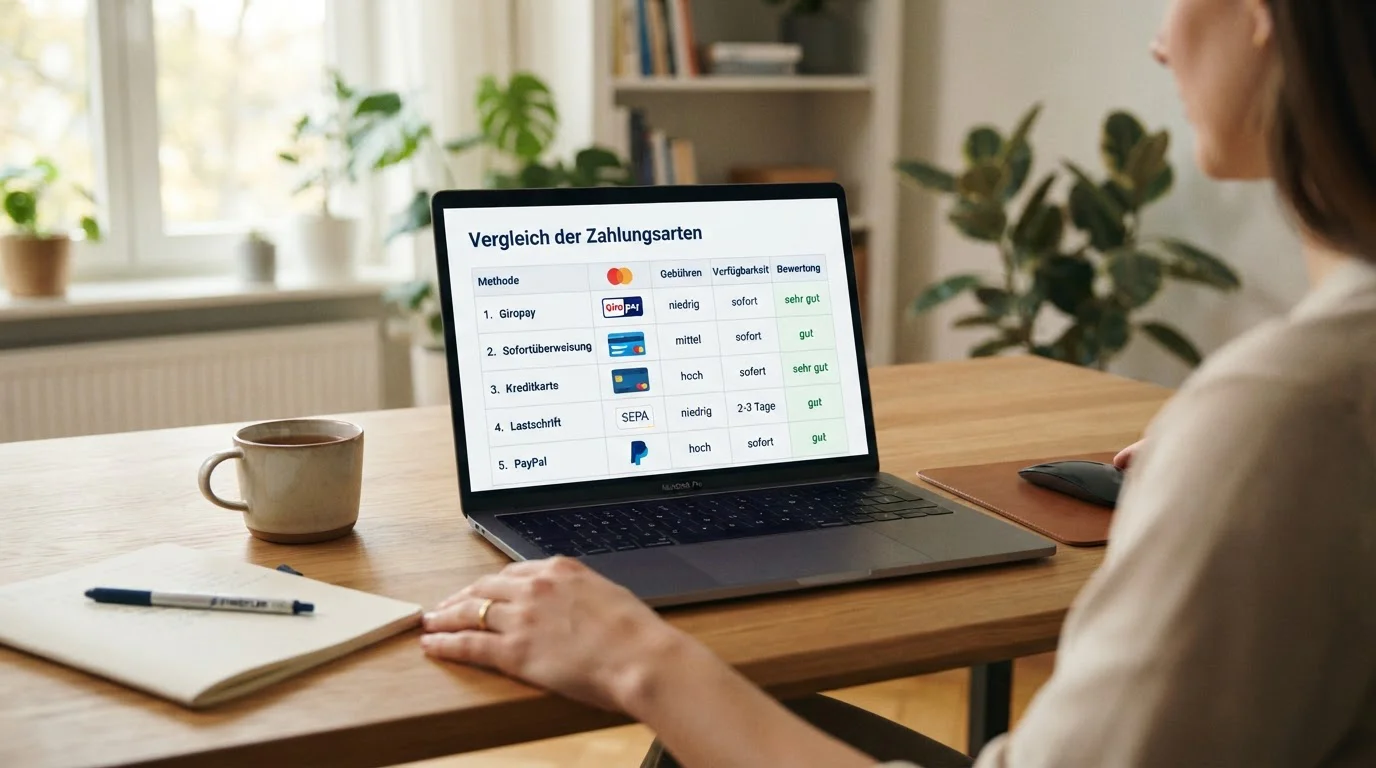
Da PostFinance für deutsche Spieler nicht verfügbar ist, stellt sich die Frage: Welche Zahlungsmethoden bieten ähnliche Vorteile — direkte Bankanbindung, hohe Sicherheit, schnelle Transaktionen — und funktionieren tatsächlich in Deutschland? Die folgende Übersicht präsentiert sieben erprobte Alternativen, geordnet nach Funktionalität und Akzeptanz.
Vergleichstabelle: Die 7 Top-Alternativen auf einen Blick
| Zahlungsmethode | Einzahlung | Auszahlung | Gebühren | Typische Limits | GGL-kompatibel | Besonderheit |
|---|---|---|---|---|---|---|
| Trustly | Sofort | 0–24h | Keine | €10–€5000 | Ja | Pay N Play-Funktion, Ein- & Auszahlung |
| Giropay | Sofort | Nicht möglich | Keine | €10–€5000 | Ja | Deutscher Standard, 1500+ Banken |
| Sofort/Klarna | Sofort | Nicht möglich | Keine | €10–€5000 | Ja | TÜV-zertifiziert, 1500+ Banken |
| Paysafecard | Sofort | Nicht möglich | 2% Inaktivität¹ | €10–€100 | Ja² | Prepaid, myPaysafe-Verifizierung |
| Jeton | Sofort | 1–3 Tage | Variabel | €10–€10000 | Nein | iGaming-fokussiert, Krypto-Option |
| MiFinity | Sofort | 12–48h | 0–2% | €10–€10000 | Nein | Virtuelle IBAN, Privacy-fokussiert |
| SEPA | 1–3 Tage | 3–5 Tage | Keine | €10–€10000 | Ja | Universell verfügbar, keine Blockierung |
| Kreditkarten³ | Sofort | 2–5 Tage | 0–3% | €10–€5000 | Ja | ⚠ 70%+ Blockierung durch dt. Banken |
¹ 2% Inaktivitätsgebühr nach 12 Monaten ² myPaysafe-Verifizierung bei GGL-Casinos Pflicht (2026) ³ Nicht empfohlen als Primärmethode wegen Bankblockierung
Welche Zahlungsmethoden funktionieren stattdessen wie PostFinance?
Giropay, Trustly und Sofort/Klarna sind ähnliche Instant-Banking-Methoden, die direkt mit dem Bankkonto verbunden sind und in Deutschland funktionieren. Sie bieten vergleichbare Sicherheit (Bank-PIN/TAN-Verfahren), Geschwindigkeit (Echtzeit-Gutschrift) und Komfort (keine separate Wallet-Registrierung). Trustly hat den Vorteil, dass auch Auszahlungen möglich sind, während Giropay und Sofort/Klarna nur Einzahlungen unterstützen.
Trustly — Pay N Play mit Ein- und Auszahlung
Trustly Group AB ist ein schwedisches Fintech-Unternehmen, das 2008 in Stockholm gegründet wurde und 2014 eine Revolution im Online-Casino-Bereich auslöste: Pay N Play. Dieses Verfahren kombiniert Einzahlung, Identitätsprüfung und Kontoeröffnung in einem einzigen Schritt. Der Spieler wählt Trustly als Zahlungsmethode, wird zu seinem Online-Banking weitergeleitet, autorisiert die Überweisung — und kann sofort spielen, ohne separate Registrierung im Casino. Die Identitätsprüfung erfolgt über die Bankdaten, die Trustly aus dem Online-Banking-Login extrahiert. Seit 2021 gehört Trustly zu Nordic Capital und Apax Partners und ist durch die schwedische Finanzaufsicht (Finansinspektionen) sowie die britische FCA lizenziert.
Das Alleinstellungsmerkmal: Trustly ist die einzige Instant-Banking-Methode in Deutschland, die sowohl Ein- als auch Auszahlungen ermöglicht. Während Giropay und Sofort/Klarna nur Einzahlungen unterstützen, können Spieler mit Trustly auch ihre Gewinne direkt auf das Bankkonto zurücküberweisen — in der Regel innerhalb von 0 bis 24 Stunden. Die Conversion-Rate liegt laut Trustly-Website bei bis zu 98 Prozent, und die Methode wird von großen Marken wie William Hill, Mr Green und 888 eingesetzt. Über 140 Casinos in Deutschland akzeptieren Trustly, darunter sowohl GGL-lizenzierte als auch internationale Anbieter. Für Spieler, die Wert auf schnelle Auszahlungen und minimale Reibung legen, ist Trustly die erste Wahl.
Wichtig: Trustly verbindet sich mit allen großen deutschen Banken (Sparkassen, Volksbanken, DKB, comdirect, ING, Postbank). Gebühren fallen für Nutzer in den meisten Casinos nicht an — die Transaktionskosten trägt der Anbieter.
Giropay — Der deutsche Instant-Banking-Standard
Giropay ist das deutsche Pendant zu Trustly, entwickelt 2005 als Joint Venture von Postbank, der Sparkassen-Finanzgruppe und den Genossenschaftsbanken. Was als nationale Antwort auf internationale Payment-Lösungen begann, ist heute ein Eckpfeiler der deutschen Online-Zahlungslandschaft: Über 1500 Banken und Sparkassen unterstützen Giropay, darunter alle Sparkassen, Volksbanken, die Postbank, DKB und comdirect. 2020 fusionierte Giropay mit paydirekt, einem weiteren deutschen Payment-Standard, und 2024 wurde die Integration in die European Payment Initiative (EPI) angekündigt — Giropay wird Teil von „Wero“, einer europäischen Digital-Wallet-Lösung, die den Zahlungsverkehr über Ländergrenzen hinweg vereinheitlichen soll.
Der Vorteil von Giropay liegt in der tiefen Integration in die deutsche Bankenlandschaft. Anders als bei internationalen Lösungen fließen keine Daten über Drittanbieter — die Transaktion läuft direkt zwischen der Bank des Spielers und dem Casino über die Giropay-Schnittstelle. Das schafft Vertrauen, besonders bei deutschen Spielern, die Wert auf Datenschutz legen. Die Autorisierung erfolgt über das gewohnte PIN/TAN-Verfahren der eigenen Bank, die Einzahlung wird in Echtzeit gutgeschrieben. Gebühren für Nutzer fallen in der Regel nicht an, und GGL-lizenzierte Casinos akzeptieren Giropay flächendeckend.
Der Nachteil: Giropay unterstützt keine Auszahlungen. Spieler müssen für Gewinnauszahlungen auf SEPA-Überweisungen oder andere Methoden ausweichen. Zudem kann die mobile Nutzung umständlich sein, wenn die TAN per SMS auf dasselbe Gerät geschickt wird, das für die Transaktion genutzt wird — hier hilft eine Banking-App mit integrierter TAN-Generierung.
Sofort/Klarna — Schnelle Direktüberweisung ohne Registrierung
Sofort (ursprünglich „SOFORT Überweisung“) wurde 2005 in München gegründet und 2014 vom schwedischen Fintech-Riesen Klarna übernommen. Heute firmiert die Methode als „Sofort by Klarna“ oder „Klarna Sofort“ und ist laut einer eCommerce-DB-Studie aus dem Jahr 2020 die fünftbeliebteste Zahlungsmethode in Deutschland — genutzt von 20 Prozent aller Online-Shopper. Im Casino-Bereich ist Sofort/Klarna eine beliebte Alternative zu Giropay, weil sie ähnlich funktioniert, aber durch die Klarna-Marke international stärker positioniert ist. Das TÜV Saarland hat das Verfahren zertifiziert, was zusätzliches Vertrauen schafft.
Technisch läuft Sofort/Klarna identisch zu Giropay: Der Spieler wählt die Methode im Casino, wird zum Online-Banking weitergeleitet, autorisiert die Überweisung via PIN/TAN und erhält sofort Guthaben im Casino-Konto. Über 1500 deutsche Banken sind angebunden, die Transaktionsgeschwindigkeit ist Echtzeit, Gebühren für Nutzer fallen nicht an. Sofort/Klarna ist bei GGL-lizenzierten und internationalen Casinos gleichermaßen verbreitet.
Der Unterschied zu Giropay ist marginal — beide Methoden sind funktional nahezu identisch. Manche Spieler bevorzugen Sofort/Klarna wegen der Marke Klarna, andere Giropay wegen der deutschen Trägerschaft. Beide unterstützen keine Auszahlungen, was sie für Spieler, die Wert auf bidirektionale Zahlungen legen, weniger attraktiv macht als Trustly. Für reine Einzahlungen sind beide aber erstklassig und erreichen in puncto Geschwindigkeit und Sicherheit das Niveau, das PostFinance-Nutzer in der Schweiz gewohnt sind.
Paysafecard — Prepaid-Sicherheit mit myPaysafe-Verifizierung
Paysafecard ist eine Prepaid-Lösung, die 2000 in Wien gegründet wurde und heute zur Paysafe Group (im Besitz von Blackstone Group und CVC Capital Partners) gehört. Das Prinzip ist simpel: Der Spieler kauft einen 16-stelligen PIN-Code in einer Verkaufsstelle (REWE, EDEKA, Tankstellen deutschlandweit) oder online, gibt den Code im Casino ein und erhält sofort Guthaben. Paysafecard ist eine der meistgenutzten Einzahlungsmethoden im deutschsprachigen Raum und besonders bei Spielern beliebt, die keine Bankdaten oder Kreditkartendetails preisgeben möchten.
2026 gibt es allerdings eine wichtige regulatorische Änderung für GGL-lizenzierte Casinos: Spieler müssen ein myPaysafe-Konto mit vollständiger Verifizierung (Name, Adresse, Ausweisdokument) anlegen, um Paysafecard-Codes bei deutschen Casinos einzulösen. Diese Pflicht ist Teil des GlüStV 2021 und soll Geldwäsche verhindern. Die Anonymität, die Paysafecard früher bot, ist damit bei GGL-Casinos aufgehoben. Bei internationalen Casinos (Malta, Curaçao) kann Paysafecard oft weiterhin ohne Verifizierung genutzt werden — allerdings bewegen sich Spieler dort in einer rechtlichen Grauzone.
Gebühren: Der Kauf von Paysafecard ist gebührenfrei, aber nach 12 Monaten Inaktivität werden 2 Prozent Inaktivitätsgebühr pro Monat fällig. Währungsumrechnungen kosten 2,5 Prozent. Denominationen reichen von 10 bis 100 Euro. Auszahlungen sind nicht möglich — Spieler müssen für Gewinne auf SEPA-Überweisungen oder E-Wallets ausweichen. Paysafecard ist ideal für Budget-Kontrolle (das Prepaid-Limit verhindert Overspending) und für Spieler, die Wert auf die Trennung von Bankdaten und Casino-Konto legen. Seit 2026 ist die Methode allerdings durch die myPaysafe-Verifizierungspflicht weniger anonym als früher.
Jeton — E-Wallet speziell für iGaming
Jeton Wallet ist ein Newcomer, der 2017 in Zypern gegründet wurde und sich auf ein spezialisiertes Segment konzentriert: iGaming. Während traditionelle E-Wallets wie PayPal oder Skrill Glücksspieltransaktionen einschränken oder sperren, ist Jeton explizit für Casino- und Sportwetten-Zahlungen ausgelegt. Das Unternehmen ist durch die Central Bank of Cyprus als E-Geld-Institut lizenziert und wird zusätzlich durch die britische FCA reguliert. Laut Softgamings hat Jeton über 1 Million Nutzer weltweit und ist in mehr als 100 Ländern verfügbar.
Jeton bietet drei Produkte: die Jeton Wallet (digitale Geldbörse mit App), die Jeton Card (Mastercard-Debitkarte, kontaktlos) und JetonCash (Prepaid-Voucher in Denominationen von 5 bis 250 Euro, kaufbar online). Diese Flexibilität macht Jeton attraktiv für verschiedene Nutzertypen: Wer eine vollwertige E-Wallet mit Kartenfunktion sucht, nutzt die Wallet + Card; wer anonym bleiben möchte, greift zu JetonCash. Die Auszahlungsgeschwindigkeit liegt bei 1 bis 3 Tagen und ist damit schneller als SEPA-Überweisungen (3 bis 5 Tage). Jeton integriert auch Krypto-Einzahlungen ins Wallet, was für Spieler mit Bitcoin oder Ethereum interessant ist.
Wichtig: Jeton ist nicht bei GGL-lizenzierten deutschen Casinos verfügbar. Die Methode funktioniert primär bei internationalen Anbietern (Malta, Curaçao). Gebühren sind variabel — die Einzahlung ins Wallet hängt von der gewählten Methode ab (Banküberweisung, Kreditkarte), Casino-Transaktionen sind meist gebührenfrei. Jeton ist ideal für Spieler, die bei internationalen Casinos spielen und eine schnelle, iGaming-freundliche E-Wallet ohne Gambling-Sperren suchen. Für GGL-Casino-Spieler ist Jeton keine Option.
MiFinity — Privacy-fokussierte E-Wallet mit virtueller IBAN
MiFinity Limited ist ein in London ansässiges E-Wallet-Unternehmen, das durch die britische FCA lizenziert ist und sich auf Privatsphäre und iGaming konzentriert. Das Alleinstellungsmerkmal: MiFinity vergibt virtuelle IBANs für SEPA-Überweisungen — ein Feature, das unter iGaming-E-Wallets einzigartig ist. Spieler können über die virtuelle IBAN Geld per SEPA-Überweisung ins MiFinity-Wallet einzahlen, ohne dass der Empfänger (MiFinity) auf dem Kontoauszug direkt als „Casino-E-Wallet“ erkennbar ist. Das schafft eine zusätzliche Diskretion gegenüber der eigenen Bank.
MiFinity unterstützt 80+ Zahlungsoptionen, 21 Sprachen und 18 Währungen und bietet vier verschiedene E-Wallet-Kategorien für unterschiedliche Nutzungsszenarien. Die Auszahlungsgeschwindigkeit liegt bei 12 bis 48 Stunden, was schneller ist als SEPA, aber langsamer als Jeton oder Trustly. Gebühren für Casino-Transaktionen liegen bei 0 bis 2 Prozent; für manche Einzahlungsmethoden ins Wallet fallen höhere Gebühren an (z. B. 4 Prozent für Apple Pay/Google Wallet Mastercard). MiFinity bietet auch ein eVoucher-System ähnlich wie Paysafecard, was Flexibilität zwischen Prepaid und Wallet schafft.
Wichtig: Wie Jeton ist MiFinity nicht bei GGL-lizenzierten deutschen Casinos verfügbar. Die Methode funktioniert bei internationalen Anbietern (Malta, Curaçao) und ist dort weit verbreitet — akzeptiert u. a. bei Woo Casino, iWild Casino, Ice Casino und Rabona Casino. MiFinity ist ideal für Spieler, die bei internationalen Casinos spielen, Wert auf Diskretion legen und eine E-Wallet mit bidirektionalen Zahlungen (Ein- und Auszahlung) suchen. Die virtuelle IBAN ist ein Bonus für SEPA-Überweisungen, die nicht direkt als „Casino-Transaktion“ erscheinen sollen.
SEPA-Banküberweisung — Die universelle Lösung
SEPA (Single Euro Payments Area) ist kein Produkt eines Unternehmens, sondern ein EU-weiter Standard für EUR-Überweisungen, der 2008 eingeführt und 2014 voll operativ wurde. SEPA wird vom European Payments Council (EPC) verwaltet und ist in 36 Ländern (27 EU-Mitglieder plus 9 weitere) verfügbar. Jede deutsche Bank unterstützt SEPA, jeder mit einem deutschen Bankkonto kann SEPA nutzen — es gibt keine Registrierung, keine Wallet, keine zusätzlichen Anforderungen. SEPA ist die universellste und zuverlässigste Zahlungsmethode für deutsche Casino-Spieler, weil sie bei allen Casinos funktioniert, die EUR akzeptieren.
Der Vorteil: Keine Blockierung durch deutsche Banken. Während Kreditkarten zu 70 Prozent blockiert werden und Direktüberweisungen teilweise Schwierigkeiten machen, laufen SEPA-Überweisungen zu Casinos in der Regel durch. Deutsche Banken behandeln SEPA-Überweisungen als normale Banktransaktionen und blockieren sie nicht aktiv, solange der Empfänger ein gültiges EUR-Konto hat. SEPA unterstützt Ein- und Auszahlungen, ist gebührenfrei (innerhalb der EU) und bei GGL-lizenzierten und internationalen Casinos gleichermaßen verfügbar.
Der Nachteil: SEPA ist langsam. Einzahlungen dauern 1 bis 3 Werktage, Auszahlungen 3 bis 5 Werktage. Für Spieler, die sofort spielen oder schnell auszahlen möchten, ist das ein Dealbreaker. Zudem erscheint die Überweisung auf dem Kontoauszug mit dem Namen des Casinos oder des Payment-Providers — keine Diskretion. SEPA ist ideal für Spieler, die keine E-Wallets oder Prepaid-Methoden nutzen möchten, denen Geschwindigkeit weniger wichtig ist als universelle Verfügbarkeit, und die eine unkomplizierte, gebührenfreie Methode ohne Bankblockierung suchen.
Kreditkarten (Visa/Mastercard) — mit Einschränkung durch Bankblockierung
Visa und Mastercard sind technisch bei GGL-lizenzierten und internationalen Casinos verfügbar, sollten aber 2026 nicht als Primärmethode empfohlen werden. Der Grund: Deutsche Banken blockieren ca. 70 Prozent aller Glücksspieltransaktionen über Kreditkarten. Diese Blockierung erfolgt über den Merchant Category Code (MCC) 7995, der Glücksspieltransaktionen kennzeichnet. Sobald eine Transaktion mit diesem Code die Bank erreicht, wird sie automatisch abgelehnt — unabhängig davon, ob das Casino legal oder illegal ist.
Einzahlungen über Visa oder Mastercard laufen theoretisch in Echtzeit, erfordern eine 3D Secure-Autorisierung (SMS-TAN oder App) und sind bei erfolgreicher Durchführung gebührenfrei (manche Casinos berechnen 2 bis 3 Prozent Gebühr). Auszahlungen sind möglich, dauern aber 2 bis 5 Tage. Das Problem: Die Blockierungsrate ist so hoch, dass Kreditkarten als Haupt-Zahlungsmethode unzuverlässig sind. Spieler, die Kreditkarten nutzen möchten, sollten sie als Backup-Option betrachten und primär auf Giropay, Trustly oder E-Wallets setzen.
Welche Zahlungsmethode bietet die schnellste Auszahlung?
Trustly bietet die schnellsten Auszahlungen (0 bis 24 Stunden), gefolgt von Jeton (1 bis 3 Tage) und MiFinity (12 bis 48 Stunden). SEPA-Überweisungen dauern 3 bis 5 Tage. Giropay, Sofort/Klarna und Paysafecard unterstützen keine Auszahlungen.
So funktioniert die Einzahlung mit PostFinance (Schweizer Kontext)
Obwohl PostFinance für deutsche Spieler nicht verfügbar ist, lohnt ein Blick darauf, wie die Methode für Schweizer Kontoinhaber funktioniert — schon um zu verstehen, warum sie sich technisch nicht auf Deutschland übertragen lässt. Die folgende Übersicht fasst die wichtigsten Merkmale von PostFinance zusammen.
| Merkmal | Detail |
|---|---|
| Anbieter | Finanzsparte der Schweizerischen Post (seit 1906) |
| Aufsicht | Schweizer Finanzmarktaufsicht FINMA |
| Verbreitung | rund 2,4 Millionen PostFinance Cards |
| Voraussetzung | PostFinance-Konto mit Schweizer Wohnsitz |
| Verfügbarkeit | nur Schweiz und Liechtenstein |
| Einzahlung | Echtzeit-Gutschrift in 2–5 Minuten |
| Typische Limits | 10–10.000 Euro pro Transaktion |
| Auszahlung | nicht möglich |
Schritt-für-Schritt: Einzahlung mit PostFinance im Schweizer Casino
Zunächst erfolgt die Casino-Auswahl: Der Spieler wählt ein Casino, das PostFinance akzeptiert (z. B. Casino777.ch, Mycasino.ch oder ein internationales Casino mit PostFinance-Integration). Dann heißt es Zahlungsmethode wählen: Im Einzahlungsbereich des Casinos wählt der Spieler „PostFinance“ aus der Liste der verfügbaren Zahlungsmethoden. Es folgt die Weiterleitung zu E-Finance: Das Casino leitet den Spieler zum PostFinance E-Finance (Online-Banking) weiter. Bei der Autorisierung loggt sich der Spieler mit seinen PostFinance-Zugangsdaten ein (Mobile ID, SMS-TAN oder E-Finance-App) und bestätigt die Überweisung. Zuletzt die Echtzeit-Gutschrift: Die Überweisung erfolgt in Echtzeit vom PostFinance-Konto zum Casino, und laut postfinance-casino.com dauert die Gutschrift 2 bis 5 Minuten.
Voraussetzungen: Ein PostFinance-Konto mit aktiviertem E-Finance, ein gültiges Login und ausreichende Kontodeckung. Gebühren fallen für inländische Transaktionen keine an (PostFinance erhebt keine Gebühren, manche Casinos berechnen 0 bis 2 Prozent). Typische Limits liegen bei 10 bis 10.000 Euro pro Transaktion, abhängig vom Casino.
Auszahlungen mit PostFinance — Einschränkungen und Alternativen
PostFinance unterstützt keine direkten Auszahlungen vom Casino zurück auf das PostFinance-Konto — weder in der Schweiz noch anderswo. Dieses Problem teilt PostFinance mit Giropay, Sofort/Klarna und Paysafecard: Die Methode ist auf Einzahlungen (Merchant-zu-Bank-Transaktionen) ausgelegt, nicht auf Auszahlungen (Bank-zu-Merchant-Rücküberweisungen). Schweizer Spieler, die PostFinance für Einzahlungen nutzen, müssen für Auszahlungen auf SEPA-Überweisungen (3 bis 5 Tage) oder E-Wallets (Jeton, MiFinity, falls verfügbar) ausweichen.
Diese Einschränkung ist einer der Gründe, warum PostFinance im Casino-Bereich weniger attraktiv ist als bidirektionale Methoden wie Trustly — selbst wenn es verfügbar wäre.
GGL-Lizenzierung und Zahlungsmethoden: Was deutsche Spieler wissen müssen
Die Verfügbarkeit und Funktionsweise von Zahlungsmethoden in Deutschland hängt maßgeblich davon ab, ob ein Casino GGL-lizenziert ist oder nicht. Diese Unterscheidung ist entscheidend für die Wahl der richtigen Methode — und für das Verständnis, warum PostFinance und viele andere internationale Zahlungslösungen in Deutschland nicht funktionieren.
Was sind GGL-lizenzierte Casinos und welche Zahlungsmethoden akzeptieren sie?
Die Gemeinsame Glücksspielbehörde der Länder (GGL) ist seit dem 1. Juli 2021 die zentrale Aufsichtsbehörde für Online-Glücksspiel in Deutschland. Basierend auf dem Glücksspielstaatsvertrag 2021 (GlüStV 2021) erteilt die GGL Lizenzen für virtuelle Automatenspiele und Online-Poker. Live-Casino-Spiele (Roulette, Blackjack, Baccarat) sind bundesweit weiterhin nicht zugelassen, außer bei physischen Spielbanken mit Konzessionserweiterung. Die GGL-Whitelist (gluecksspiel-behoerde.de) führt alle zugelassenen Anbieter auf — Stand 2026 sind das Dutzende Anbieter für virtuelle Automatenspiele und wenige für Online-Casinospiele (z. B. Merkur Bets Malta Limited für Schleswig-Holstein).
Zahlungsmethoden bei GGL-Casinos:
- Giropay: Flächendeckend akzeptiert, deutscher Standard.
- Trustly: Weit verbreitet, Pay N Play-Funktion oft aktiv.
- Sofort/Klarna: Akzeptiert, ähnlich zu Giropay.
- SEPA-Banküberweisung: Universell verfügbar, langsam aber zuverlässig.
- Paysafecard: Akzeptiert, aber myPaysafe-Verifizierung verpflichtend (Name, Adresse, Ausweis).
- PayPal: Selten verfügbar, da PayPal sich aus dem deutschen Glücksspielmarkt weitgehend zurückgezogen hat.
- Kreditkarten: Theoretisch verfügbar, aber 70 Prozent Blockierung durch deutsche Banken.
Nicht verfügbar bei GGL-Casinos sind hingegen Jeton und MiFinity (internationale E-Wallets, nicht in GGL-Casinos integriert), Krypto-Währungen (nicht zugelassen im GGL-Rahmen) sowie PostFinance (Schweizer Methode, keine Integration).
Bei den Einschränkungen bei GGL-Casinos gelten ein 1000 Euro monatliches Einzahlungslimit (LUGAS), anbieterübergreifend getrackt, ein 1 Euro maximaler Einsatz pro Spin bei virtuellen Automatenspielen, eine 5-Sekunden-Sperre zwischen Spins, kein Autoplay sowie der OASIS-Selbstausschluss, ein bundesweites Sperrsystem — wer sich sperrt, ist bei allen GGL-Casinos ausgeschlossen.
Vorteile: Legale Sicherheit, Spielerschutz, Rückforderungsrechte bei Streitigkeiten, keine rechtliche Grauzone.
Internationale Casinos (Malta, Curaçao) — Zahlungsmethoden und rechtliche Lage
Internationale Casinos operieren außerhalb der GGL-Regulierung mit Lizenzen aus Malta (Malta Gaming Authority, MGA), Curaçao (Curaçao eGaming) oder Anjouan. Sie richten sich an deutsche Spieler, sind aber nicht auf der GGL-Whitelist und bewegen sich damit in einer rechtlichen Grauzone. Der GlüStV 2021 verbietet zwar das Spielen bei nicht-lizenzierten Anbietern, aber Strafen für Spieler wurden bisher nicht verhängt — die Regulierung zielt auf Anbieter, nicht auf Nutzer.
Zahlungsmethoden bei internationalen Casinos:
- Jeton, MiFinity: E-Wallets speziell für iGaming, weit verbreitet.
- Krypto-Währungen: Bitcoin, Ethereum, Litecoin oft akzeptiert.
- Sofort/Klarna: Akzeptiert, aber zunehmend von Banken blockiert.
- Paysafecard: Akzeptiert, oft ohne myPaysafe-Verifizierung (Anonymität möglich).
- Kreditkarten: 70 Prozent Blockierung durch deutsche Banken, unzuverlässig.
- SEPA-Banküberweisung: Funktioniert, langsam aber zuverlässig.
Nicht verfügbar bei internationalen Casinos sind PayPal (blockiert Transaktionen zu nicht-lizenzierten Casinos), Giropay (selten verfügbar, da internationale Casinos auf internationale Methoden setzen) und PostFinance (Schweizer Methode, keine Relevanz für deutsche Spieler).
Die Vorteile internationaler Casinos liegen in der fehlenden LUGAS/OASIS-Anbindung — keine anbieterübergreifenden Limits, kein Selbstausschluss —, in keinen deutschen Spielbeschränkungen (höhere Einsätze möglich, Live-Casino verfügbar, Autoplay erlaubt) und in einer größeren Spieleauswahl (mehr Provider, mehr Slots, mehr Tischspiele).
Die Nachteile sind Rechtsunsicherheit (Spielen bei nicht-lizenzierten Anbietern verstößt gegen den GlüStV 2021), weniger Spielerschutz (kein OASIS, kein LUGAS, Streitbeilegung schwieriger) und Bankblockierung (deutsche Banken blockieren ca. 70 Prozent der Kreditkartentransaktionen zu internationalen Casinos).
LUGAS-Limit und OASIS: Wie das deutsche Spielerschutzsystem funktioniert
LUGAS (Länderübergreifendes Glücksspiel-Aufsichtssystem) ist das zentrale System der GGL zur Überwachung des monatlichen Einzahlungslimits von 1000 Euro. Dieses Limit gilt anbieterübergreifend: Wer bei Casino A 100 Euro einzahlt, kann in demselben Monat bei Casino B nur noch 900 Euro einzahlen. Das Limit wird zentral getrackt und resettet sich am ersten eines jeden Monats um 0:00 Uhr. LUGAS verhindert, dass Spieler durch Verteilung auf mehrere Casinos das Limit umgehen.
OASIS (Online Abfrage Spielerstatus) ist das bundesweite Selbstausschluss-System. Spieler können sich selbst für alle GGL-lizenzierten Casinos und physischen Spielbanken sperren lassen. Die Sperre ist freiwillig, aber bindend — wer sich sperrt, wird bei jedem Login-Versuch abgewiesen. OASIS dient dem Spielerschutz und der Bekämpfung von Glücksspielsucht.
Wie beeinflusst LUGAS die Wahl der Zahlungsmethode? Das 1000-Euro-Limit macht Tracking wichtig. E-Wallets wie Jeton oder MiFinity bieten in ihrer App eine Übersicht über Transaktionen, was das Limit-Management erleichtert. SEPA-Überweisungen und Giropay/Trustly/Sofort sind weniger transparent — der Spieler muss selbst nachvollziehen, wie viel er in welchem Monat eingezahlt hat. Paysafecard mit myPaysafe-Konto trackt Einzahlungen, aber nur für Paysafecard selbst — andere Methoden bleiben unsichtbar.
Was ist der Unterschied zwischen GGL-lizenzierten und internationalen Casinos bei Zahlungsmethoden?
GGL-Casinos akzeptieren Giropay, Trustly, SEPA, Paysafecard (mit Verifizierung) und teilweise PayPal. Internationale Casinos (Malta, Curaçao) akzeptieren Jeton, MiFinity, Krypto und Paysafecard (oft ohne Verifizierung). Kreditkarten werden bei internationalen Casinos oft von deutschen Banken blockiert (70 Prozent Rate). GGL-Casinos unterliegen dem LUGAS-Limit (1000 Euro/Monat) und OASIS-Selbstausschluss; internationale Casinos nicht.
Was ist das LUGAS-Limit und wie beeinflusst es die Zahlungsmethoden?
LUGAS ist das anbieterübergreifende monatliche Einzahlungslimit von 1000 Euro bei GGL-lizenzierten Casinos. Es gilt für alle Zahlungsmethoden und wird zentral getrackt. E-Wallets mit integriertem Transaktions-Tracking (z. B. Jeton, MiFinity) helfen, das eigene Limit besser zu überwachen. Bei SEPA, Giropay oder Trustly muss der Spieler selbst nachvollziehen, wie viel er in welchem Monat eingezahlt hat.
Blockieren deutsche Banken Casino-Einzahlungen?
Ja, deutsche Banken blockieren ca. 70 Prozent der Transaktionen zu internationalen (nicht-GGL-lizenzierten) Casinos, besonders bei Kreditkarten und Direktüberweisungen. Die Blockierung erfolgt über den Merchant Category Code 7995, der Glücksspieltransaktionen kennzeichnet. E-Wallets (Jeton, MiFinity) und Prepaid-Methoden (Paysafecard) sind davon nicht betroffen, da die Transaktion zur E-Wallet/Prepaid-Anbieter läuft, nicht direkt zum Casino. SEPA-Überweisungen werden seltener blockiert als Kreditkarten.
Bonusangebote und Zahlungsmethoden: Was Sie beachten sollten
Bonusangebote — Willkommensboni, Einzahlungsboni, Freispiele — sind bei der Casino-Wahl ein wichtiger Faktor. Die Zahlungsmethode kann beeinflussen, ob ein Bonus verfügbar ist und unter welchen Bedingungen er ausgezahlt werden kann.
Bonusregeln sind methodenunabhängig — in der Regel. Die meisten GGL-lizenzierten und internationalen Casinos behandeln Einzahlungen über Giropay, Trustly, Sofort/Klarna, Paysafecard, Jeton, MiFinity und SEPA gleich: Der Willkommensbonus wird gutgeschrieben, die Umsatzbedingungen gelten wie beschrieben. Ausnahmen gibt es bei Kreditkarten: Manche Casinos schließen Kreditkarten-Einzahlungen von Bonusangeboten aus, um Missbrauch (Charge-backs nach Bonusauszahlung) zu verhindern.
PostFinance-Bonus-Angebote existieren nicht für deutsche Spieler, da PostFinance nicht verfügbar ist. Die Keywords im Pool (z. B. „postfinance casino bonus ohne einzahlung“, „willkommensbonus casino mit postfinance einzahlung“) zielen auf eine Realität, die in Deutschland nicht existiert. Schweizer Spieler, die bei ESBK-lizenzierten Casinos mit PostFinance einzahlen, erhalten dort Willkommensboni — diese sind aber für deutsche Spieler irrelevant.
Niedrige Einzahlungsbeträge (1 Euro, 5 Euro, 10 Euro): Manche Casinos bieten Boni ab niedrigen Mindesteinzahlungen an. Die Zahlungsmethode beeinflusst die Mindesteinzahlung: Giropay, Trustly, Sofort/Klarna haben typische Mindesteinzahlungen von 10 Euro. Paysafecard beginnt bei 10 Euro (kleinste Denomination). Jeton und MiFinity erlauben oft niedrigere Einzahlungen (5 Euro oder weniger), abhängig vom Casino. SEPA-Überweisungen haben keine Methoden-seitige Mindesteinzahlung, aber Casinos setzen eigene Limits (meist 10 bis 20 Euro).
Fazit: Bonusangebote sind bei allen funktionierenden Alternativen zu PostFinance verfügbar. Die Wahl der Zahlungsmethode sollte primär nach Geschwindigkeit, Gebühren und Verfügbarkeit erfolgen — Boni sind ein Sekundärfaktor.
Edge-Cases: Grenzgänger und Schweizer Konten
Was, wenn jemand tatsächlich ein PostFinance-Konto hat — beispielsweise ein Grenzgänger, der in Deutschland wohnt, aber in der Schweiz arbeitet, oder jemand, der früher in der Schweiz gelebt hat und das Konto behalten hat? Kann diese Person PostFinance in deutschen oder internationalen Casinos nutzen?
Technisch ja — rechtlich und praktisch problematisch. Ein gültiges PostFinance-Konto mit E-Finance-Zugang kann theoretisch für Einzahlungen bei Schweizer ESBK-Casinos oder internationalen Casinos mit PostFinance-Integration genutzt werden. Aber:
Erstens verlangen ESBK-Casinos Schweizer Wohnsitz: Casino777.ch, Mycasino.ch und andere Schweizer Online-Casinos prüfen bei der Registrierung den Wohnsitz, deutsche Ausweisdokumente werden abgelehnt, und selbst mit PostFinance-Konto ist die Registrierung nicht möglich. Zweitens prüfen internationale Casinos mit PostFinance oft die Kontoinhaber-Übereinstimmung: Viele Curaçao- oder Malta-Casinos, die PostFinance akzeptieren, verlangen bei der Verifizierung, dass der Kontoinhaber in der Schweiz wohnt — ein deutsches Ausweisdokument in Kombination mit einem Schweizer PostFinance-Konto wirft Verdacht auf Geldwäsche oder Identitätsbetrug auf, das Konto wird gesperrt, Gewinne eingefroren. Drittens bleibt die rechtliche Grauzone: Das Spielen bei nicht-GGL-lizenzierten Casinos verstößt gegen den GlüStV 2021, und das Risiko trägt der Spieler, auch wenn Strafen für Nutzer bisher nicht verhängt wurden. Viertens akzeptieren GGL-Casinos PostFinance nicht: Selbst mit Schweizer Konto hilft PostFinance nicht bei deutschen lizenzierten Casinos, weil die Methode dort nicht integriert ist.
Fazit: Wer ein PostFinance-Konto hat, kann es theoretisch bei internationalen Casinos nutzen — praktisch ist das aber eine rechtliche und operative Sackgasse. Die sicherere und einfachere Lösung: Eine der sieben funktionierenden Alternativen nutzen (Giropay, Trustly, Sofort/Klarna, Paysafecard, Jeton, MiFinity, SEPA).
Kann ich mit einem Schweizer PostFinance-Konto in deutschen Casinos spielen?
Theoretisch ja bei internationalen Casinos mit PostFinance-Integration, aber GGL-lizenzierte deutsche Casinos akzeptieren PostFinance nicht. Internationale Casinos prüfen oft den Wohnsitz und lehnen deutsche Spieler ab oder sperren Konten bei Unstimmigkeiten zwischen Ausweis (Deutschland) und PostFinance-Konto (Schweiz). Rechtlich bewegen Sie sich in einer Grauzone (GlüStV 2021 verbietet Spielen bei nicht-lizenzierten Anbietern). Die praktische Empfehlung: Nutzen Sie eine der funktionierenden Alternativen für deutsche Spieler.
Verantwortungsvolles Spielen und Zahlungsmethoden-Wahl
Die Wahl der Zahlungsmethode beeinflusst nicht nur Geschwindigkeit und Gebühren, sondern auch die Kontrolle über das eigene Spielverhalten. Responsible Gambling beginnt bei der Frage: Welche Methode hilft mir, mein Budget im Griff zu behalten?
Prepaid-Methoden wie Paysafecard setzen eine natürliche Obergrenze: Wer einen 50-Euro-Code kauft, kann nicht mehr als 50 Euro einzahlen — außer, er kauft einen weiteren Code. Diese physische Hürde (Gang zur Tankstelle, erneuter Kauf) schafft eine Pause, in der Spieler reflektieren können.
E-Wallets wie Jeton oder MiFinity bieten Transaktions-Tracking in der App. Spieler sehen auf einen Blick, wie viel sie in welchem Zeitraum eingezahlt haben. Das hilft, das LUGAS-Limit (1000 Euro/Monat) im Blick zu behalten und Overspending zu vermeiden.
Instant-Banking-Methoden (Giropay, Trustly, Sofort/Klarna) sind unmittelbar: Ein Klick, und das Geld ist im Casino. Diese Unmittelbarkeit kann problematisch sein, wenn die Selbstkontrolle fehlt. Wer zu impulsivem Spielen neigt, sollte Prepaid-Methoden oder E-Wallets mit manueller Funding-Hürde bevorzugen.
SEPA-Überweisungen sind langsam (1 bis 3 Tage), was eine natürliche Bremse einbaut. Wer eine SEPA-Überweisung initiiert, hat Zeit, die Entscheidung zu überdenken — die Verzögerung wirkt als Cooling-off-Period.
Selbstausschluss-Optionen: Bei GGL-Casinos ist OASIS verpflichtend. Spieler können sich selbst für alle lizenzierten Casinos sperren lassen. Wer Probleme mit dem eigenen Spielverhalten erkennt, sollte OASIS nutzen — die Sperre ist freiwillig, aber bindend. Hilfe bietet die Bundeszentrale für gesundheitliche Aufklärung (BZgA) unter spielen-mit-verantwortung.de und die Telefonberatung 0800 1 37 27 00 (kostenfrei).
PostFinance und TWINT: die Schweizer Zahlungswelt zum Vergleich
Wer PostFinance kennt, stößt früher oder später auch auf TWINT – die mobile Bezahl-App, die in der Schweiz nahezu allgegenwärtig ist. Beide sind fest im Schweizer Finanzsystem verankert und begegnen deutschen Spielern vor allem dann, wenn sie den Blick über die Grenze richten. Für das Verständnis, warum beide im deutschen Casino-Markt keine Rolle spielen, lohnt der kurze Vergleich.
PostFinance ist im Kern ein klassisches Banking-Produkt: ein Konto bei der PostFinance AG mit E-Finance-Zugang, über das Überweisungen laufen. TWINT dagegen ist eine Smartphone-App, die das hinterlegte Bankkonto oder die Karte anzapft und per QR-Code oder Telefonnummer bezahlt – funktional vergleichbar mit einer Mischung aus Giropay und einer Wallet. Beide setzen jedoch dasselbe voraus: ein Schweizer Bankkonto und in der Regel einen Schweizer Wohnsitz. Genau daran scheitert die Nutzung für in Deutschland ansässige Spieler, unabhängig davon, wie nutzerfreundlich die Dienste im Inland sein mögen.
Für den deutschen Markt bedeutet das: Weder PostFinance noch TWINT tauchen im Kassenbereich eines GGL-lizenzierten Casinos auf, und selbst bei Schweizer ESBK-Casinos bleibt die Tür mangels Schweizer Wohnsitz verschlossen. Die Schweizer Zahlungswelt ist ein in sich geschlossenes System, das auf den heimischen Markt zugeschnitten ist. Deutsche Spieler müssen sich deshalb nicht an Schweizer Lösungen klammern, sondern greifen zu den heimischen Pendants: Giropay übernimmt die Rolle des Instant-Bankings, Trustly die der kontolosen Direktüberweisung, und für den mobilen Komfort stehen Apple Pay und Google Pay bereit. Diese Methoden leisten im deutschen Rahmen genau das, was PostFinance und TWINT in der Schweiz bieten – nur eben legal, lizenziert und ohne Wohnsitz-Hürde.
PostFinance-Alternativen intelligent wählen
PostFinance ist für deutsche Casino-Spieler 2026 keine Option — weder bei GGL-lizenzierten noch bei internationalen Casinos. Die Schweizer Zahlungsmethode ist an ein Schweizer Bankkonto mit Wohnsitz-Nachweis gebunden, technisch nicht mit dem deutschen Banking-System kompatibel und regulatorisch nicht in das LUGAS/OASIS-System integriert. Neue PostFinance-Casinos gibt es in Deutschland nicht und wird es nicht geben — die Methode bleibt auf den Schweizer Markt beschränkt.
Die sieben vorgestellten Alternativen decken jedes Nutzerprofil ab: Trustly für Pay N Play und schnelle Auszahlungen, Giropay für maximales Vertrauen in deutsche Banking-Standards, Sofort/Klarna für internationale Markenbekanntheit und TÜV-Zertifizierung, Paysafecard für Budget-Kontrolle und Prepaid-Sicherheit, Jeton für iGaming-Fokus und Krypto-Integration bei internationalen Casinos, MiFinity für Diskretion und virtuelle IBAN bei internationalen Casinos sowie SEPA für universelle Verfügbarkeit und Zuverlässigkeit ohne Bankblockierung.
Kreditkarten sollten wegen der 70-prozentigen Blockierung durch deutsche Banken nur als Backup dienen, nicht als Primärmethode. Echtgeld-Spiel und Casino-Spieltypen (Slots, Live-Casino, Tischspiele) sind methodenunabhängig — die Wahl der Zahlungsmethode beeinflusst das Spielangebot nicht. Geld-zurück-Forderungen bei unautorisierten Transaktionen sind bei SEPA und Giropay über die eigene Bank möglich (Rückbuchungsfrist 8 Wochen); bei E-Wallets und Prepaid-Methoden ist die Rechtslage komplizierter — Transaktionen gelten als autorisiert, sobald der Code/Login verwendet wurde.
Die PostFinance-Casino-Liste für Deutschland ist leer — und wird es bleiben. Die Liste der funktionierenden Alternativen ist hingegen lang und leistungsstark. Wählen Sie die Methode, die zu Ihrem Nutzungsprofil passt: GGL-lizenziert oder international, Geschwindigkeit oder universelle Verfügbarkeit, Diskretion oder Tracking. PostFinance mag in der Schweiz funktionieren — in Deutschland spielen 2026 andere Regeln.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»