Casino per Bankeinzug: Verfügbarkeit und Alternativen 2026
 Verfügbar in DE
Bankeinzug im Casino klingt praktisch. Kein separates Konto, keine Kreditkarte, einfach IBAN angeben und die Abbuchung läuft über das Girokonto. So die Theorie. Die Praxis sieht anders aus.
Wer 2026 in Deutschland nach einem Online-Casino mit Lastschrift sucht, stößt auf ein faktisches Vakuum. Von den rund 30 bis 95 Anbietern auf der offiziellen Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL) bietet praktisch keiner mehr Bankeinzug an. Die Methode ist aus dem regulierten Markt verschwunden.
Der Grund ist wirtschaftlich simpel: Lastschrift erlaubt eine Rückbuchung innerhalb von acht Wochen ohne Angabe von Gründen. Für Casinos bedeutet das ein Ausfallrisiko, das sich nicht mehr rechnet. Jede Rückbuchung kostet den Anbieter zwischen 15 und 25 Euro an Bearbeitungsgebühren, unabhängig davon, ob die Forderung berechtigt war oder nicht. Bei einer Zahlungsmethode, die sofortige Gutschrift verspricht, aber verzögerte Abbuchung bringt, öffnet sich ein Zeitfenster für Missbrauch. Casinos haben reagiert und die Methode gestrichen.
Online Casino per Bankeinzug 2026: Die Situation in Deutschland
Ein Blick auf die GGL-Whitelist zeigt die Realität. DrückGlück ist Stand 2026 der einzige verifizierbare Anbieter mit deutscher Lizenz, der Lastschrift noch im Portfolio führt. Alle anderen haben die Methode aus ihrem Kassenbereich entfernt.
Das hat regulatorische und wirtschaftliche Gründe. Die GGL bevorzugt Zahlungsmethoden mit sofortiger Bestätigung und ohne Rückbuchungsrisiko. Klarna, Trustly, PayPal, Paysafecard erfüllen diese Anforderung. Lastschrift nicht. Die Rückbuchungsfrist von acht Wochen macht jeden Zahlungsvorgang zu einem offenen Risiko. Ein Spieler kann einzahlen, spielen, verlieren und die Lastschrift acht Wochen später bei seiner Bank widerrufen. Das Casino hat dann die Kosten doppelt: einmal die ausgezahlten Gewinne (falls vorhanden), einmal die Chargeback-Gebühr der Bank.
Dazu kommt die Betrugsprävention. Lastschrift verlangt keine Zwei-Faktor-Authentifizierung im Moment der Transaktion. Die BaFin schreibt zwar eine doppelte Identitätsprüfung bei Online-Zahlungen ab 30 Euro vor, aber die greift erst nach der Transaktion. Im Vergleich dazu bieten Klarna und Trustly eine Echtzeit-Authentifizierung über das Online-Banking des Nutzers, mit PIN und TAN direkt beim Zahlungsvorgang. Für regulierte Anbieter ist das die sicherere Wahl.
Die Marktentwicklung seit Inkrafttreten des Glücksspielstaatsvertrags 2026 zeigt eine klare Richtung: Instant-Payment-Methoden dominieren. Trustly ist in über 200 GGL-Casinos verfügbar, Klarna in 70 bis 150, PayPal in 15 bis 40. Lastschrift liegt bei praktisch null. Die Methode passt nicht mehr in die regulatorische Landschaft, die auf schnelle, nachvollziehbare Transaktionen setzt.
Welche Online-Casinos mit deutscher Lizenz bieten Lastschrift an?
DrückGlück. Das ist die Kurzantwort. Wer nach weiteren GGL-lizenzierten Optionen sucht, findet keine. Offshore-Casinos ohne deutsche Lizenz listen gelegentlich Lastschrift im Kassenbereich, aber die bewegen sich außerhalb der rechtlichen Spielräume des deutschen Marktes. Tower Casino, WildTokyo, Playbaze tauchen in Listen auf, tragen aber keine GGL-Lizenz. Das ist ein Unterschied, der zählt.
Die GGL führt eine öffentlich einsehbare Whitelist unter gluecksspiel-behoerde.de. Dort stehen alle Anbieter mit gültiger Erlaubnis für virtuelle Automatenspiele. Stand 2026 sind das zwischen 30 und 95 Namen, je nachdem, ob man nur Slots oder auch Poker und Sportwetten mitzählt. Von denen hat genau einer Lastschrift im Angebot. Die Verfügbarkeit liegt damit unter drei Prozent des lizenzierten Marktes.
Wer auf Lastschrift besteht, hat also eine Option oder keine, je nachdem, ob DrückGlück zusagt. Wer flexibler ist, findet sofort Alternativen, die funktional ähnlich arbeiten und bei hundert Anbietern verfügbar sind. Dazu gleich mehr.
Was ist Lastschrift und wie funktioniert sie im Casino?
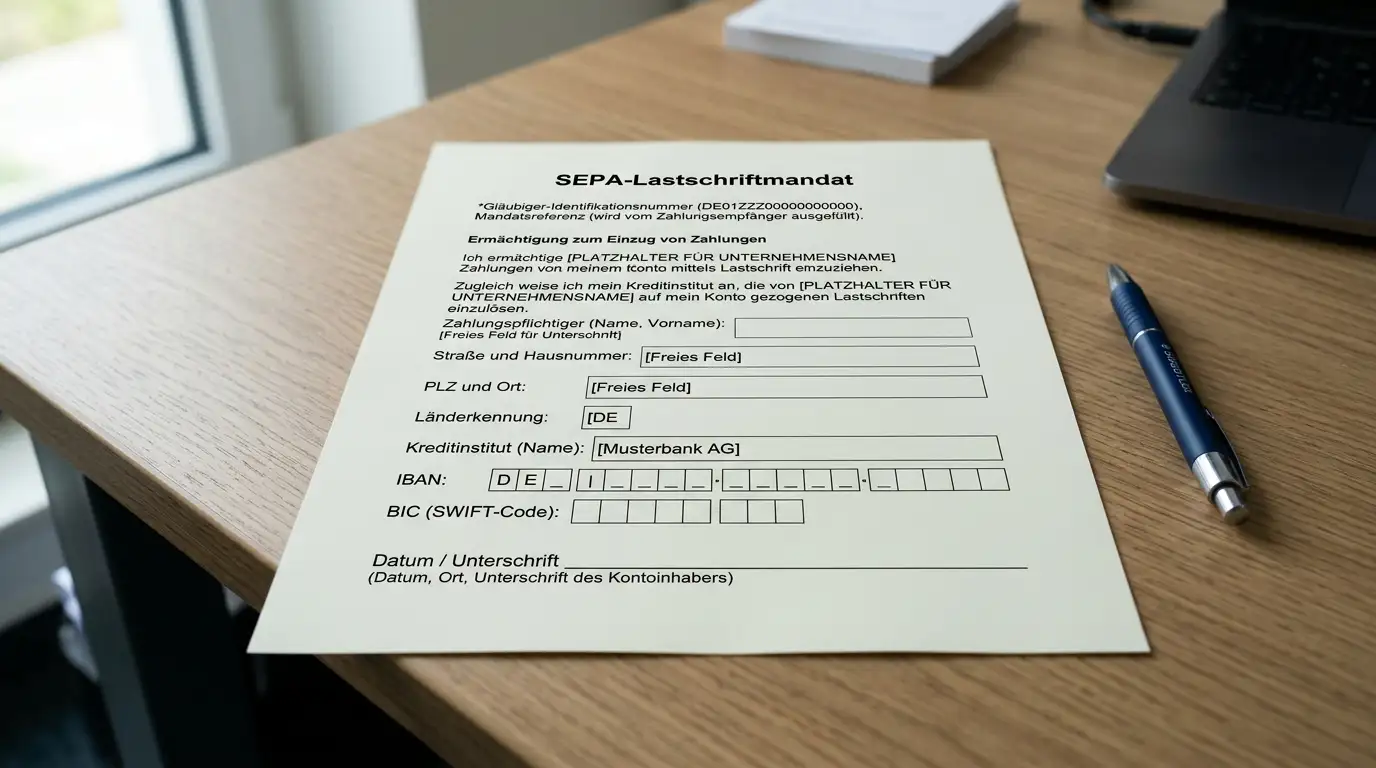
Lastschrift ist ein Zahlungsverfahren, bei dem der Zahlungsempfänger Geld vom Konto des Zahlers abbucht. Im Gegensatz zur Überweisung, wo der Zahler die Transaktion selbst auslöst, erteilt er dem Empfänger eine Erlaubnis zum Einzug. Diese Erlaubnis heißt SEPA-Mandat.
SEPA steht für Single Euro Payments Area. Das Verfahren wurde 2009 eingeführt und hat nationale Lastschriftverfahren in Europa ersetzt. In Deutschland finden knapp 50 Prozent aller bargeldlosen Zahlungen per Lastschrift statt, mehr als per Überweisung. Das ist europäischer Rekord. Im Casino-Kontext ist die Situation umgekehrt: Hier liegt die Nutzung praktisch bei null.
Der Ablauf ist technisch einfach. Der Zahler gibt seine IBAN an, erteilt das SEPA-Mandat, und das Casino zieht den Betrag vom Konto ein. Die Gutschrift erfolgt in der Regel sofort, die tatsächliche Abbuchung vom Konto dauert ein bis drei Werktage. Genau diese Verzögerung ist das Problem. Der Spieler hat sofort Guthaben im Casino, aber das Geld ist noch nicht beim Anbieter angekommen. Storniert der Spieler die Lastschrift in den nächsten acht Wochen, steht das Casino mit leeren Händen da.
Die Rückbuchungsfrist ist gesetzlich geregelt. Innerhalb von acht Wochen kann jeder Zahler eine Lastschrift ohne Angabe von Gründen bei seiner Bank zurückbuchen. Bei unberechtigten Lastschriften verlängert sich die Frist auf 13 Monate. Für den Zahler ist das ein Schutzmechanismus. Für den Zahlungsempfänger ist es ein Risiko, das sich im Casino-Geschäft nicht mehr rechnet.
SEPA-Lastschrift vs. ELV: Die technischen Unterschiede
SEPA-Lastschrift und ELV (Elektronisches Lastschriftverfahren) werden oft synonym verwendet, sind aber nicht identisch. SEPA ist das europäische Standardverfahren seit 2009, reguliert durch das Regelwerk des European Payments Council. ELV ist die ältere deutsche Variante, die vor allem im stationären Handel genutzt wurde. Im Online-Casino-Kontext meinen beide Begriffe in der Regel dasselbe: eine Lastschrift-Einzahlung über SEPA.
Der technische Unterschied liegt im Mandat. Bei SEPA muss der Zahler ein schriftliches oder digitales Mandat erteilen, das die IBAN, den BIC (seit 2016 innerhalb der SEPA-Zone optional) und die Mandatsreferenz enthält. Das Mandat kann einmalig oder wiederkehrend sein. Bei wiederkehrenden Mandaten muss das Casino den Zahler vor jeder Abbuchung informieren, mindestens 14 Tage im Voraus bei der ersten Abbuchung, danach kürzer.
ELV im klassischen Sinn funktionierte ohne Vorab-Mandat. Der Händler zog die Zahlung direkt ein, basierend auf der Unterschrift des Kunden am Point of Sale. Das wurde im Online-Bereich nie flächendeckend eingesetzt, weil die rechtliche Grundlage schwächer war. SEPA hat ELV faktisch abgelöst.
Im Casino-Kontext gibt es noch eine dritte Variante: indirekte Lastschrift über Drittanbieter. PayPal und Klarna erlauben es Nutzern, ihr Bankkonto per Lastschrift zu verknüpfen. Das Casino sieht davon nichts. Die Zahlung läuft formal über den Drittanbieter, der intern mit dem Bankkonto des Nutzers abrechnet. Das Casino erhält sofort das Geld von PayPal oder Klarna, ohne Rückbuchungsrisiko. Für Casinos ist das die sicherere Variante, für Nutzer funktional ähnlich wie Lastschrift.
Die Unterschiede im Überblick:
| Merkmal | SEPA-Lastschrift | ELV (alt) | Direkte Lastschrift | Indirekte Lastschrift (PayPal/Klarna) |
|---|---|---|---|---|
| Gültig seit | 2009 | Bis ~2014 | 2009 (SEPA) | Variabel nach Anbieter |
| Mandat erforderlich | Ja, schriftlich/digital | Nein (POS-Unterschrift) | Ja | Nein (läuft über Drittanbieter) |
| Rückbuchungsfrist | 8 Wochen | 6 Wochen (alt) | 8 Wochen | Drittanbieter-abhängig |
| Risiko trägt | Casino | Casino | Casino | Drittanbieter (PayPal/Klarna) |
| Verfügbarkeit GGL-Casinos | ~1 Anbieter | Nicht mehr verfügbar | ~1 Anbieter | 15–150 Anbieter |
| Einsatz im Casino 2026 | DrückGlück nur | Obsolet | DrückGlück nur | Weit verbreitet |
Die Tabelle zeigt: Indirekte Lastschrift über Drittanbieter ist die wirtschaftlich tragbare Variante. Das Rückbuchungsrisiko liegt beim Drittanbieter, nicht beim Casino. Deshalb ist diese Form weit verbreitet, während direkte SEPA-Lastschrift praktisch verschwunden ist.
Direkte vs. indirekte Lastschrift über Drittanbieter
Direkte SEPA-Lastschrift bedeutet: Das Casino hat ein Mandat vom Spieler und zieht das Geld direkt vom Konto ein. Indirekte Lastschrift bedeutet: Der Spieler zahlt per PayPal oder Klarna, und diese Dienste ziehen das Geld per Lastschrift vom Bankkonto des Spielers ein. Für den Spieler sieht das Ergebnis ähnlich aus. Für das Casino ist der Unterschied entscheidend.
Bei direkter Lastschrift trägt das Casino das Rückbuchungsrisiko. Bei indirekter Lastschrift trägt es der Drittanbieter. PayPal und Klarna haben eigene Risikomanagement-Systeme, die Rückbuchungen abfangen. Sie prüfen die Bonität des Nutzers, setzen Limits und sperren im Zweifelsfall den Zugang. Das Casino bekommt sein Geld sofort und final. Deshalb bevorzugen regulierte Anbieter die indirekte Variante.
Die indirekte Lastschrift ist im Grunde ein E-Wallet- oder Direktüberweisungs-Dienst mit Lastschrift im Backend. Klarna und Trustly bieten beide direkte Bankverbindungen ohne separates Nutzerkonto. Der Unterschied: Trustly führt eine Sofortüberweisung durch, bei der das Geld sofort vom Konto abgebucht wird. Klarna bietet zusätzlich die Option „Pay Later“, bei der die Abbuchung verzögert erfolgt, aber nicht über klassische SEPA-Lastschrift, sondern über Klarnas eigenes Kreditmodell. Für Casinos ist das Risiko geringer, weil Klarna das Zahlungsausfallrisiko übernimmt.
Was ist der Unterschied zwischen SEPA-Lastschrift und ELV?
SEPA ist der europäische Standard seit 2009, ELV war das deutsche Verfahren davor. Praktisch sind beide im Online-Casino-Kontext identisch, weil ELV in seiner Reinform nicht mehr existiert. Wer heute von Lastschrift im Casino spricht, meint SEPA.
Der rechtliche Rahmen ist unterschiedlich. SEPA unterliegt dem Regelwerk des European Payments Council und ist in allen SEPA-Teilnehmerländern gültig. ELV war ein rein deutsches Verfahren ohne europaweite Gültigkeit. SEPA bringt einheitliche Rückbuchungsfristen, einheitliche Mandatsregeln und höhere Sicherheitsstandards als das alte deutsche Verfahren.
Ist Lastschrift im Casino sicher?
Technisch ja. SEPA-Lastschrift unterliegt den gleichen Sicherheitsstandards wie Überweisungen. Die Datenübertragung läuft verschlüsselt, die BaFin verlangt eine doppelte Identitätsprüfung bei Online-Zahlungen ab 30 Euro. Lastschrift ist keine unsichere Methode.
Das Risiko liegt woanders. Lastschrift ist sicher für den Zahler, weil er acht Wochen Zeit hat, eine Zahlung zurückzubuchen. Für den Zahlungsempfänger ist das ein Problem. Casinos haben keine Möglichkeit, eine einmal gutgeschriebene Summe zurückzufordern, wenn der Spieler die Lastschrift später widerruft. Das macht die Methode aus Betreibersicht unsicher, nicht aus Spielersicht.
Für Spieler ist Lastschrift eine der sichersten Methoden, weil sie das Rückbuchungsrecht haben. Für Casinos ist sie eine der riskantesten, weil sie dieses Recht nicht haben. Deshalb ist sie verschwunden.
So funktioniert die Casino-Einzahlung per Bankeinzug
Wer bei DrückGlück oder einem der wenigen verbliebenen Anbieter per Lastschrift einzahlen will, durchläuft einen festen Ablauf. Der Prozess ist nicht kompliziert, dauert aber bei der Ersteinzahlung länger als bei Klarna oder Trustly, weil zusätzliche Verifizierungsschritte nötig sind.
Schritt 1: Casino auswählen und Konto eröffnen
Registrierung läuft über Name, E-Mail-Adresse, Passwort. Die GGL verlangt von allen lizenzierten Anbietern die Registrierung im zentralen Sperrsystem OASIS. Das passiert automatisch bei der Kontoeröffnung. Jeder Spieler wird geprüft, ob er gesperrt ist. Ist er es, kommt er nicht ins Casino. Ist er es nicht, kann er weitermachen.
Die Registrierung dauert zwei Minuten. Danach folgt die Identitätsprüfung. Die ist bei Lastschrift-Einzahlungen zwingend, weil das Casino die IBAN mit den Personalien des Spielers abgleichen muss. Ausweiskopie hochladen, Adressnachweis beifügen, fertig. Die Prüfung dauert 24 bis 72 Stunden. Erst danach ist die erste Lastschrift-Einzahlung möglich.
Bei Klarna oder Trustly entfällt dieser Vorlauf. Die Authentifizierung läuft über das Online-Banking, die Identität ist sofort bestätigt, die Einzahlung geht durch. Lastschrift braucht Vorlaufzeit.
Schritt 2: SEPA-Mandat erteilen (IBAN + BIC)
Im Kassenbereich „Lastschrift“ oder „Bankeinzug“ wählen. IBAN eingeben, BIC wird meist automatisch ergänzt. Das Casino zeigt ein SEPA-Mandat an, das der Spieler digital bestätigen muss. Das Mandat erlaubt dem Casino, Beträge vom angegebenen Konto einzuziehen. Es kann einmalig oder wiederkehrend sein. Bei wiederkehrenden Mandaten kann das Casino bei jeder Folgeeinzahlung direkt abbuchen, ohne dass der Spieler erneut zustimmen muss.
Das Mandat enthält die Mandatsreferenz, eine eindeutige Kennung, die bei jeder Lastschrift mitgesendet wird. Die Referenz erscheint auf dem Kontoauszug des Spielers und ermöglicht es, die Zahlung zuzuordnen. Die BIC (Business Identifier Code) ist seit 2016 innerhalb der SEPA-Zone optional, wird aber von vielen Casinos noch abgefragt, weil ältere Systeme sie benötigen.
Schritt 3: Betrag wählen und Transaktion bestätigen
Mindesteinzahlung liegt bei den meisten GGL-Casinos bei 10 Euro, Höchsteinzahlung bei 1.000 Euro. Das 1.000-Euro-Limit ist GGL-Vorgabe und gilt pro Monat und Spieler, casino-übergreifend. Wer bei Casino A 600 Euro einzahlt, kann bei Casino B im selben Monat nur noch 400 Euro einzahlen. Das OASIS-System verfolgt das zentral.
Betrag wählen, Transaktion bestätigen. Das Casino sendet die Lastschrift an die Bank. Die Abbuchung erfolgt ein bis drei Werktage später. Die Gutschrift im Casino erfolgt schneller.
Schritt 4: Identitätsprüfung und Gutschrift
Bei der Ersteinzahlung wartet das Casino in der Regel den Geldeingang ab. Das dauert ein bis drei Werktage. Erst dann wird das Guthaben im Casino freigeschaltet. Bei Folgeeinzahlungen, nachdem das Konto verifiziert ist, erfolgt die Gutschrift sofort. Das Casino vertraut darauf, dass die Lastschrift durchgeht, weil der Spieler bereits einmal erfolgreich eingezahlt hat.
Die sofortige Gutschrift bei Folgeeinzahlungen ist der Vorteil der Lastschrift gegenüber der klassischen Banküberweisung. Bei der Überweisung muss das Casino immer den Geldeingang abwarten. Bei der Lastschrift kann es, nach erfolgreicher Erstverifizierung, sofort gutschreiben. Das ist der Grund, warum Lastschrift überhaupt als Casino-Zahlungsmethode etabliert wurde. Und das ist der Grund, warum sie wieder verschwunden ist: Die sofortige Gutschrift bei verzögerter Abbuchung öffnet das Missbrauchsfenster.
Wie funktioniert eine Lastschrift-Einzahlung im Casino?
Zusammengefasst: Konto eröffnen, Identität nachweisen, IBAN und SEPA-Mandat angeben, Betrag wählen, bestätigen. Bei der Ersteinzahlung dauert es ein bis drei Werktage bis zur Gutschrift. Bei Folgeeinzahlungen geht es sofort. Die Abbuchung vom Bankkonto erfolgt immer verzögert, ein bis drei Werktage nach der Mandatserteilung.
Wie lange dauert eine Lastschrift-Einzahlung im Casino?
Ersteinzahlung: ein bis drei Werktage (inkl. Identitätsprüfung und Wartezeit auf Geldeingang). Folgeeinzahlungen: sofort bis zehn Minuten. Die Abbuchung vom Bankkonto erfolgt immer verzögert, unabhängig davon, ob die Gutschrift sofort erfolgt oder nicht.
DrückGlück: Das letzte GGL-Casino mit Lastschrift
DrückGlück ist der Ausreißer. Während alle anderen GGL-lizenzierten Anbieter Lastschrift gestrichen haben, führt DrückGlück die Methode weiter. Das Casino gehört zur SkillOnNet Limited mit Sitz in Malta, hat aber seit 2022 eine deutsche GGL-Lizenz für virtuelle Automatenspiele.
Die Marke ist seit 2012 im deutschen Markt aktiv, zählt zu den dienstälteren Anbietern und hat den Übergang vom unregulierten zum regulierten Markt mitgemacht. Das Angebot umfasst rund 400 Slots von Anbietern wie NetEnt, Play’n GO, Pragmatic Play, Merkur, Bally Wulff und Gamomat. Der Fokus liegt auf klassischen deutschen Slot-Studios, was die Zielgruppe klar macht: Spieler, die von der Spielhalle ins Online-Casino gewechselt sind.
Dieser Fokus erklärt teilweise, warum DrückGlück die Lastschrift beibehalten hat. Die Zielgruppe ist im Schnitt älter als bei reinen Online-Marken. Laut einer Branchenstudie des Glücksspielverbands von 2023 liegt das Durchschnittsalter von Spielhallen-Stammspielern bei 48 Jahren, während Online-Casino-Neukunden im Schnitt 34 Jahre alt sind. Die ältere Zielgruppe ist weniger technikaffin, hat seltener ein PayPal-Konto und bevorzugt vertraute Zahlungsmethoden. Lastschrift ist in dieser Altersgruppe die bekannteste Form der bargeldlosen Zahlung, noch vor der Kreditkarte.
DrückGlück hat diese demografische Nische erkannt und bedient sie. Das Risiko wird durch strenge Erstverifizierung und Transaktionslimits begrenzt. Die Lastschrift ist bei DrückGlück auf 500 Euro pro Transaktion gedeckelt, deutlich unter dem GGL-Monatslimit von 1.000 Euro. Zum Vergleich: Trustly und Klarna erlauben bei DrückGlück Einzahlungen bis 5.000 Euro. Die Deckelung ist eine Risikobegrenzung. Ein Spieler, der 500 Euro per Lastschrift einzahlt und später zurückbucht, kostet das Casino 520 Euro (500 + 20 Chargeback). Ein Spieler, der 5.000 Euro zurückbucht, kostet 5.020 Euro. Die Deckelung begrenzt den maximalen Schaden pro Vorfall.
Wie die Lastschrift-Einzahlung bei DrückGlück funktioniert
Der Ablauf unterscheidet sich nicht grundsätzlich vom Standard-SEPA-Verfahren, hat aber eine Besonderheit: DrückGlück verlangt bei der ersten Lastschrift-Einzahlung eine vollständige Identitätsprüfung inklusive Ausweiskopie und Adressnachweis. Die Prüfung dauert 24 bis 48 Stunden. Erst nach erfolgreicher Verifizierung wird die erste Lastschrift-Einzahlung durchgeführt.
Bei Folgeeinzahlungen entfällt die Wartezeit. Das Casino schreibt das Guthaben sofort gut, noch bevor die Abbuchung vom Bankkonto erfolgt ist. Das ist genau das Rückbuchungsrisiko, das andere Anbieter nicht mehr eingehen wollen. DrückGlück akzeptiert es, verlangt dafür aber eine strenge Erstverifizierung und begrenzt die Lastschrift-Einzahlungen auf maximal 500 Euro pro Transaktion. Das liegt unter dem GGL-Monatslimit von 1.000 Euro, ist aber eine interne Risikobegrenzung.
Die Mindesteinzahlung liegt bei 10 Euro. Gebühren fallen keine an, weder durch das Casino noch durch die Bank, abgesehen von eventuellen pauschalen Glücksspiel-Gebühren einzelner Banken. Die Abbuchung vom Konto erfolgt ein bis drei Werktage nach der Transaktion, abhängig von der Bank. Der Kontoauszug zeigt die Mandatsreferenz, unter der die Zahlung zugeordnet werden kann.
Zahlungsportfolio und Alternativen bei DrückGlück
DrückGlück bietet neben Lastschrift acht weitere Zahlungsmethoden: Visa, Mastercard, PayPal, Trustly, Klarna/Sofortüberweisung, Paysafecard, Skrill und Neteller. Die Verfügbarkeit von PayPal und Trustly ist bemerkenswert, weil diese Methoden bei GGL-Casinos seltener sind als Klarna oder Paysafecard. PayPal ist nur bei 15 bis 40 GGL-Anbietern verfügbar, DrückGlück gehört dazu.
Die Parallelität ist interessant: Wer bei DrückGlück per Lastschrift einzahlen kann, kann auch per PayPal einzahlen, das intern mit Lastschrift verknüpft werden kann. Der Unterschied liegt im Rückbuchungsrisiko. Bei PayPal trägt PayPal das Risiko, bei direkter Lastschrift trägt es das Casino. Warum DrückGlück trotzdem beide Methoden anbietet, hat vermutlich mit der Zielgruppe zu tun. Ältere Spieler oder Spieler ohne Online-Banking-Zugang bevorzugen möglicherweise die klassische Lastschrift-Variante mit Papierformular.
Auszahlungen laufen bei DrückGlück über PayPal, Trustly oder Banküberweisung. PayPal und Trustly dauern null bis 24 Stunden, Banküberweisung ein bis drei Werktage. Lastschrift ist ausschließlich für Einzahlungen verfügbar. Das ist keine DrückGlück-Besonderheit, sondern technische Realität: Keine Bank bucht Gewinne per Lastschrift aus. Auszahlungen sind immer Überweisungen oder Rücktransfers über E-Wallets.
Warum DrückGlück die Ausnahme bleibt
Warum DrückGlück Lastschrift noch anbietet, während alle anderen es nicht tun, ist nicht öffentlich dokumentiert. Drei Erklärungen sind plausibel.
Erstens: Die Zielgruppe. DrückGlück fokussiert auf klassische deutsche Slot-Anbieter wie Merkur, Bally Wulff und Gamomat. Das sind die Studios, die in Spielhallen dominieren. Spieler, die von der Spielhalle ins Online-Casino wechseln, sind im Schnitt älter und weniger technikaffin als Digital Natives. Für diese Gruppe ist Lastschrift eine vertraute Methode. Sie haben möglicherweise kein PayPal-Konto, keine Kreditkarte und kein Online-Banking. Die Lastschrift per Papierformular ist die einzige Option, die sie kennen. DrückGlück akzeptiert das Rückbuchungsrisiko, um diese Spieler nicht zu verlieren.
Zweitens: Risikomanagement. DrückGlück begrenzt Lastschrift-Einzahlungen auf 500 Euro pro Transaktion und verlangt eine strenge Erstverifizierung. Das reduziert das Missbrauchspotenzial. Dazu kommt, dass die Zielgruppe vermutlich weniger rückbuchungsaffin ist als jüngere Spieler. Ältere Spieler, die seit Jahren in der Spielhalle spielen, buchen seltener zurück als Digital Natives, die Chargeback als Consumer-Right verstehen.
Drittens: Marktdifferenzierung. DrückGlück ist der einzige GGL-Anbieter mit Lastschrift. Das ist ein Alleinstellungsmerkmal. In einem Markt, in dem sich 30 bis 95 Anbieter um dieselbe Kundschaft streiten, ist jede Differenzierung wertvoll. DrückGlück zahlt dafür mit dem Rückbuchungsrisiko, gewinnt aber Spieler, die woanders nicht einzahlen können.
Fakt bleibt: Stand 2026 ist DrückGlück die einzige verifizierbare GGL-Option mit Lastschrift. Wer diese Methode im Casino nutzen will, landet hier. Wer hier nicht spielen will, braucht eine Alternative.
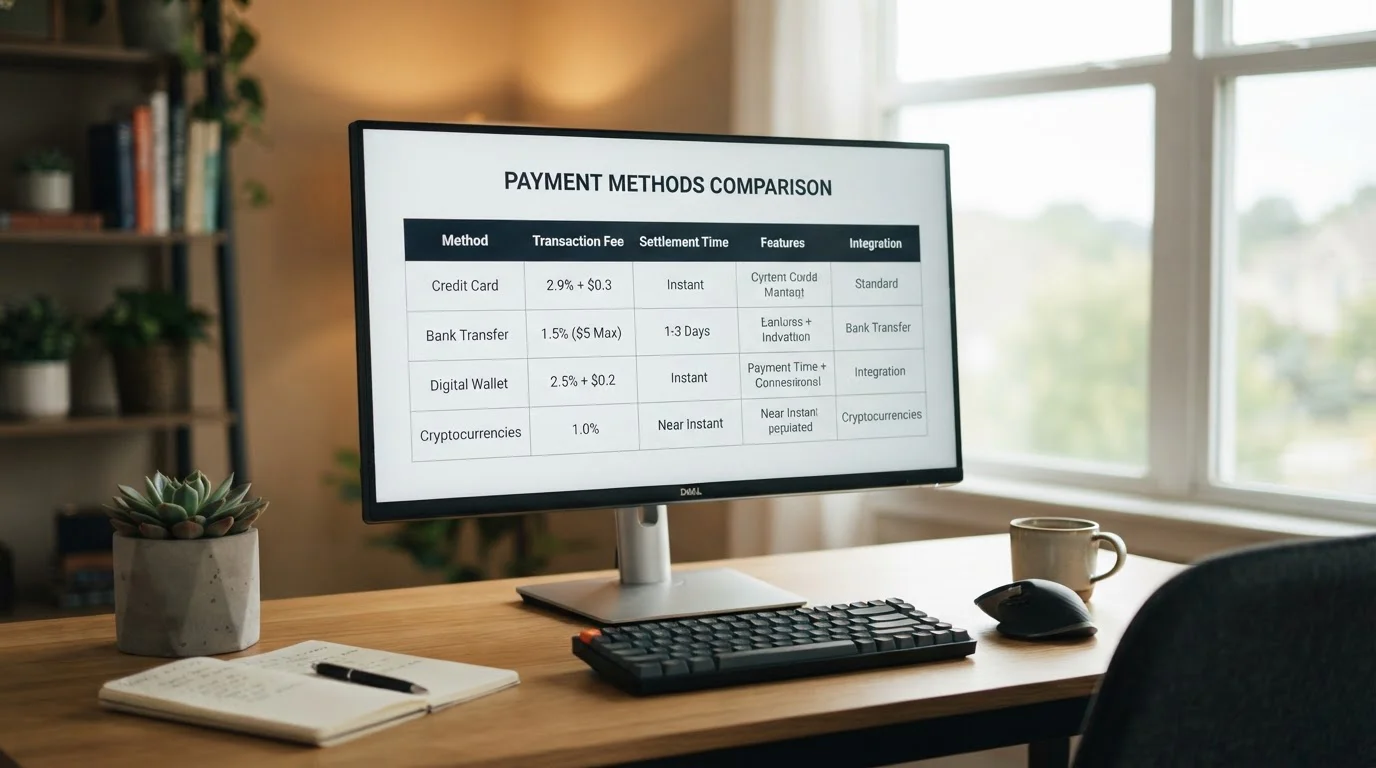
Die besten Alternativen zur Lastschrift im Online-Casino
Lastschrift ist weg, aber die Funktion ist nicht weg. Was Spieler an Lastschrift schätzen, lässt sich mit anderen Methoden abbilden: direkte Bankanbindung ohne separates Konto, sofortige Gutschrift, keine Kreditkarte nötig. Klarna, Trustly, PayPal und Giropay bieten genau das, mit dem Unterschied, dass sie im regulierten Markt verfügbar sind.
Die folgende Tabelle fasst die Unterschiede zusammen:
| Zahlungsmethode | Einzahlungsdauer | Auszahlung möglich? | Gebühren | Verfügbarkeit in GGL-Casinos | Rückbuchung möglich? | Beste Wahl für… |
|---|---|---|---|---|---|---|
| Lastschrift (SEPA) | Ersteinzahlung 1–3 Werktage, Folgeeinzahlungen sofort | Nein | Keine | ~1 Anbieter (DrückGlück) | Ja, 8 Wochen ohne Grund | Spieler, die nur bei DrückGlück spielen wollen |
| Klarna / Sofortüberweisung | Sofort (0–2 Min.) | Nein | Keine | 70–150 Anbieter | Nein | Direkter Bankeinzug ohne Rückbuchungsrisiko, größte Verfügbarkeit nach Trustly |
| Trustly | Sofort (0–5 Min.) | Ja, 0–2 Werktage | Keine | 200+ Anbieter | Nein | Direktbanking mit Auszahlungsoption, höchste Verfügbarkeit |
| PayPal | Sofort (0–1 Min.) | Ja, 2–24 Std. | Keine (ggf. bei Auszahlung) | 15–40 Anbieter | Ja (Käuferschutz) | Käuferschutz + indirekte Lastschrift (Bankkonto-Verknüpfung) |
| Giropay | Sofort (0–5 Min.) | Nein (nur Banküberweisung) | Keine | 50–100 Anbieter | Nein | Rein deutsche Methode, Support durch Sparkassen/Volksbanken |
Die Tabelle zeigt: Lastschrift ist die einzige Methode mit Rückbuchungsoption. Alle Alternativen arbeiten final. Das ist der Grund, warum Casinos sie bevorzugen.
Klarna / Sofortüberweisung: Direkter Bankeinzug ohne Rückbuchungsrisiko
Klarna und Sofortüberweisung sind heute identisch. Die Sofort GmbH wurde 2005 in München gegründet, 2014 von der schwedischen Klarna Bank übernommen und 2024 offiziell in „Klarna Pay Now“ umbenannt. Im Casino-Kontext taucht weiterhin der alte Name „Sofortüberweisung“ auf, weil er bekannter ist. Technisch ist es dieselbe Methode.
Funktionsweise: Der Spieler wählt Klarna im Casino-Kassenbereich, wird zu seinem Online-Banking weitergeleitet, loggt sich ein, bestätigt die Überweisung per PIN und TAN. Klarna leitet die Zahlung vom Bankkonto ans Casino weiter. Das Casino erhält sofort eine Bestätigung, die Gutschrift erfolgt innerhalb von null bis zwei Minuten. Die Abbuchung vom Bankkonto des Spielers erfolgt ebenfalls sofort. Keine Verzögerung, kein Rückbuchungsfenster.
Der Unterschied zur Lastschrift: Bei Lastschrift zieht das Casino das Geld ein, bei Klarna überweist der Spieler das Geld selbst. Klarna ist technisch eine Sofortüberweisung, keine Lastschrift. Die Funktion ist für den Spieler identisch: direkte Bankanbindung, keine separate Registrierung, kein zusätzliches Konto nötig. Für das Casino ist der Unterschied entscheidend: Das Geld ist sofort da und kann nicht mehr zurückgebucht werden.
Klarna arbeitet mit den meisten deutschen Banken zusammen. Einzahlungslimit liegt bei bis zu 5.000 Euro, abhängig vom Banklimit. Auszahlungen sind nicht direkt über Klarna möglich, nur über Banküberweisung als separate Methode. Gebühren fallen keine an. Verfügbarkeit in GGL-Casinos liegt bei 70 bis 150 Anbietern, Stand 2026. Das ist die zweithöchste Verfügbarkeit nach Trustly.
Klarna ist die nächste funktionale Alternative zur Lastschrift. Wer Lastschrift wegen der direkten Bankanbindung nutzen wollte, bekommt mit Klarna dasselbe Ergebnis, ohne Vorlaufzeit und ohne Rückbuchungsrisiko für das Casino.
Trustly: Direktbanking mit Auszahlungsoption
Trustly ist der schwedische Konkurrent zu Klarna, gegründet 2008, börsennotiert bis 2021, dann private-equity-finanziert. Der Dienst funktioniert ähnlich wie Klarna: direkter Zugriff auf das Bankkonto über Online-Banking, keine separate Registrierung, sofortige Gutschrift. Der Unterschied liegt in der Auszahlung.
Trustly ist die einzige Direktüberweisungs-Methode, die auch Auszahlungen unterstützt. Das Casino kann Gewinne direkt auf das Bankkonto des Spielers überweisen, über Trustly als Kanal. Die Auszahlung dauert null bis zwei Werktage. Bei Klarna ist das nicht möglich. Bei PayPal geht es, aber über die E-Wallet-Funktion, nicht direkt aufs Bankkonto.
Trustly arbeitet mit über 2.500 Banken weltweit zusammen, darunter alle großen deutschen Retail-Banken: Sparkassen, Volksbanken, Deutsche Bank, Commerzbank, Postbank, DKB, ING, Comdirect. Die Abdeckung ist höher als bei Klarna. Einzahlungslimit liegt bei bis zu 5.000 Euro, abhängig vom Banklimit. Gebühren fallen keine an. Verfügbarkeit in GGL-Casinos liegt bei über 200 Anbietern, Stand 2026. Das ist die höchste Verfügbarkeit aller Zahlungsmethoden im deutschen Markt.
Trustly wirbt mit „Pay N Play“, einem System, bei dem die Registrierung und Identitätsprüfung im Casino über Trustly läuft. Der Spieler loggt sich bei Trustly mit seinem Online-Banking ein, Trustly übermittelt die verifizierten Daten ans Casino, und der Spieler kann sofort spielen, ohne separate Registrierung. Das System funktioniert in Schweden und Finnland, ist aber in Deutschland regulatorisch nicht verfügbar. Die GGL verlangt eine vollständige KYC-Prüfung mit Ausweiskopie und Adressnachweis. Trustly kann das im deutschen Markt nicht leisten. „Pay N Play“ ist in Deutschland Werbung ohne Funktion.
Abgesehen davon ist Trustly die praktischste Alternative zur Lastschrift. Wer Ein- und Auszahlungen über dieselbe Methode abwickeln will, landet hier. Klarna kann das nicht, PayPal kann es nur über die E-Wallet-Funktion, Giropay gar nicht.
PayPal: E-Wallet mit Lastschrift-Verknüpfung
PayPal ist die bekannteste E-Wallet-Marke in Deutschland, über 30 Millionen aktive Nutzer, gegründet 1998 in den USA, seit 2004 in Deutschland aktiv. Im Casino-Kontext funktioniert PayPal als Zwischenstation: Der Spieler zahlt per PayPal ein, PayPal bucht das Geld vom Bankkonto des Spielers ab, das Casino erhält das Geld von PayPal. Für das Casino ist das Geld sofort da und final. Für den Spieler ist es eine indirekte Lastschrift.
Der Unterschied zur direkten Lastschrift: PayPal trägt das Rückbuchungsrisiko, nicht das Casino. PayPal hat eigene Systeme zur Betrugsprävention, setzt Limits, prüft die Bonität und sperrt im Zweifelsfall den Zugang. Das Casino sieht davon nichts. PayPal ist aus Casino-Sicht die sicherere Variante.
Für den Spieler ist PayPal eine Lastschrift mit Käuferschutz. PayPal erlaubt es, Zahlungen zu reklamieren, wenn das Casino nicht leistet oder betrügt. Das ist ein Vorteil gegenüber Klarna und Trustly, die keine Reklamationsmöglichkeit bieten. Gleichzeitig ist es der Grund, warum PayPal in GGL-Casinos weniger verbreitet ist als Trustly. Casinos zahlen an PayPal höhere Gebühren, und der Käuferschutz bedeutet zusätzlichen Aufwand. Nur 15 bis 40 GGL-Anbieter bieten PayPal an, Stand 2026.
Einzahlungslimit liegt bei bis zu 2.000 Euro, abhängig vom PayPal-Konto-Status. Auszahlungen sind möglich, dauern zwei bis 24 Stunden aufs PayPal-Konto, von dort aufs Bankkonto weitere ein bis drei Werktage. Gebühren fallen in der Regel keine an, außer bei Auszahlungen aufs Bankkonto, wenn PayPal dafür eine Gebühr verlangt. Das hängt von den PayPal-AGB ab und ändert sich regelmäßig.
PayPal ist die richtige Wahl für Spieler, die Käuferschutz wollen. Wer bei Problemen mit dem Casino die Möglichkeit haben will, die Zahlung zu reklamieren, nimmt PayPal. Wer nur schnelle Ein- und Auszahlungen will, ist mit Trustly besser bedient.
Giropay: Die deutsche Direktüberweisungs-Alternative
Giropay ist die deutsche Antwort auf Klarna und Trustly, ein Joint Venture der deutschen Banken und Sparkassen, gegründet 2006, 2020 mit paydirekt fusioniert, seit 2024 einheitlich als „Giropay“ geführt. Der Dienst funktioniert wie Klarna: direkte Überweisung über Online-Banking, keine separate Registrierung, sofortige Gutschrift.
Der Unterschied zu Klarna: Giropay ist rein deutsch. Klarna und Trustly sind schwedische Unternehmen mit internationaler Ausrichtung. Giropay ist ein Produkt der deutschen Banken, mit Support direkt von Sparkassen und Volksbanken. Für Spieler, die bei Zahlungsproblemen lieber mit ihrer Bank als mit einem schwedischen Fintech sprechen, ist das ein Vorteil.
Der Nachteil: Giropay ist weniger verbreitet als Klarna und Trustly. Rund 50 bis 100 GGL-Casinos bieten Giropay an, Stand 2026. Das ist mittleres Niveau. Auszahlungen sind nicht direkt über Giropay möglich, nur über klassische Banküberweisung als separate Methode. Einzahlungslimit liegt bei bis zu 2.000 Euro, abhängig vom Banklimit. Gebühren fallen keine an.
Giropay ist die richtige Wahl für Spieler, die eine rein deutsche Methode bevorzugen und bei Sparkassen oder Volksbanken sind. Funktional ist Giropay identisch mit Klarna, nur mit geringerer Verfügbarkeit im Casino-Markt.
Welche Alternativen zur Lastschrift gibt es im Online-Casino?
Zusammengefasst: Klarna für direkten Bankeinzug ohne Rückbuchungsrisiko und hohe Verfügbarkeit. Trustly für Ein- und Auszahlungen über dieselbe Methode. PayPal für Käuferschutz und indirekte Lastschrift. Giropay für eine rein deutsche Lösung mit Bank-Support. Alle vier Methoden sind funktional näher an der Lastschrift als Kreditkarten oder Prepaid-Karten.
Vorteile und Nachteile der Casino-Lastschrift
Lastschrift hat aus Spielersicht Vorteile. Aus Casino-Sicht hat sie nur Nachteile. Das erklärt, warum sie verschwunden ist. Die folgende Tabelle stellt die Perspektiven gegenüber:
| Perspektive | Vorteil | Nachteil |
|---|---|---|
| Spieler | Keine Kreditkarte nötig – direkte Abbuchung vom Girokonto ohne separates Zahlungskonto | Praktisch keine Verfügbarkeit – nur DrückGlück bietet die Methode in GGL-Casinos an |
| Spieler | Rückbuchungsrecht innerhalb von 8 Wochen ohne Angabe von Gründen – Schutzmechanismus bei Problemen | Längere Wartezeit bei Ersteinzahlung (24–72h Identitätsprüfung) im Vergleich zu Klarna/Trustly |
| Spieler | Verzögerte Abbuchung – Guthaben sofort im Casino, Abbuchung erst 1–3 Werktage später | Keine Auszahlung möglich – Gewinne nur per Banküberweisung oder andere Methoden |
| Spieler | Gebührenfrei – weder Bank noch Casino erheben Kosten für Lastschrift-Zahlungen | Keine separate Registrierung nötig, aber Vorabverifizierung mit Ausweiskopie erforderlich |
| Casino | – | Rückbuchungsrisiko – jede Lastschrift kann 8 Wochen lang storniert werden, Geld weg + Chargeback-Gebühr |
| Casino | – | Chargeback-Kosten von 15–25 € pro Rückbuchung, unabhängig von der Berechtigung der Forderung |
| Casino | – | Verzögerte Abbuchung – Gutschrift sofort, Geldeingang 1–3 Werktage später, Missbrauchsfenster |
| Casino | – | Regulatorische Nachteile – GGL bevorzugt Instant-Payment-Methoden ohne Rückbuchungsrisiko |
Die Tabelle zeigt die asymmetrische Risikoverteilung. Spieler haben nur Vorteile, Casinos nur Nachteile. Genau diese Asymmetrie hat die Methode aus dem Markt gedrängt.
Warum bieten so wenige Casinos Lastschrift an?
Weil das Rückbuchungsrisiko die Methode unwirtschaftlich macht. Ein Casino, das Lastschrift anbietet, trägt das Risiko, dass Spieler nach dem Verlust die Zahlung zurückbuchen. Die Chargeback-Quote kann bei risikobehafteten Spielergruppen fünf bis zehn Prozent erreichen. Bei einer Million Euro Einzahlungen per Lastschrift sind das 50.000 bis 100.000 Euro Verlust plus 15.000 bis 25.000 Euro Chargeback-Gebühren. Das rechnet sich nicht.
Dazu kommt die regulatorische Landschaft. Die GGL bevorzugt Zahlungsmethoden mit Echtzeit-Authentifizierung und ohne Rückbuchungsrisiko. Klarna, Trustly und PayPal erfüllen diese Anforderung. Lastschrift nicht. Casinos, die eine GGL-Lizenz wollen, richten sich nach den Präferenzen der Behörde. Lastschrift gehört nicht dazu.
Die wirtschaftliche Rechnung ist eindeutig. Ein Beispiel: Ein mittelgroßes GGL-Casino mit 10.000 aktiven Spielern pro Monat und durchschnittlich 200 Euro Einzahlung pro Spieler generiert zwei Millionen Euro Einzahlungsvolumen. Bei einer Chargeback-Quote von sieben Prozent bei Lastschrift-Zahlungen wären das 140.000 Euro Verlust pro Monat. Dazu kommen 700 Rückbuchungsfälle à 20 Euro Bearbeitungsgebühr, also weitere 14.000 Euro. Summe: 154.000 Euro Verlust pro Monat, nur durch Lastschrift. Das entspricht etwa acht Prozent des Einzahlungsvolumens.
Klarna und Trustly dagegen arbeiten final. Die Chargeback-Quote liegt bei null. PayPal hat zwar einen Käuferschutz, aber die Quote liegt bei unter einem Prozent, weil PayPal die Fälle selbst prüft und unbegründete Reklamationen ablehnt. Für Casinos ist die Entscheidung klar: Lastschrift kostet, Alternativen nicht.
Die GGL-Lizenzierungspraxis verstärkt diesen Trend. Die Behörde führt keine Blacklist für Zahlungsmethoden, empfiehlt aber in ihren Leitlinien Methoden mit „starker Kundenauthentifizierung“ gemäß der EU-Zahlungsdiensterichtlinie PSD2. Lastschrift erfüllt diese Anforderung formal, weil das SEPA-Mandat als Authentifizierung gilt. In der Praxis bevorzugt die GGL aber Methoden mit Zwei-Faktor-Authentifizierung im Moment der Transaktion. Klarna und Trustly arbeiten mit TAN-Verfahren über Online-Banking, PayPal mit Passwort plus SMS-Code. Lastschrift nicht. Das reicht nicht für ein Verbot, aber für eine informelle Abwertung.
Hinzu kommt die Betrugsprävention. Die GGL verlangt von lizenzierten Anbietern ein funktionierendes Risikomanagement-System. Das umfasst auch die Überwachung von Zahlungstransaktionen auf Auffälligkeiten. Lastschrift mit ihrer achtwöchigen Rückbuchungsfrist macht dieses Monitoring schwierig. Ein Spieler kann heute einzahlen, morgen spielen, nächste Woche auszahlen und in sechs Wochen die Einzahlung zurückbuchen. Das Casino hat dann Einzahlung und Auszahlung verloren, ohne dass das Risikomanagement-System rechtzeitig eingreifen konnte. Bei Klarna und Trustly ist die Transaktion nach null bis fünf Minuten final. Das Casino weiß sofort, ob das Geld da ist. Das erleichtert Betrugsprävention erheblich.
Kann ich eine Casino-Lastschrift rückbuchen?
Ja. Jede SEPA-Lastschrift kann innerhalb von acht Wochen ohne Angabe von Gründen zurückgebucht werden. Die Rückbuchung erfolgt über die Bank, nicht über das Casino. Der Spieler loggt sich ins Online-Banking ein, wählt die Lastschrift-Transaktion aus und beantragt die Rückbuchung. Die Bank erstattet das Geld sofort, informiert das Casino, und das Casino muss das Geld zurückzahlen.
Die Rückbuchung ist ein gesetzlich verankertes Recht. Sie ist nicht abhängig vom Grund der Zahlung. Auch Casino-Einzahlungen können zurückgebucht werden. Die Bank fragt nicht nach. Das Casino kann die Rückbuchung anfechten, wenn es nachweisen kann, dass die Lastschrift berechtigt war. In der Praxis passiert das selten, weil der Aufwand höher ist als der Betrag.
Der Ablauf im Detail: Der Spieler beantragt die Rückbuchung bei seiner Bank. Die Bank bucht das Geld innerhalb von ein bis drei Werktagen zurück aufs Konto des Spielers. Parallel sendet die Bank eine R-Transaktion an das Casino, eine sogenannte Rücklastschrift. Das Casino erhält eine Benachrichtigung von seiner Bank und muss den Betrag an die Spielerbank zurückerstatten. Zusätzlich berechnet die Casino-Bank eine Bearbeitungsgebühr von 15 bis 25 Euro, unabhängig davon, ob die Rückbuchung berechtigt war oder nicht.
Das Casino hat nun drei Optionen. Erstens: Es akzeptiert die Rückbuchung und bucht das Spielerkonto negativ. Der Spieler kann nicht mehr spielen, bis er die offene Forderung begleicht. Das passiert selten, weil der Spieler einfach zu einem anderen Casino wechselt. Zweitens: Es akzeptiert die Rückbuchung als Verlust und sperrt den Spieler. Das ist die häufigste Reaktion. Drittens: Es ficht die Rückbuchung an und fordert das Geld gerichtlich ein. Das lohnt sich ab Beträgen über 500 Euro, kostet aber mehr als es einbringt, weil der Spieler oft nicht zahlungsfähig ist oder im Ausland sitzt.
Die Rückbuchung ist der Hauptgrund, warum Lastschrift aus dem Casino-Markt verschwunden ist. Spieler, die verlieren, können die Einzahlung zurückbuchen. Spieler, die gewinnen, buchen nicht zurück. Das führt zu einer systematischen Schieflage: Das Casino trägt das Risiko, der Spieler hat den Vorteil. Diese Asymmetrie ist bei keiner anderen Zahlungsmethode so ausgeprägt. Kreditkarten haben zwar auch ein Chargeback-Verfahren, aber dort muss der Spieler einen Grund angeben und die Karte hat Versicherungssysteme, die das Risiko abfedern. Bei Lastschrift gibt es das nicht.
Lastschrift im Casino: Sicherheit und rechtliche Grundlagen
Lastschrift unterliegt den gleichen rechtlichen Rahmenbedingungen wie Banküberweisungen. Das Verfahren ist durch das SEPA-Regelwerk des European Payments Council reguliert, die BaFin überwacht die Umsetzung in Deutschland. Lastschrift ist keine unregulierte Methode.
Die Datenübertragung läuft verschlüsselt. IBAN und BIC werden per SSL übertragen, das Casino speichert die Daten verschlüsselt. Die BaFin verlangt bei Online-Zahlungen ab 30 Euro eine doppelte Identitätsprüfung. Das bedeutet: Das Casino muss die Identität des Spielers über zwei unabhängige Kanäle verifizieren, zum Beispiel über Ausweiskopie und Adressnachweis. Diese Prüfung läuft bei Lastschrift-Einzahlungen automatisch, weil das Casino die IBAN mit den Personalien abgleichen muss.
Lastschrift ist aus Spielersicht eine der sichersten Methoden, weil das Rückbuchungsrecht besteht. Aus Casino-Sicht ist sie unsicher, weil dieses Recht missbraucht werden kann. Die gesetzliche Schutzmechanik liegt auf Seiten des Zahlers, nicht des Zahlungsempfängers. Das ist bei Zahlungen im E-Commerce sinnvoll. Im Casino-Kontext, wo Transaktionen final sein sollten, führt es zu Problemen.
Die rechtliche Grundlage für Lastschrift in Deutschland ist das BGB, konkret § 675f bis § 676c. Dort sind die Rechte und Pflichten bei Zahlungsdiensten geregelt. Die SEPA-Lastschrift fällt darunter. Die Rückbuchungsfrist von acht Wochen ist in § 675x BGB festgeschrieben. Bei unberechtigten Lastschriften verlängert sich die Frist auf 13 Monate gemäß § 675y BGB.
Die GGL hat keine expliziten Regeln zu Zahlungsmethoden. Sie schreibt vor, dass Anbieter sichere und nachvollziehbare Zahlungswege anbieten müssen. Lastschrift erfüllt diese Anforderung formal. In der Praxis bevorzugt die GGL Methoden mit Echtzeit-Authentifizierung. Das zeigt sich in der Whitelist: Fast alle lizenzierten Anbieter setzen auf Klarna, Trustly, PayPal, Paysafecard. Lastschrift ist die Ausnahme.
Ein wichtiger Aspekt ist die Datenspeicherung. Wenn ein Casino ein SEPA-Mandat vom Spieler erhält, speichert es die IBAN und die Mandatsreferenz. Die DSGVO verlangt, dass diese Daten verschlüsselt gespeichert werden und nur für den Zweck der Zahlungsabwicklung verwendet werden dürfen. Das Casino darf die IBAN nicht an Dritte weitergeben und muss sie löschen, wenn das Mandat widerrufen wird oder der Spieler sein Konto schließt. In der Praxis behalten Casinos die Daten oft länger, weil sie sie für Chargeback-Streitfälle benötigen. Die Aufbewahrungsfrist liegt bei zehn Jahren nach der letzten Transaktion, gemäß den steuerrechtlichen Aufbewahrungspflichten.
Die PSD2, die EU-Zahlungsdiensterichtlinie, hat seit 2018 zusätzliche Sicherheitsanforderungen eingeführt. Sie verlangt eine starke Kundenauthentifizierung bei Online-Zahlungen über 30 Euro. Das bedeutet mindestens zwei der drei Faktoren: Wissen (Passwort), Besitz (Smartphone, TAN-Generator) oder Inhärenz (Fingerabdruck, Gesichtserkennung). Lastschrift erfüllt diese Anforderung nur bedingt. Das SEPA-Mandat gilt als Authentifizierung, aber es ist ein One-Time-Setup, keine transaktionsbezogene Authentifizierung. Klarna und Trustly dagegen authentifizieren bei jeder Transaktion neu über das Online-Banking mit TAN. Das ist PSD2-konform. Lastschrift bewegt sich in einer Grauzone.
Die BaFin hat sich nicht explizit gegen Lastschrift im Casino-Kontext ausgesprochen, aber die Tendenz ist klar. In einer Stellungnahme von 2021 zur Umsetzung des Glücksspielstaatsvertrags empfahl die BaFin den Einsatz von Zahlungsmethoden mit „hoher Nachvollziehbarkeit und geringem Missbrauchspotenzial“. Lastschrift wurde nicht namentlich genannt, aber die Beschreibung passt nicht. Die GGL hat diese Empfehlung übernommen, ohne sie zur Pflicht zu machen. Das Ergebnis ist ein faktischer Marktausschluss ohne formelles Verbot.
Fallen Gebühren für Lastschrift im Casino an?
In der Regel nicht. Die meisten Casinos erheben keine Gebühren für Einzahlungen per Lastschrift. Auch die Banken verlangen normalerweise keine Gebühren für ausgehende SEPA-Lastschriften. Es gibt eine Ausnahme: Einige Banken erheben eine pauschale Glücksspiel-Gebühr für alle Transaktionen an Casino-Betreiber, unabhängig von der Zahlungsmethode. Diese Gebühr liegt meist zwischen einem und fünf Euro pro Transaktion. Sie ist selten und hängt von der Bank ab, nicht vom Casino.
Bei Rückbuchungen können Gebühren anfallen. Wenn der Spieler eine Lastschrift zurückbucht, erstattet die Bank das Geld sofort. Gebühren fallen erst an, wenn die Rückbuchung ungerechtfertigt war und das Casino die Forderung durchsetzt. Das passiert selten, weil der Aufwand für das Casino höher ist als der Betrag. In der Praxis trägt das Casino die Kosten.
Kann ich meine Casino-Gewinne per Lastschrift auszahlen lassen?
Nein. Lastschrift ist eine Einzugs-Methode, keine Auszahlungs-Methode. Das Casino kann per Lastschrift Geld vom Spieler einziehen, aber nicht auf sein Konto überweisen. Auszahlungen laufen immer über Banküberweisung, Trustly, PayPal oder andere Rückkanäle. Keine Bank bucht Gewinne per Lastschrift aus.
Technisch wäre eine umgekehrte Lastschrift möglich, bei der der Spieler dem Casino ein Mandat erteilt, Geld auf sein Konto zu überweisen. Dieses Mandat heißt SEPA Credit Transfer und ist technisch eine Überweisung, keine Lastschrift. Casinos nutzen dieses Verfahren für Auszahlungen, nennen es aber „Banküberweisung“, nicht „Lastschrift“. Der Begriff Lastschrift ist auf Einzüge beschränkt.
Gewinne werden also immer per Banküberweisung ausgezahlt, auch wenn die Einzahlung per Lastschrift erfolgte. Die Auszahlung dauert ein bis drei Werktage. Bei Trustly geht es schneller, null bis zwei Werktage. Bei PayPal dauert es zwei bis 24 Stunden aufs PayPal-Konto, von dort aufs Bankkonto weitere ein bis drei Werktage.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»