Online-Casino mit Aplauz bezahlen: die ehrliche OKTO-Karte für Deutschland 2026
 Verfügbar in DE
Aplauz verspricht Prepaid-Guthaben ohne Bankdaten, gedacht für „Online-Gaming und Wetten“. Die Karten liegen bei guthaben.de im Regal, die Beträge wirken flexibel, der 16-stellige Code klingt nach schneller Einzahlung. Dann öffnet man den Cashier eines deutschen Online-Casinos — und die Marke „Aplauz“ erscheint dort nicht. Keine direkte Auswahl, kein Logo, kein Eintrag.
Das ist kein Fehler im Cashier und keine Sackgasse. Hinter Aplauz steht die OKTO-Zahlungsinfrastruktur — konkret das Produkt OKTO.VOUCHER. Für den deutschen Lizenzmarkt hat die Gemeinsame Glücksspielbehörde der Länder allerdings ein anderes Produkt der gleichen Familie freigegeben: OKTO.CASH, ein Cash-to-Digital-Verfahren mit QR-Code-Barzahlung an Tankstellen und Kiosken. Wer mit „Aplauz“ einzahlen will, zahlt also faktisch über OKTO.CASH — aber nur bei den Anbietern, die diese Schiene tatsächlich integriert haben. Das sind derzeit genau drei: bet-at-home, Betano und Interwetten.
Dieser Ratgeber löst die Lücke zwischen Marke und Realität auf. Sie erfahren, wie die OKTO-Produktfamilie aufgebaut ist, welche konkreten Anbieter in Deutschland OKTO.CASH eingebunden haben, welche Beträge und Limits gelten — und was Sie stattdessen nehmen, wenn Ihr Wunsch-Casino OKTO nicht führt.
Mit Aplauz im Online-Casino bezahlen — was wirklich hinter dem Namen steckt
Die zentrale Frage zuerst: Kann man in einem deutschen, GGL-lizenzierten Online-Casino unter dem Namen „Aplauz“ einzahlen? Direkt gesprochen: nein. Die Marke Aplauz selbst taucht im Cashier keines deutschen Lizenz-Casinos als namentlicher Eintrag auf. Der Grund ist kein Versehen der Betreiber, sondern liegt in der regulatorischen Architektur.
Aplauz ist ein Prepaid-e-money-Gutschein, technisch „powered by OKTO.VOUCHER“. Herausgeber ist die OKTO Group aus Athen, die seit 2019 Zahlungsinfrastruktur für regulierte iGaming-Märkte baut. Die Marke Aplauz startete im Dezember 2020 in der Schweiz und expandierte danach EU-weit. Das Produkt selbst ist echt: Man kauft Guthaben bar oder online, erhält einen 16-stelligen Code und löst den bei Checkout auf einer Partnerseite ein. Beträge von 10 bis 100 Euro sind als Festbeträge bei Resellern erhältlich, frei wählbare Beträge wie 17 oder 43 Euro direkt beim Herausgeber — eine Seltenheit im Prepaid-Segment.
Die Gemeinsame Glücksspielbehörde der Länder hat 2023 allerdings nicht OKTO.VOUCHER (also die Aplauz-Schiene) für den deutschen iGaming-Markt zugelassen, sondern ein anderes Produkt der gleichen OKTO-Familie: OKTO.CASH. Das ist ein Cash-to-Digital-Verfahren, bei dem der Spieler einen QR-Code aus seinem Wettkonto generiert und diesen an einer von 14.000+ Verkaufsstellen in Deutschland — Aral, Deutsche Post, Esso, Shell, Kiosk, Lotto — bar bezahlt. Der Betrag wird sofort gutgeschrieben. Keine Bankdaten, keine Karte, kein Vorabkauf eines Codes.
Wer also „mit Aplauz im Casino bezahlen“ will, trifft im deutschen Lizenzmarkt auf die OKTO.CASH-Schiene — nicht auf die Aplauz-Marke selbst. Die Methode funktioniert, die Infrastruktur ist dieselbe, nur der Produktname im Cashier lautet OKTO.CASH.
Kann ich in einem deutschen Online-Casino direkt mit Aplauz bezahlen?
Nein. Die Marke „Aplauz“ erscheint nicht namentlich im Cashier eines GGL-lizenzierten Casinos. Der zugelassene Weg heißt OKTO.CASH — ein Cash-to-Digital-Verfahren der gleichen OKTO Group. Sie zahlen bar per QR-Code an Verkaufsstellen, der Betrag wird Ihrem Konto sofort gutgeschrieben. Derzeit akzeptieren drei deutsche Lizenz-Anbieter OKTO.CASH: bet-at-home, Betano und Interwetten.
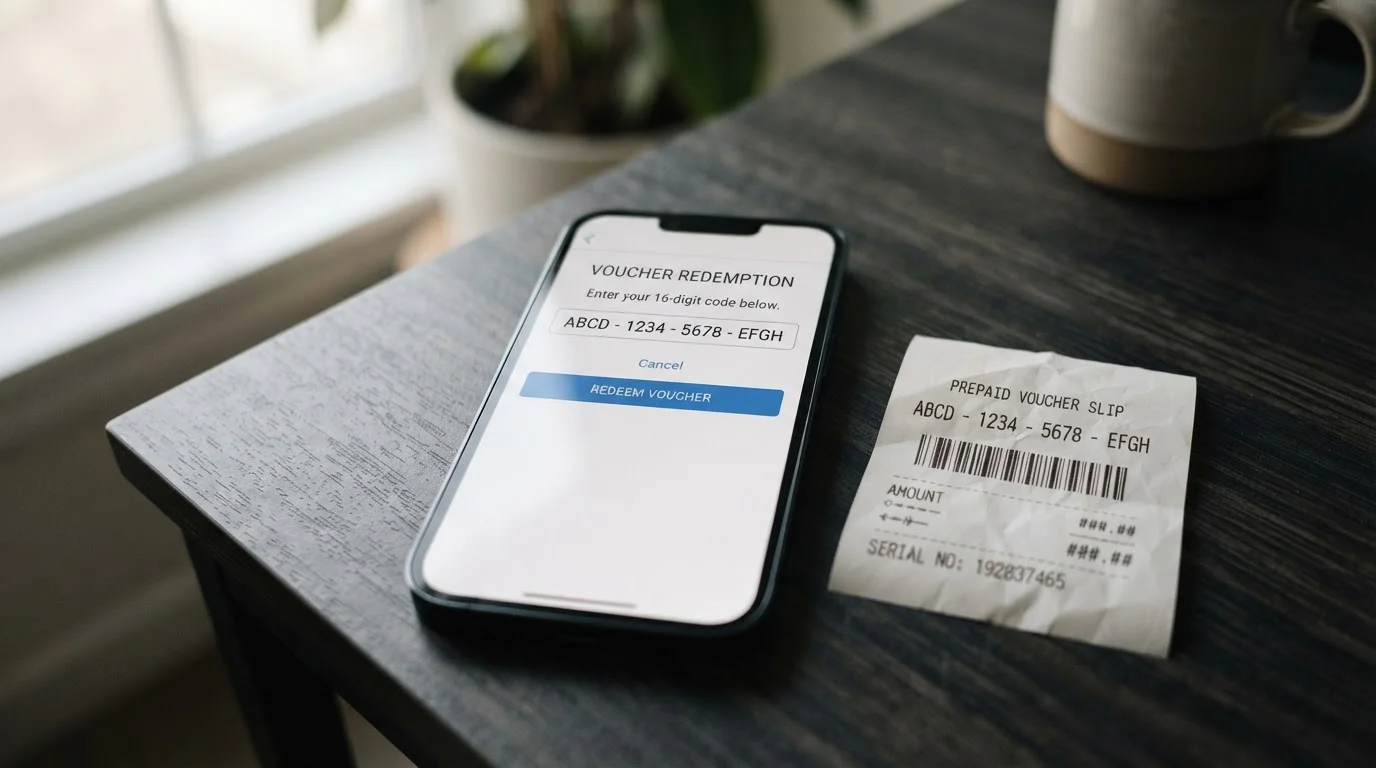
Aplauz von innen — Prepaid-Guthaben powered by OKTO.VOUCHER
Bevor wir uns der deutschen Casino-Realität widmen, lohnt ein Blick auf das Produkt selbst. Aplauz ist ein Prepaid-e-money-Gutschein, technisch unter der Haube von OKTO.VOUCHER betrieben. Das Herausgeber-Umfeld ist die Own.Solutions Group (Mitgründer und CEO Goran Abramović) und die OKTO Group, die seit 2019 Zahlungsinfrastruktur für regulierte Glücksspielmärkte entwickelt. Der Start erfolgte im Dezember 2020 in der Schweiz mit 2.000+ Verkaufsstellen zum Launch-Zeitpunkt, gefolgt von einer EU-Expansion in den Folgejahren.
Das Geschäftsmodell zielt auf regulierte iGaming-Sektoren — also Märkte mit staatlicher Aufsicht, nicht auf Grauzone-Casinos. Die OKTO Group arbeitet unter ZAG-Aufsicht (Zahlungsdiensteaufsichtsgesetz in Deutschland), was sie von vielen anderen Prepaid-Anbietern unterscheidet, die in Offshore-Jurisdiktionen ohne vergleichbare Regulierung operieren. Diese Ausrichtung auf Legalität ist der Grund, warum OKTO 2023 die GGL-Zulassung für den deutschen Markt erhielt — allerdings für OKTO.CASH und OKTO.WALLET, nicht für die Aplauz-VOUCHER-Schiene selbst.
Das Alleinstellungsmerkmal gegenüber klassischen Prepaid-Karten wie paysafecard: Man kauft nicht einen Festbetrag von 25 oder 50 Euro, sondern wählt den Betrag frei. 17 Euro, 43 Euro, 89 Euro — was man braucht. Reseller wie guthaben.de bieten zwar die klassischen Stücke 10/25/50/100 Euro an (dort ist 25 Euro als „Beliebt“ markiert), der direkte Kauf beim Herausgeber erlaubt Cent-genaue Beträge. Diese Flexibilität ist im Prepaid-Segment selten — die meisten Anbieter arbeiten mit Festbeträgen, weil das den Logistikaufwand für physische Karten senkt. Aplauz umgeht das durch rein digitale Codes.
Alter DE: 18 Jahre, damit identisch mit der gesetzlichen Glücksspielaltersgrenze in Deutschland. Keine Bank- oder Kartendaten nötig für den Kauf bei Resellern — man zahlt bar im Laden (Trafik, Kiosk, Post) oder per Überweisung/Karte beim Online-Reseller, erhält einen 16-stelligen Code per E-Mail oder als Papierbon und löst den beim Checkout auf einer Partnerseite ein. Der Code ist länder-gebunden: Ein in Deutschland gekaufter Aplauz-Code funktioniert nur bei Partnerseiten, die für den deutschen Markt freigeschaltet sind. Das ist eine E-Money-Directive-Auflage der EU, um Geldwäsche zu erschweren.
Ein Konto ist für die Direkteinlösung nicht zwingend erforderlich. Wer allerdings höhere Limits oder eine Übersicht über Transaktionen will, registriert sich in der Aplauz-App. Dort sieht man dann auch die Konto-Stufen: Basis (50 Euro pro Transaktion, 1.000 Euro pro Jahr), Plus (100 Euro pro Transaktion, 1.500 Euro pro Jahr), Pro (500 Euro pro Transaktion, 2.500 Euro pro Jahr). Ohne Konto bleibt es bei den EU-Basis-Limits — mehr dazu im Abschnitt zu den Limits. Die App zeigt auch eine Karte mit Verkaufsstellen, Transaktionshistorie und Restguthaben. Für gelegentliche Nutzer ist sie verzichtbar, für Vielnutzer praktisch.
So kaufst und löst du Aplauz ein
Der Kauf läuft über Reseller wie guthaben.de oder recharge.com. Man wählt einen Betrag (10, 25, 50 oder 100 Euro), zahlt bar in einem Laden (Trafik, Kiosk, Post) oder online per Überweisung/Karte, erhält einen 16-stelligen Code. Beim Checkout auf einer Partnerseite — etwa einem Wettanbieter oder einem Glücksspielportal — wählt man „Aplauz“ aus den Zahlungsmethoden, gibt den Code ein, fertig. Der Betrag wird sofort abgebucht.
Alternativ lädt man den Code in der Aplauz-App, verwaltet sein Guthaben dort und löst von dort aus beim Bezahlen ein. Die App ist optional, für einmalige Einlösungen reicht der Code allein.
Beträge, Konto-Stufen und die stille Inaktivitätsgebühr
Reseller bieten Festbeträge 10, 25, 50 und 100 Euro. Beim Herausgeber selbst kann man frei wählen — 17, 63, 89 Euro, was man braucht. Diese Flexibilität ist eine echte Besonderheit im Prepaid-Segment, wo sonst nur Vielfache von 10 oder 25 verfügbar sind. Der Grund: Physische Karten müssen vorgeprägt werden, was Logistikkosten verursacht. Aplauz arbeitet rein digital — der Code wird erst beim Kauf generiert, die Nennwertgrenze fällt weg.
Die Konto-Stufen (Basis, Plus, Pro) regeln die Transaktions- und Jahreslimits innerhalb der EU. Basis ohne Konto: 50 Euro pro Transaktion, 1.000 Euro pro Jahr. Das klingt nach wenig, reicht aber für gelegentliche Casino-Einzahlungen — zehn Einzahlungen à 50 Euro oder zwanzig à 50 Euro, wenn man sie über zwei Kalenderjahre verteilt. Mit verifiziertem Konto steigen die Limits auf 100 bzw. 500 Euro pro Transaktion und 1.500 bzw. 2.500 Euro pro Jahr. Die Verifizierung verlangt Ausweis und Adressnachweis — ähnlich wie beim Casino selbst, nur hier zusätzlich für das Aplauz-Konto.
Für den deutschen Casino-Kontext ist das allerdings weniger relevant, weil hier ohnehin das anbieterübergreifende 1.000-Euro-Monatslimit über LUGAS greift. Selbst wenn Aplauz 2.500 Euro pro Jahr erlaubt — das deutsche Casino-Konto akzeptiert im Monat maximal 1.000 Euro, unabhängig von der Zahlungsmethode. Die Aplauz-Limits wirken also nur, wenn sie strenger sind als LUGAS. Beispiel: Wer ohne Aplauz-Konto 80 Euro einzahlen will, scheitert am 50-Euro-Limit von Aplauz Basis, obwohl LUGAS 1.000 Euro im Monat erlaubt. Mit Aplauz-Konto Plus wären 80 Euro möglich, weil das Transaktionslimit auf 100 Euro steigt.
Eine Warnung: Aplauz verlangt eine Inaktivitätsgebühr von 3 Euro pro Monat (in der Schweiz 3 CHF), beginnend ab dem 13. Monat auf Restguthaben. Wer einen Gutschein mit 50 Euro kauft, 30 Euro einlöst und die restlichen 20 Euro ein Jahr lang liegen lässt, zahlt ab dem 13. Monat monatlich 3 Euro Gebühr. Nach sieben Monaten ist das Restguthaben aufgebraucht. Die Gebühr ist branchenüblich — paysafecard verlangt 3 Euro ab Tag 30 auf nicht eingelöste PINs, CashtoCode hat sie nicht, weil dort kein Restguthaben entsteht —, aber man sollte sie kennen. Praktische Gegenmaßnahme: Aplauz-Codes zeitnah nach dem Kauf einlösen, keine Beträge auf Jahre hinaus bunkern.
Die Gebühr trifft vor allem Gelegenheitsnutzer, die einen Code kaufen, einmal einlösen und dann vergessen. Vielnutzer, die regelmäßig Guthaben nachladen und vollständig einlösen, spüren sie nicht. Das ist auch der Geschäftszweck: Prepaid-Anbieter verdienen an Restguthaben, das nie eingelöst wird. Industrie-intern spricht man von „Breakage“ — Guthaben, das auf Karten verfällt oder durch Gebühren aufgezehrt wird. Aplauz ist hier transparent — die 3-Euro-Gebühr ab Monat 13 ist in den AGBs dokumentiert, nicht versteckt. Trotzdem: Wer Prepaid kauft, sollte einlösen, nicht horten.
Wo kaufe ich Aplauz und ab welchem Alter?
Aplauz ist in Deutschland ab 18 Jahren erhältlich. Kaufen kann man bei Resellern wie guthaben.de oder recharge.com — bar im Laden oder online per Überweisung/Karte. Verfügbare Beträge: 10, 25, 50, 100 Euro als Festbeträge; frei wählbare Beträge direkt beim Herausgeber. Nach dem Kauf erhält man einen 16-stelligen Code, den man beim Checkout auf einer Partnerseite eingibt oder in der Aplauz-App verwaltet.
Das OKTO-Ökosystem: VOUCHER, CASH und WALLET auseinandergehalten
Die Verwirrung um „Aplauz im Casino“ rührt daher, dass die OKTO Group nicht ein Produkt anbietet, sondern drei — und nicht alle drei sind in jedem Markt zugelassen. Jedes Produkt hat ein anderes Anwendungsmodell, eine andere regulatorische Einstufung und einen anderen Vertriebsweg. Wer alle drei durcheinanderwirft, landet bei der Frage: „Warum sehe ich Aplauz nicht im Cashier?“
OKTO.VOUCHER ist die Aplauz-Marke: Prepaid-Guthaben, das man vorab kauft, als 16-stelligen Code erhält und beim Checkout eingibt. Länder-gebunden (ein in Deutschland gekaufter Code funktioniert nur in DE), EU-Limits 50 Euro pro Transaktion und 1.000 Euro pro Jahr ohne Konto. Technisch gesehen eine Vorab-Ladung — man zahlt zuerst, hat dann Guthaben, löst später ein. Das Modell ist identisch mit paysafecard: Kaufen, Code erhalten, Code eingeben, Betrag wird abgebucht. Der Vorteil liegt in der freien Betragswahl und der Datensparsamkeit — keine Bankdaten beim Einlösen.
OKTO.VOUCHER ist in vielen EU-Ländern verfügbar, aber nicht überall für iGaming zugelassen. In Deutschland hat die GGL dieses Produkt nicht für den lizenzierten Glücksspielmarkt freigegeben. Das bedeutet: Man kann Aplauz-Codes in Deutschland kaufen und bei anderen Partnerseiten einlösen (etwa E-Commerce, digitale Dienste, internationale Wettanbieter außerhalb der GGL-Jurisdiktion), aber nicht bei einem GGL-lizenzierten Casino. Rechtlich ist OKTO.VOUCHER ein E-Money-Instrument unter der EU-Direktive 2009/110/EG, beaufsichtigt durch nationale Finanzaufsichten — in Deutschland das BaFin-Äquivalent, in Österreich die FMA.
OKTO.CASH ist Cash-to-Digital: Man kauft nichts vorab. Stattdessen generiert man im Cashier des Casinos einen QR-Code, geht damit zur nächsten Verkaufsstelle (Aral, Esso, Shell, Kiosk, Lotto — 14.000+ Stellen in Deutschland), zeigt den Code an der Kasse, zahlt bar, der Betrag wird sofort dem Casino-Konto gutgeschrieben. Kein Vorabkauf, keine Guthabenkarte, kein 16-stelliger Code. Reine Einzahlungsmethode — Auszahlungen sind über OKTO.CASH nicht möglich.
Der Unterschied zu OKTO.VOUCHER ist substanziell: Bei VOUCHER kauft man Guthaben auf Vorrat, bei CASH zahlt man ad hoc für eine konkrete Transaktion. Bei VOUCHER kann Restguthaben verfallen, bei CASH gibt es kein Restguthaben. Bei VOUCHER greift die 13-Monats-Inaktivitätsgebühr, bei CASH nicht. OKTO.CASH ist regulatorisch als Zahlungsauslösedienst eingestuft (Payment Initiation Service unter PSD2), nicht als E-Money, weshalb andere Aufsichtsregeln gelten. Die GGL hat OKTO.CASH 2023 für den deutschen iGaming-Markt zugelassen — das ist der Grund, warum deutsche Lizenz-Casinos diesen Weg einbinden dürfen.
Die Verkaufsstellen-Infrastruktur ist dieselbe: OKTO arbeitet mit den großen Point-of-Sale-Netzwerken (Aral, Shell, Esso, Rewe, Edeka, Post, Kioske), die bereits paysafecard und andere Prepaid-Dienste führen. Der Kassenkraft ist es egal, ob sie einen paysafecard-PIN verkauft oder einen OKTO.CASH-QR-Code scannt — beides läuft über das gleiche Terminal. Für den Spieler ist OKTO.CASH bequemer als OKTO.VOUCHER, weil kein Vorabkauf nötig ist — man entscheidet im Casino, wie viel man einzahlt, generiert den Code und zahlt sofort.
OKTO.WALLET ist eine E-Wallet-App der OKTO Group, über die man Auszahlungen erhalten kann — wenn der Anbieter das eingebunden hat. Aktuell ist in Deutschland nur Betano mit OKTO.WALLET als Auszahlungsweg ausgestattet. Die Auszahlung läuft dann per VISA, Mastercard, Debitkarte oder Überweisung aus der App heraus. Man lädt die OKTO Wallet App, verknüpft sie mit seinem Casino-Konto, beantragt die Auszahlung, das Geld landet in der Wallet, von dort überweist man es auf sein Bankkonto oder nutzt die Wallet-Karte für Einkäufe.
OKTO.WALLET ist technisch ein E-Geld-Institut, lizenziert nach EU-Direktive 2009/110/EG. Das unterscheidet es von reinen Payment-Initiation-Diensten wie OKTO.CASH — WALLET hält Guthaben, CASH nicht. Die GGL hat OKTO.WALLET 2023 zusammen mit OKTO.CASH für den deutschen Markt freigegeben, aber bisher hat nur Betano die Integration abgeschlossen. bet-at-home und Interwetten führen OKTO.WALLET nicht, weshalb Auszahlungen dort über andere Methoden laufen.
Die drei Produkte zusammengedacht: OKTO.VOUCHER ist Vorab-Prepaid für internationale Märkte, OKTO.CASH ist Ad-hoc-Barzahlung für deutsche Einzahlungen, OKTO.WALLET ist E-Wallet für Auszahlungen. Nur CASH und WALLET sind in Deutschland zugelassen. Wer „mit Aplauz bezahlen“ will, nutzt faktisch OKTO.CASH — nicht die Aplauz-Marke selbst, aber die gleiche Infrastruktur, nur ein anderes Produkt aus der gleichen Familie.
Ein letzter Punkt zur Namensverwirrung: Die OKTO Group hat bewusst mehrere Marken aufgebaut — Aplauz für Endkunden, OKTO.CASH/WALLET für B2B-Partner (Casinos, Wettanbieter). Aplauz klingt freundlich und konsumentennah, OKTO klingt technisch und seriös. Im Cashier eines Casinos erscheint der B2B-Name OKTO.CASH, nicht die Endkunden-Marke Aplauz. Das ist kein Fehler, sondern Markenstrategie — ähnlich wie PayPal-Zahlungen im Backend über Braintree laufen, aber im Cashier „PayPal“ steht. Bei OKTO ist es umgekehrt: Die Endkunden-Marke (Aplauz) ist bekannter, aber die Casino-Integration läuft über die B2B-Marke (OKTO.CASH).
Was ist der Unterschied zwischen Aplauz, OKTO.CASH und OKTO.WALLET?
Aplauz ist ein Prepaid-Gutschein mit 16-stelligem Code, den man vorab kauft — technisch OKTO.VOUCHER. OKTO.CASH ist Cash-to-Digital: QR-Code aus dem Casino-Cashier, bar zahlen an einer Verkaufsstelle, sofortige Gutschrift — kein Vorabkauf. OKTO.WALLET ist eine E-Wallet-App für Auszahlungen. Alle drei gehören zur OKTO Group. In Deutschland sind OKTO.CASH und OKTO.WALLET zugelassen, nicht die Aplauz-VOUCHER-Schiene selbst.
Wo die OKTO-Schiene in Deutschland wirklich läuft — die Anbieter
Die ehrliche Antwort zuerst: Die OKTO-Schiene ist im deutschen Lizenzmarkt noch dünn verbreitet. Derzeit akzeptieren genau drei GGL-erlaubte Anbieter OKTO.CASH als Einzahlungsmethode: bet-at-home, Betano und Interwetten. Das sind keine reinen Slot-Casinos, sondern primär Sportwett-Plattformen mit integriertem Casino-/Slot-Bereich unter deutscher Erlaubnis. Fachquellen wie wettbasis und wettfreunde bestätigen die OKTO-Freigabe durch die GGL 2023, merken aber an: „Es müssen nur noch mehr Wettanbieter OKTO.CASH aufnehmen.“ Stand heute sind es diese drei.
Die folgende Tabelle fasst die Eckdaten zusammen:
| Anbieter | Lizenz | OKTO.CASH seit | Mindestbetrag | Besonderheit |
|---|---|---|---|---|
| bet-at-home | GGL-erlaubt (Sportwetten + virtuelle Automatenspiele) | Juli 2024 | 10 € | Frühester OKTO.CASH-Start in DE, klare LUGAS-Kommunikation, keine OKTO.WALLET-Auszahlung |
| Betano | GGL-erlaubt (Sportwetten + Spielothek) | Live seit 2023 | 5 € | Niedrigster Mindestbetrag, einziger mit OKTO.WALLET-Auszahlung, Kaizen-Plattform |
| Interwetten | GGL-erlaubt (Sportwetten + Slots) | Oktober 2024 | 10 € | Jüngster OKTO.CASH-Start, solides Slot-Portfolio (Push Gaming, Red Tiger), keine OKTO.WALLET-Auszahlung |
Alle drei unterliegen dem Glücksspielstaatsvertrag 2021 (GlüStV 2021), dem anbieterübergreifenden 1.000-Euro-Monatslimit über LUGAS und dem Sperrsystem OASIS. Alle drei sind gebührenfrei für OKTO.CASH-Einzahlungen — der Spieler zahlt nichts extra.
Betano
Das dienstjüngste der drei Schwergewichte in dieser Liste, aber mit der ausgereiftesten OKTO-Integration. Betano läuft auf der Kaizen-Gaming-Plattform und hält neben der deutschen GGL-Erlaubnis international Lizenzen der UKGC (Konto-Nr. 39576) und der dänischen Spillemyndigheden. In Deutschland bietet Betano Sportwetten und eine integrierte Spielothek für virtuelle Automatenspiele unter den GlüStV-2021-Regeln.
OKTO.CASH ist hier ab 5 Euro verfügbar — der niedrigste Mindestbetrag der drei Anbieter. Gebührenfrei. Die Einzahlung läuft wie bei den anderen: QR-Code im Cashier generieren, an einer der 14.000+ Verkaufsstellen (Aral, Shell, Esso, Kiosk) bar zahlen, sofortige Gutschrift. Zusätzlich führt Betano PayPal, paysafecard, Visa und Mastercard.
Das Alleinstellungsmerkmal: Betano ist der einzige der drei Anbieter, der OKTO.WALLET als Auszahlungsweg integriert hat. Wer über OKTO.CASH einzahlt und später auszahlen will, kann bei Betano die OKTO Wallet App nutzen und erhält seine Gewinne per VISA, Mastercard, Debitkarte oder Überweisung. Das ist der einzige echte „OKTO-Kreislauf“ in Deutschland — Einzahlung und Auszahlung über die gleiche Infrastruktur. Bei bet-at-home und Interwetten fehlt OKTO.WALLET, man zahlt also über einen anderen Weg aus.
Für Spieler, die Wert auf einen konsistenten Zahlungsweg legen und ohnehin auf der Suche nach dem niedrigsten Mindestbetrag sind, ist Betano die erste Adresse.
Bet-at-home
Eine der etablierteren Marken im deutschen Wettmarkt, österreichisch-deutsche Wurzeln, seit Jahren präsent. bet-at-home.de führt Sportwetten und einen integrierten Slot-/Casino-Bereich („bet-at-home Slots“) unter deutscher GGL-Erlaubnis. Die Plattform unterliegt LUGAS und OASIS, erfüllt also die gesetzlichen Anforderungen an den Lizenzmarkt.
OKTO.CASH ist hier seit Juli 2024 live — damit war bet-at-home der früheste der drei Anbieter, der die Methode in Deutschland scharf geschaltet hat. Mindestbetrag 10 Euro, gebührenfrei. Die Einzahlung funktioniert nach dem Standard-QR-bar-Verfahren: Code im Cashier generieren, an einer Verkaufsstelle bar zahlen, sofortige Gutschrift.
Ein Pluspunkt für die Transparenz: bet-at-home führt auf seiner Hilfeseite explizit das anbieterübergreifende LUGAS-1.000-Euro-Monatslimit auf und erklärt es verständlich. Beispiel aus der eigenen Dokumentation: „Haben Sie bereits 100 Euro bei bet-at-home eingezahlt, stehen Ihnen anbieterübergreifend im laufenden Monat noch 900 Euro zur Verfügung.“ Nicht alle Anbieter kommunizieren das so klar.
Was fehlt: OKTO.WALLET ist bei bet-at-home nicht eingebunden. Auszahlungen laufen über andere Wege — etwa Banküberweisung oder eine der klassischen E-Wallets, die der Anbieter führt. Wer auf einen OKTO-Ein-und-Auszahlungskreislauf Wert legt, muss zu Betano wechseln.
Interwetten
Der jüngste OKTO.CASH-Start in Deutschland, Oktober 2024. Interwetten ist eine traditionsreiche Wett- und Casino-Plattform mit über 1.000 Spielen im Slot-Bereich. Partner sind namhafte Studios wie Push Gaming und Red Tiger. Die DE-Zahlungsseite liegt unter interwetten.com/de/payin, der Anbieter ist GGL-erlaubt und unterliegt LUGAS/OASIS.
OKTO.CASH ist hier ab 10 Euro verfügbar, gebührenfrei. Die Einzahlung läuft nach dem klassischen QR-bar-Verfahren: Code generieren, an Verkaufsstelle zahlen, sofortige Gutschrift. Technisch und prozessual kein Unterschied zu bet-at-home oder Betano.
Das Slot-Portfolio ist solide — Push Gaming bringt Titel wie Jammin‘ Jars und Razor Shark, Red Tiger steht für Gonzo’s Quest Megaways und Primate King. Wer primär Slots spielt und einen Anbieter mit OKTO.CASH sucht, findet hier eine brauchbare Auswahl. Wie bei bet-at-home fehlt allerdings OKTO.WALLET als Auszahlungsweg — Gewinne gehen über klassische Methoden raus.
Ist die Einzahlung mit Aplauz/OKTO anonym oder muss ich mich verifizieren?
OKTO.CASH verlangt keine Bankdaten — man zahlt bar an einer Verkaufsstelle. Das ist datensparsam. Im deutschen Lizenz-Casino selbst ist jedoch eine vollständige KYC-Verifizierung (Ausweis, Adressnachweis) gesetzlich vorgeschrieben, unabhängig von der Zahlungsmethode. OKTO schützt Ihre Bankdaten, ersetzt aber nicht die gesetzliche Identitätsprüfung beim Casino.
So zahlst du Schritt für Schritt bar ein
OKTO.CASH ist kein Gutschein, den man vorab kauft. Man zahlt direkt aus dem Casino-Cashier heraus bar. Der Ablauf ist in drei Schritten erledigt, dauert insgesamt weniger als fünf Minuten und verlangt weder App noch Registrierung bei OKTO selbst.
Schritt eins: Einloggen im Casino-Konto (bet-at-home, Betano oder Interwetten), im Cashier „OKTO.CASH“ als Einzahlungsmethode wählen, Betrag eingeben (mindestens 5 bzw. 10 Euro, je nach Anbieter), Einzahlung bestätigen. Das System generiert einen QR-Code, der für diese eine Transaktion gilt. Der Code ist zeitlich begrenzt — typischerweise 24 Stunden gültig, danach verfällt er. Man kann ihn aber jederzeit neu generieren, falls man es nicht sofort zur Verkaufsstelle schafft.
Schritt zwei: QR-Code abspeichern (Screenshot auf dem Smartphone) oder ausdrucken. Zur nächsten teilnehmenden Verkaufsstelle gehen — 14.000+ in Deutschland: Aral, Deutsche Post, Esso, Shell, Kiosk, Lotto. An der Kasse sagen: „Ich möchte mit OKTO.CASH zahlen“ oder einfach „Barcode-Zahlung“. Kassenkraft scannt den Code mit dem Kassenterminal, das Display zeigt den Betrag, man zahlt bar den angezeigten Betrag. Quittung mitnehmen — sie dient als Beleg, falls später ein Problem auftaucht.
Schritt drei: Sofortige Gutschrift auf dem Casino-Konto. Keine Wartezeit, keine Freigabe, keine Verzögerung. Der Betrag steht innerhalb von Sekunden zur Verfügung. Die Push-Benachrichtigung „Einzahlung erfolgreich“ erscheint meist, bevor man die Verkaufsstelle verlassen hat. Danach kann man sofort spielen — keine manuelle Freigabe durch den Kundenservice, keine Verifizierung der Transaktion, keine Wartezeit bis zum nächsten Geschäftstag wie bei Banküberweisungen.
Das QR-Code-Modell unterscheidet sich fundamental von paysafecard oder Aplauz-VOUCHER, wo man zuerst einen Code kauft und später einlöst. Hier entsteht der Code erst im Moment der Casino-Einzahlung, man zahlt ihn sofort bar, fertig. Kein Restguthaben, keine Inaktivitätsgebühr, kein Vorab-Risiko, dass der Code gestohlen oder verloren wird. Der Code gilt nur für die eine Transaktion — selbst wenn jemand den Screenshot abfängt und zur Kasse geht, kann er den Code nur einmal einlösen, und der rechtmäßige Inhaber sieht sofort im Casino-Konto, dass die Einzahlung erfolgt ist.
Die 14.000+ Verkaufsstellen in Deutschland sind flächendeckend verteilt. Tankstellen-Ketten wie Aral, Esso und Shell, Post-Filialen, Kioske, Lotto-Annahmestellen — in jeder größeren Ortschaft gibt es mindestens eine Stelle. Anders als bei manchen Prepaid-Karten, die nur in ausgewählten Geschäften erhältlich sind, funktioniert OKTO.CASH überall dort, wo das entsprechende Point-of-Sale-Netzwerk integriert ist. Die OKTO-App zeigt eine Karte mit Verkaufsstellen, aber man braucht die App nicht — der QR-Code aus dem Casino-Cashier reicht.
Ein praktischer Tipp: Wer regelmäßig über OKTO.CASH einzahlt und nicht jedes Mal zur Tankstelle fahren will, kann prüfen, ob der Kiosk oder Supermarkt um die Ecke das System führt. Viele kleinere Händler, die bereits paysafecard verkaufen, haben OKTO.CASH ebenfalls integriert, weil das Backend dasselbe ist. Einfach an der Kasse fragen: „Nehmen Sie OKTO.CASH?“ Wenn die Antwort „Was ist das?“ lautet, zeigt man den QR-Code und fragt: „Können Sie diesen Barcode scannen?“ Die Kassensysteme erkennen OKTO-Codes automatisch.
Ein Wort zur Bargeldobergrenze: In Deutschland gilt seit 2021 keine gesetzliche Bargeldobergrenze für Transaktionen, anders als in Frankreich (1.000 Euro) oder Italien (5.000 Euro). OKTO.CASH-Zahlungen können theoretisch jeden Betrag erreichen, den das Casino als Mindest- und Höchsteinzahlung zulässt. Praktisch limitiert das LUGAS-1.000-Euro-Monatslimit die Höhe. Wer 1.000 Euro bar auf einmal einzahlt, hat seinen Monat ausgeschöpft, kann aber im nächsten Monat wieder einzahlen. Die Verkaufsstellen selbst haben oft ein Bargeld-Limit pro Transaktion — typischerweise 500 bis 1.000 Euro —, nicht aus rechtlichen Gründen, sondern aus Sicherheitsgründen (Kassenbestand, Überfallrisiko).
Zwei Limits, ein Konto: Aplauz-Grenze trifft deutsches Monatslimit
Die Limit-Landkarte ist zweigeteilt: Aplauz selbst (OKTO.VOUCHER) unterliegt EU-weiten Prepaid-Limits, das deutsche Casino-Konto unterliegt dem anbieterübergreifenden 1.000-Euro-Monatslimit über LUGAS. Beide Regelwerke können kollidieren — oder das strengere greift. Wer die Mechanik nicht versteht, landet bei gescheiterten Einzahlungen und weiß nicht warum.
Aplauz-EU-Limit ohne Konto: 50 Euro pro Transaktion, 1.000 Euro pro Partnerseite und Jahr. Das klingt nach wenig, aber die 1.000 Euro beziehen sich auf jede einzelne Partnerseite separat — nicht auf alle zusammen. Theoretisch könnte man 1.000 Euro bei Partner A und 1.000 Euro bei Partner B im gleichen Jahr einlösen. Praktisch irrelevant für deutsche Casinos, weil OKTO.VOUCHER dort nicht zugelassen ist. Mit verifiziertem Konto und Konto-Stufe Plus: 100 Euro pro Transaktion, 1.500 Euro pro Jahr. Mit Stufe Pro: 500 Euro pro Transaktion, 2.500 Euro pro Jahr. Diese Limits gelten für OKTO.VOUCHER — also die Aplauz-Marke selbst, nicht für OKTO.CASH im deutschen Casino.
Für OKTO.CASH im deutschen Casino sind diese Aplauz-VOUCHER-Limits weniger relevant, weil OKTO.CASH kein Vorab-Gutschein ist, sondern eine direkte Barzahlung. Technisch unterliegt OKTO.CASH anderen Regelungen als OKTO.VOUCHER — es ist ein Payment Initiation Service unter PSD2, kein E-Money-Instrument. Das bedeutet: Die 50-Euro-Transaktionsgrenze von Aplauz Basis gilt nicht für OKTO.CASH. Man kann über OKTO.CASH auch 200 oder 500 Euro in einer Transaktion einzahlen, solange das LUGAS-Monatslimit noch Spielraum lässt und der Anbieter keinen eigenen Höchstbetrag setzt.
Deutsches LUGAS-Limit: 1.000 Euro pro Monat, anbieterübergreifend. Alle GGL-lizenzierten Anbieter melden jede Einzahlung an LUGAS (Limitübergreifendes Spielersperrsystem), das zentrale Register der GGL. Wer 300 Euro bei bet-at-home einzahlt, hat im gleichen Monat noch 700 Euro bei Betano, Interwetten oder jedem anderen GGL-Casino übrig. Das Limit gilt unabhängig von der Zahlungsmethode — ob OKTO.CASH, paysafecard, PayPal, Banküberweisung, Kreditkarte. Es gilt auch unabhängig davon, ob man gewinnt oder verliert — Auszahlungen zählen nicht gegen das Limit, nur Einzahlungen.
Ein Rechenbeispiel: Spieler ohne Aplauz-Konto will 80 Euro bei Betano per OKTO.CASH einzahlen. Aplauz-VOUCHER-Limit würde 50 Euro pro Transaktion erlauben — zu wenig. Aber OKTO.CASH ist kein VOUCHER, also greift die 50-Euro-Grenze nicht. LUGAS-Limit erlaubt im Monat 1.000 Euro, davon noch nichts genutzt — also genug Spielraum. Die Transaktion geht durch. Spieler mit Aplauz-Konto Stufe Plus will 600 Euro einzahlen. Aplauz-VOUCHER-Limit erlaubt 100 Euro pro Transaktion — zu wenig für 600. Aber wieder: OKTO.CASH ist kein VOUCHER, also greift das nicht. LUGAS erlaubt 1.000 Euro im Monat — genug für 600. Auch diese Transaktion geht durch, sofern der Anbieter keinen eigenen Höchstbetrag pro Transaktion setzt (viele Casinos limitieren Einzeltransaktionen auf 500 oder 1.000 Euro aus Geldwäsche-Präventionsgründen).
Der einzige Fall, in dem die Aplauz-Limits im deutschen Casino greifen: Wenn jemand tatsächlich einen Aplauz-VOUCHER-Code kauft (nicht über OKTO.CASH, sondern vorab bei einem Reseller) und versucht, diesen bei einer internationalen Wettplattform ohne GGL-Lizenz einzulösen, die OKTO.VOUCHER akzeptiert. Dann gelten die 50/100/500-Euro-Transaktionsgrenzen. Aber im deutschen Lizenzmarkt läuft alles über OKTO.CASH, und dort ist das LUGAS-Limit von 1.000 Euro pro Monat die strengste Schranke.
Altersgrenze: Aplauz in Deutschland ab 18, identisch mit der gesetzlichen Glücksspielaltersgrenze. GGL-Casinos prüfen das Alter bei der Registrierung über Ausweis-Verifizierung. Kein Casino mit GGL-Erlaubnis akzeptiert Spieler unter 18, unabhängig von der Zahlungsmethode.
Ein weiterer Aspekt: Das LUGAS-Limit ist kalendermona tbasiert — vom 1. bis zum letzten Tag des Monats, nicht rollierend über 30 Tage. Wer am 28. Februar 1.000 Euro einzahlt, kann am 1. März wieder 1.000 Euro einzahlen. Das ist für Spieler mit hohem Budget relevant — man kann die Grenze durch Timing über Monatsgrenzen hinweg verdoppeln. Allerdings ist das auch der Punkt, an dem die Spielerschutz-Architektur ihre Schwäche zeigt: Wer ernsthaft 2.000 Euro in zwei Tagen einzahlt (28. Feb + 1. März), bewegt sich in einem Ausgabenbereich, den das Limit eigentlich verhindern soll. LUGAS ist ein Kompromiss — kein hartes Verbot, sondern eine Bremse.
Die anbieterübergreifende Natur des Limits ist der eigentliche Spielerschutz-Mechanismus. Vor LUGAS konnte ein Spieler 1.000 Euro bei Anbieter A, 1.000 Euro bei Anbieter B und 1.000 Euro bei Anbieter C einzahlen — alle drei im gleichen Monat, alle drei legal. Mit LUGAS ist Schluss bei 1.000 Euro gesamt. Wer das umgehen will, muss auf Nicht-GGL-Casinos ausweichen — und verliert damit den deutschen Spielerschutz, die Rechtssicherheit und die OASIS-Sperre bei Selbstausschluss.
Wie hoch darf ich mit Aplauz bzw. OKTO im deutschen Casino einzahlen?
OKTO.CASH im deutschen Casino unterliegt dem anbieterübergreifenden LUGAS-Monatslimit von 1.000 Euro. Alle Einzahlungen bei GGL-lizenzierten Anbietern werden zusammengerechnet — unabhängig von der Zahlungsmethode. Aplauz-VOUCHER selbst hat ein EU-Limit von 50 Euro pro Transaktion und 1.000 Euro pro Jahr ohne Konto, mit Konto höher. Für OKTO.CASH-Barzahlungen im Casino ist das LUGAS-Limit die strengste Grenze.
Einzahlung ja, Auszahlung? Was mit Gewinnen passiert
OKTO.CASH ist eine reine Einzahlungsmethode. Auszahlungen über OKTO.CASH sind nicht möglich. Wer über OKTO.CASH einzahlt und später gewinnt, muss die Auszahlung über einen anderen Weg nehmen — typischerweise Banküberweisung oder eine E-Wallet wie PayPal, Skrill, Neteller.
Die Ausnahme ist OKTO.WALLET — eine separate E-Wallet-App der OKTO Group, die als Auszahlungsweg fungiert. Derzeit ist nur Betano in Deutschland mit OKTO.WALLET ausgestattet. Wer bei Betano über OKTO.CASH einzahlt und auszahlen will, kann OKTO.WALLET wählen und erhält seine Gewinne per VISA, Mastercard, Debitkarte oder Überweisung aus der App heraus. Das ist der einzige echte „OKTO-Kreislauf“ in Deutschland — Einzahlung über OKTO.CASH, Auszahlung über OKTO.WALLET, beide aus der gleichen Infrastruktur.
Bei bet-at-home und Interwetten ist OKTO.WALLET nicht eingebunden. Auszahlungen laufen dort über klassische Methoden. Die Plattformen führen in der Regel Banküberweisung, manchmal PayPal oder Skrill — je nach Anbieter. Das bedeutet: Wer bei bet-at-home oder Interwetten über OKTO.CASH einzahlt, muss für die Auszahlung einen anderen Weg wählen. Das ist kein Mangel von OKTO.CASH, sondern eine strukturelle Eigenschaft dieser Methode — ähnlich wie paysafecard oder CashtoCode, die ebenfalls reine Einzahlungsmethoden sind.
Ein praktischer Hinweis: Die meisten GGL-Casinos verlangen, dass die Auszahlung über die gleiche Methode erfolgt wie die Einzahlung, sofern technisch möglich. Bei reinen Einzahlungsmethoden wie OKTO.CASH entfällt diese Regel — man wählt einen anderen Weg für die Auszahlung, ohne dass das Casino Einwände erhebt. Die KYC-Verifizierung bleibt natürlich Pflicht, unabhängig von der Zahlungsmethode.
Kann ich mir Gewinne auf Aplauz zurückzahlen lassen?
Nein. OKTO.CASH ist eine reine Einzahlungsmethode, Auszahlungen sind nicht möglich. Gewinne zahlt man über Banküberweisung oder eine E-Wallet aus. Die Ausnahme: Betano bietet OKTO.WALLET als Auszahlungsweg — dann läuft die Auszahlung über die OKTO Wallet App per VISA, Mastercard, Debit oder Überweisung. Bei bet-at-home und Interwetten fehlt OKTO.WALLET, man zahlt also über klassische Wege aus.
Anonym? Fast. Datensparsamkeit gegen KYC-Pflicht im Legalmarkt
Aplauz wirbt mit „keine Bankdaten nötig“, OKTO.CASH liefert das ein: Man zahlt bar an einer Verkaufsstelle, keine Kreditkarte, kein IBAN-Transfer, kein PayPal-Login. Die Zahlungsmethode selbst ist datensparsam — weder Aplauz noch OKTO sehen Ihre Bankverbindung. Die Kassenkraft an der Tankstelle sieht einen QR-Code, einen Betrag und Ihr Gesicht, aber keine persönlichen Daten. OKTO selbst erhält vom Casino nur eine Transaktions-ID und den Betrag, keinen Namen, keine Adresse, kein Geburtsdatum.
Das ist die eine Seite. Die andere: Im deutschen Lizenz-Casino selbst ist eine vollständige KYC-Verifizierung gesetzlich vorgeschrieben. § 4 Abs. 4 GlüStV 2021 verlangt von allen erlaubten Veranstaltern die Identitätsprüfung des Spielers — Ausweis, Adressnachweis, im Zweifelsfall ein Video-Ident-Verfahren. Unabhängig davon, wie man einzahlt. Auch wenn die Zahlungsmethode keine Bankdaten verlangt, verlangt das Casino selbst Ihre Identität. Das Casino muss Ihren Namen, Geburtsdatum, Wohnadresse und Steuer-ID an die GGL melden, um LUGAS- und OASIS-Abfragen durchzuführen. Anonymität gegenüber dem Casino ist rechtlich ausgeschlossen.
Der Vorteil von OKTO.CASH liegt also nicht in Anonymität gegenüber dem Casino — die ist gesetzlich unmöglich —, sondern in der Datensparsamkeit gegenüber Drittanbietern. Ihre Bank sieht keine Casino-Transaktion auf dem Kontoauszug. Kein Kreditkartenanbieter protokolliert einen Glücksspiel-Beleg mit Händler-Kategoriecode 7995 (Gambling Transactions). Kein PayPal-Konto trägt einen entsprechenden Eintrag, der bei einem späteren Kreditantrag oder einer Kontopfändung sichtbar wird. Wer aus Gründen der finanziellen Privatsphäre — etwa gegenüber Mitbewohnern, Familienangehörigen, Geschäftspartnern mit Kontovollmacht oder einem künftigen Vermieter, der Kontoauszüge verlangt — keine direkte Spur ziehen will, findet in OKTO.CASH eine saubere Lösung.
Diese Form der Privatsphäre ist legal und legitim. Es gibt viele Gründe, warum jemand nicht will, dass Casino-Transaktionen auf dem Bankkonto erscheinen — Scham, gesellschaftliche Stigmatisierung, Sorge um berufliche Konsequenzen (etwa bei Berufen im Finanzsektor oder öffentlichen Dienst, wo Glücksspiel als Risikofaktor gilt), Schutz vor neugierigen Angehörigen. Die KYC-Pflicht beim Casino bleibt bestehen — der Staat weiß, dass Sie spielen —, aber die Zahlungshistorie bleibt außerhalb der Bankbewegungen.
Ein weiterer Aspekt: Prepaid-Methoden wie Aplauz, paysafecard und OKTO.CASH helfen bei der Budgetkontrolle. Man legt einen Betrag fest, zahlt bar, und das Casino-Konto erhält genau diesen Betrag. Keine Versuchung, spontan nachzuladen per Kreditkarte oder Sofortüberweisung. Keine Kreditkartenüberziehung. Keine Dispositionskredit-Falle. Das ist kein technischer Vorteil, aber ein praktischer für Spieler, die ihre Ausgaben bewusst steuern wollen oder müssen — etwa nach einer Selbstsperre, die wieder aufgehoben wurde, oder bei geringem Budget.
In Kombination mit dem ohnehin geltenden LUGAS-1.000-Euro-Monatslimit ergibt sich eine doppelte Schranke: Das Gesetz limitiert auf 1.000 Euro pro Monat, die Barzahlungsmethode erzwingt eine bewusste Entscheidung vor jeder Einzahlung (zur Tankstelle fahren, Code generieren, bar zahlen). Das ist weniger bequem als One-Click-PayPal, aber genau diese Unbequemlichkeit ist der Schutzmechanismus. Impulsive Nachzahlungen nach Verlusten werden schwieriger, weil zwischen dem Gedanken „ich zahle noch mal 100 Euro nach“ und der tatsächlichen Gutschrift eine physische Handlung liegt (Fahrt zur Tankstelle, Barzahlung). Verhaltenspsychologisch ist das ein echter Unterschied zu digitalen Zahlungsmethoden, die in Sekunden durchgehen.
Ein letzter Punkt zur Datensparpflicht: OKTO unterliegt als Zahlungsdienstleister der DSGVO und der PSD2-Datenschutzrichtlinie. Das bedeutet: OKTO darf Transaktionsdaten nur für die Abwicklung der Zahlung und zur Betrugsprävention speichern, nicht für Marketing oder Profiling. Anders als bei Kreditkartenanbietern oder PayPal, die aus Transaktionsdaten Nutzerprofile bauen und diese an Werbepartner verkaufen, ist OKTO regulatorisch auf die Zahlungsabwicklung beschränkt. Das ist ein struktureller Vorteil aller reinen Payment-Initiation-Services gegenüber Payment-Providern mit Marketing-Interessen.
Was kostet Aplauz und gibt es versteckte Gebühren?
OKTO.CASH-Einzahlungen im deutschen Casino sind gebührenfrei — weder der Anbieter noch OKTO selbst verlangen eine Transaktionsgebühr. Aplauz-VOUCHER (die Prepaid-Gutscheine) haben eine Inaktivitätsgebühr von 3 Euro pro Monat ab dem 13. Monat auf Restguthaben. KYC beim Casino ist gesetzlich vorgeschrieben, unabhängig von der Zahlungsmethode — OKTO.CASH schützt nur Ihre Bankdaten vor Dritten, nicht Ihre Identität vor dem Casino.
Wenn Aplauz nicht passt — paysafecard und CashtoCode im direkten Vergleich
OKTO.CASH läuft derzeit nur bei drei deutschen Anbietern. Wer sein Wunsch-Casino in der Liste vermisst — etwa Merkur, Vulkan Vegas, DrückGlück, Sunmaker oder einen der vielen anderen GGL-Lizenz-Anbieter —, greift zu den etablierteren Prepaid-Alternativen: paysafecard oder CashtoCode. Beide sind im deutschen Lizenzmarkt deutlich weiter verbreitet als OKTO und funktionieren nach ähnlichem Prinzip — bargeldbasiert, ohne Bankdaten, datensparend. Die Mechanik unterscheidet sich im Detail, das Ergebnis ist identisch: Geld landet im Casino-Konto, ohne dass die Bank eine Casino-Transaktion protokolliert.
paysafecard ist der Klassiker und Marktführer im Prepaid-Segment. Seit über 20 Jahren am Markt, in über 50 Ländern verfügbar, nahezu jedes Online-Casino weltweit akzeptiert sie. Man kauft einen 16-stelligen PIN-Code mit einem Festbetrag (10, 25, 50, 100 Euro), gibt ihn beim Checkout im Casino ein, fertig. Der Code wird einmalig oder teilweise eingelöst — Restguthaben bleibt auf dem Code gespeichert und kann bei der nächsten Transaktion verwendet werden.
Ohne myPaysafecard-Konto ist das Limit 50 Euro pro PIN. Wer mehr einzahlen will, kauft mehrere PINs oder registriert ein myPaysafecard-Konto (kostenlos, Ausweis-Verifizierung nötig), dann sind bis zu 1.000 Euro möglich. Mit Konto kann man auch mehrere PINs zusammenfassen, Transaktionshistorie einsehen und Restguthaben zurück auf ein Bankkonto überweisen (gegen Gebühr). Ohne Konto verfallen Restguthaben nicht, aber nach 30 Tagen greift eine Inaktivitätsgebühr von 3 Euro pro Monat — identisch zu Aplauz, nur schneller.
Verkaufsstellen: Tankstellen (Aral, Shell, Esso, Jet), Supermärkte (Rewe, Edeka), Kioske, Post, Drogerien. Praktisch überall, wo es eine Kasse gibt, liegt paysafecard im Regal oder ist digital verfügbar. Die Dichte ist höher als bei OKTO.CASH — statt 14.000+ Stellen sind es über 100.000 europaweit, davon mehrere Zehntausend in Deutschland. Man findet paysafecard auch in kleineren Ortschaften, wo OKTO noch nicht angekommen ist.
Rückumwandlung von Restguthaben kostet 2,50 Euro pro Vorgang in Deutschland — relevant, wenn man einen 100-Euro-Code kauft, 70 Euro einzahlt und die restlichen 30 Euro lieber auf dem Bankkonto hätte statt auf einem Code. CashtoCode und OKTO.CASH haben dieses Problem nicht, weil dort kein Restguthaben entsteht.
Im Casino-Cashier ist paysafecard nahezu flächendeckend verfügbar. Praktisch jeder GGL-Anbieter führt sie — bet-at-home, Betano, Interwetten, aber auch Merkur, DrückGlück, Sunmaker, Vulkan Vegas, Tipico, bwin, und Dutzende mehr. Mindesteinlösung ab 1 Euro, was sie flexibler macht als OKTO.CASH mit seinen 5 bzw. 10 Euro Mindesteinsatz. Wer nur 3 Euro testen will, kann das mit paysafecard — mit OKTO.CASH nicht.
CashtoCode arbeitet fundamental anders. Man kauft nichts vorab. Stattdessen wählt man im Casino-Cashier CashtoCode als Zahlungsmethode, gibt den Betrag ein (zwischen 10 und 400 Euro in Deutschland), erhält einen Barcode (ähnlich dem OKTO.CASH-QR-Code). Mit diesem Barcode geht man zur nächsten Verkaufsstelle, zeigt ihn an der Kasse, zahlt bar, sofortige Gutschrift im Casino. Der Barcode ist transaktionsspezifisch — er gilt nur für diese eine Einzahlung, kein Vorabkauf, keine PIN, kein Restguthaben, keine Inaktivitätsgebühr.
Das Modell ist praktisch identisch mit OKTO.CASH: Barcode entsteht erst beim Bezahlvorgang im Cashier, man zahlt sofort bar, fertig. Der Unterschied liegt in der Verbreitung: CashtoCode hat 550.000+ Verkaufsstellen in Deutschland — deutlich mehr als OKTO.CASH (14.000+), weil CashtoCode auch kleinere Einzelhändler und regionale Ketten einbindet. Aral, Shell, Esso, Jet, aber auch dm, Rossmann, Penny, Netto, Norma, toom — praktisch jede Kette mit elektronischem Kassensystem.
Limit bis 400 Euro pro Transaktion in Deutschland ohne Konto oder ID-Nachweis. Das ist höher als paysafecard ohne Konto (50 Euro pro PIN) und niedriger als das LUGAS-Monatslimit (1.000 Euro). Für die meisten Spieler reicht es — wer 400 Euro in einer Transaktion einzahlt, hat entweder ein hohes Budget oder sollte über Budgetkontrolle nachdenken. Nutzergebühren: null. Weder Transaktionsgebühr noch Inaktivitätsgebühr, weil kein Restguthaben entsteht.
Verbreitung im deutschen Lizenzmarkt: gut, wenn auch nicht ganz so flächendeckend wie paysafecard. Viele GGL-Anbieter führen CashtoCode — Merkur, Sunmaker, DrückGlück, bet-at-home, Interwetten —, aber nicht alle. Die Integrationsschwelle ist höher als bei paysafecard, weil CashtoCode ein jüngeres System ist (gestartet 2016, paysafecard seit 2000). Langfristig holt CashtoCode auf, weil das Modell „kein Vorabkauf“ benutzerfreundlicher ist als „PIN kaufen, einlösen, Restguthaben verwalten“.
Die folgende Tabelle ordnet die drei Methoden ein:
| Methode | Kauf | Limit ohne Konto | Gebühren | Ein-/Auszahlung | Verbreitung DE-Casinos |
|---|---|---|---|---|---|
| Aplauz/OKTO.CASH | QR-Code im Cashier, bar zahlen an Verkaufsstelle | 1.000 €/Monat (LUGAS) | 0 € Transaktionsgebühr; VOUCHER 3 €/Monat Inaktivität ab Monat 13 | Nur Einzahlung (außer Betano: OKTO.WALLET-Auszahlung) | Gering (3 Anbieter: bet-at-home, Betano, Interwetten) |
| paysafecard | Vorabkauf 16-stelliger PIN, Festbeträge 10/25/50/100 € | 50 € pro PIN | 0 € Transaktionsgebühr; 3 €/Monat ab Tag 30 auf nicht eingelöste PINs; 2,50 € Rückumwandlung Restguthaben | Nur Einzahlung | Hoch (nahezu alle GGL-Anbieter) |
| CashtoCode | Barcode im Cashier, bar zahlen an Verkaufsstelle | 400 € pro Transaktion | 0 € Nutzergebühren | Nur Einzahlung | Mittel bis hoch (viele GGL-Anbieter) |
Alle drei Methoden sind reine Einzahlungswege — Auszahlungen laufen über andere Methoden (Ausnahme OKTO.WALLET bei Betano). Alle drei unterliegen dem deutschen LUGAS-1.000-Euro-Monatslimit, unabhängig von ihren eigenen Transaktionsgrenzen. Alle drei sind gebührenfrei für die Transaktion selbst, nur Inaktivitäts- oder Rückumwandlungsgebühren können anfallen (bei paysafecard und Aplauz-VOUCHER, nicht bei CashtoCode oder OKTO.CASH).
Wann lohnt welche Methode? OKTO.CASH lohnt sich bei Betano (niedrigster Mindestbetrag 5 Euro, OKTO.WALLET-Auszahlung als Alleinstellung), bet-at-home (klare LUGAS-Kommunikation, frühester OKTO-Adopter) und Interwetten (solides Slot-Portfolio mit Push Gaming und Red Tiger). Wer diese drei Anbieter ohnehin nutzt oder deren Angebot bevorzugt, hat mit OKTO.CASH eine saubere Barzahlungslösung ohne Vorabkauf.
paysafecard lohnt sich für alle anderen GGL-Casinos, weil die Akzeptanz nahezu universell ist. Wer bei Merkur, Vulkan Vegas, DrückGlück, Sunmaker, Tipico oder bwin spielt — praktisch überall außer den drei OKTO-Anbietern —, greift zu paysafecard. Der Nachteil ist das Restguthaben-Management und die 30-Tage-Inaktivitätsgebühr, aber dafür funktioniert sie überall. Mit myPaysafecard-Konto (kostenlos, Ausweis nötig) steigt das Limit auf 1.000 Euro, Restguthaben kann zurücküberwiesen werden, und man hat eine Transaktionshistorie.
CashtoCode ist die flexibelste Lösung für Spieler, die kein Vorabkauf-Restguthaben-Management wollen, aber ein höheres Transaktionslimit als paysafecard ohne Konto brauchen. 400 Euro pro Transaktion, kein Vorabkauf, keine Inaktivitätsgebühr. Das Modell ist praktisch identisch mit OKTO.CASH, aber die Verbreitung ist breiter — CashtoCode funktioniert bei mehr Anbietern als OKTO. Wer zwischen CashtoCode und OKTO.CASH wählt, entscheidet faktisch nach Anbieter-Verfügbarkeit, nicht nach Methoden-Unterschieden.
Ein Wort zu den „Aplauz-Casinos“ ohne deutsche Lizenz: Wer nach dem Suchbegriff „casino mit aplauz“ googelt, stößt möglicherweise auf Plattformen mit Curaçao-, Malta- oder Kahnawake-Lizenz, die Aplauz (OKTO.VOUCHER) als Zahlungsmethode führen. Diese Anbieter operieren außerhalb des deutschen Lizenzrahmens — kein LUGAS, kein OASIS, keine GGL-Aufsicht, keine anbieterübergreifende Limitierung. Das bedeutet konkret:
- Kein deutscher Spielerschutz. Keine 5-Sekunden-Pause zwischen Spins, kein 1-Euro-Höchsteinsatz bei Slots (im GGL-Markt Pflicht), keine anbieterübergreifende Selbstsperre über OASIS.
- Keine Rechtssicherheit bei Streitfällen. Wenn ein Curaçao-Casino eine Auszahlung verweigert, kann man in Deutschland nicht klagen. Die Curaçao Gaming Control Board ist keine Verbraucherschutz-Behörde, sondern eine Lizenzverkaufsstelle.
- Rechtliche Grauzone für Spieler. § 4 Abs. 4 GlüStV 2021 verbietet die Teilnahme an nicht erlaubtem Glücksspiel, aber die Durchsetzung gegen Endkunden ist faktisch null. Die Anbieter selbst agieren illegal, der Spieler bewegt sich in einer Grauzone.
Funktioniert Aplauz-VOUCHER dort technisch? Ja, als 16-stelliger Code. Man kauft den Code bei guthaben.de, löst ihn bei einem internationalen Casino ein, das OKTO.VOUCHER akzeptiert, fertig. Das System funktioniert. Ist es ratsam? Nein, sofern man Wert auf Legalität, Spielerschutz und Rechtssicherheit legt. Für die ehrliche Empfehlung dieses Ratgebers: Wer im deutschen Lizenzmarkt bleiben will, nimmt OKTO.CASH bei den drei genannten Anbietern oder weicht auf paysafecard/CashtoCode bei anderen GGL-Casinos aus. Die Verlockung des internationalen Marktes (höhere Boni, keine Spin-Pause, höhere Einsätze) geht auf Kosten des Schutzes.
Aplauz im Casino — möglich, aber unter anderem Namen
Die Marke Aplauz erscheint nicht namentlich im Cashier eines deutschen Lizenz-Casinos. Der Grund ist kein Versäumnis der Betreiber, sondern eine regulatorische Entscheidung: Die Gemeinsame Glücksspielbehörde der Länder hat 2023 OKTO.CASH und OKTO.WALLET zugelassen, nicht OKTO.VOUCHER (die Aplauz-Schiene). Wer „mit Aplauz bezahlen“ will, nutzt faktisch OKTO.CASH — ein QR-Code-Barzahlverfahren an 14.000+ Verkaufsstellen in Deutschland.
Derzeit akzeptieren drei GGL-erlaubte Anbieter OKTO.CASH: bet-at-home (seit Juli 2024, ab 10 Euro), Betano (ab 5 Euro, einziger mit OKTO.WALLET-Auszahlung) und Interwetten (seit Oktober 2024, ab 10 Euro). Alle drei sind gebührenfrei, unterliegen dem LUGAS-1.000-Euro-Monatslimit und führen primär Sportwetten mit integriertem Casino-Bereich.
Die Methode selbst ist datensparsam — keine Bankdaten, keine Kreditkarte, bar an der Kasse. Die KYC-Pflicht beim Casino bleibt bestehen, aber die Zahlungshistorie läuft außerhalb des Bankkontos. OKTO.CASH ist eine reine Einzahlungsmethode; Auszahlungen erfolgen über andere Wege, außer bei Betano mit OKTO.WALLET.
Wer sein Wunsch-Casino in der OKTO-Liste vermisst, weicht auf paysafecard (nahezu überall akzeptiert) oder CashtoCode (höhere Einzelbeträge, kein Vorabkauf) aus. Beide sind im deutschen Lizenzmarkt deutlich weiter verbreitet als OKTO. Die Hoffnung bleibt, dass mehr GGL-Anbieter OKTO.CASH in Zukunft einbinden — die Infrastruktur steht, die Zulassung liegt vor, es fehlt nur die Integration. Bis dahin gilt: Aplauz funktioniert im deutschen Casino, aber unter dem Namen OKTO.CASH und nur bei den drei genannten Anbietern.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»