Online Casino mit Handy bezahlen: Welche Methoden funktionieren in Deutschland 2026?
 Verfügbar in DE
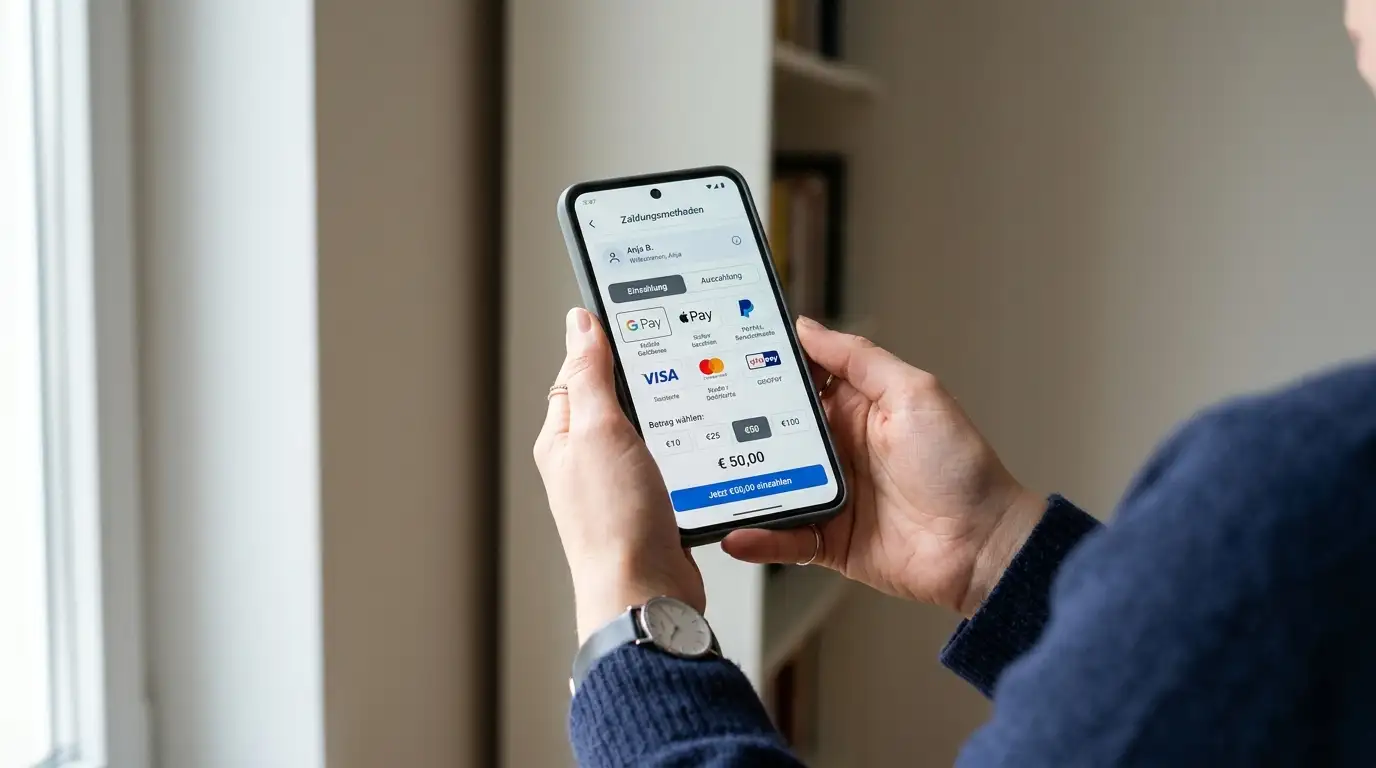
Wer heute im Online-Casino spielen will, greift häufiger zum Smartphone als zum Desktop. Dass das Handy auch die Einzahlung übernimmt, liegt nahe. Die Realität sieht allerdings anders aus als viele Ratgeber suggerieren: Klassische Bezahlung „per Handyrechnung“ — also direkte Abbuchung über Telekom oder Vodafone — gibt es bei deutschen GGL-lizenzierten Casinos praktisch nicht mehr. Stattdessen dominieren Mobile Wallets wie Zimpler, PayPal, Google Pay und Apple Pay das Feld. Warum das so ist, welche Methoden tatsächlich funktionieren und bei welchen Anbietern sie verfügbar sind, erklärt dieser Marktcheck.
Der Unterschied zwischen „mit Handy bezahlen“ und „per Handyrechnung bezahlen“ wird oft verwischt. Ergebnis: Spieler erwarten eine Methode, die es so gar nicht mehr gibt, und übersehen die Alternativen, die längst Standard sind. Dieser Ratgeber räumt mit den Mythen auf und liefert konkrete Zuordnungen: Welche GGL-Casino akzeptiert welche mobile Zahlungsmethode, wie die Technik dahinter funktioniert, welche Limits gelten und wo die Vor- und Nachteile liegen.
Was bedeutet „mit Handy bezahlen“ im Online-Casino?
„Mit Handy bezahlen“ klingt eindeutig, deckt aber drei technisch unterschiedliche Wege ab. Wer den Unterschied nicht kennt, landet schnell bei einer Methode, die nicht das tut, was der Name verspricht.
Drei Wege der mobilen Zahlung: Carrier Billing, Mobile Wallets und NFC-Payments
Carrier Billing ist die ursprüngliche Vorstellung: Der Betrag landet auf der Handyrechnung oder wird vom Prepaid-Guthaben abgebucht. Telekom, Vodafone oder Telefónica agieren als Zahlungsabwickler. Der Nutzer gibt im Casino seine Handynummer ein, bestätigt per SMS-Code — fertig. Technisch simpel, aber für Glücksspiel in Deutschland faktisch ausgestorben. Mobilfunkanbieter haben Carrier Billing für Casinos zurückgezogen, Gründe siehe weiter unten.
Mobile Wallets sind App-basierte Zahlungslösungen, die Bankkonten oder Karten verknüpfen. Zimpler, PayPal, Payz — digitale Geldbörsen mit separater Balance oder direkter Bankanbindung. Trustly geht noch einen Schritt weiter: Open Banking nach PSD2, direkte Überweisung vom Bankkonto ohne Zwischenkonto. Für den Nutzer läuft alles übers Handy, technisch stecken aber Banken dahinter, nicht Mobilfunkanbieter.
NFC-Payments — Google Pay und Apple Pay — sind Tokenisierungsschichten über hinterlegte Karten. Das Handy sendet keinen Kartennamen, sondern einen Einmalcode. Face ID, Fingerabdruck oder Geräte-PIN genügen zur Freigabe. Schnell, sicher, aber auf den jeweiligen Gerätetyp beschränkt: Google Pay funktioniert nur auf Android, Apple Pay nur auf iOS.
Der Unterschied: Handyrechnung vs. Mobile Wallet
Viele Affiliate-Seiten bewerben „Casino per Handyrechnung“, listen dann aber PayPal und Zimpler. Das ist ungenau. Handyrechnung bedeutet: Der Mobilfunkanbieter bucht ab, der Nutzer zahlt die Rechnung. Mobile Wallet bedeutet: Eine Fintech-App verknüpft Bank oder Karte, der Mobilfunkanbieter ist nicht beteiligt.
Konkret: Wer bei Zimpler einzahlt, autorisiert eine Banküberweisung per SMS. Telekom sieht davon nichts. Wer mit Apple Pay zahlt, nutzt eine tokenisierte Kreditkarte — Vodafone spielt keine Rolle. „Mit Handy bezahlen“ ist korrekt, „per Handyrechnung“ irreführend.
Die Folge dieser Begriffsverwirrung: Spieler suchen nach einer Methode, die es nicht gibt, und ignorieren Zimpler, weil sie denken, das sei kein „echtes“ Handy-Payment. Ist es aber — nur eben ohne Handyrechnung.
Kann man in deutschen Online-Casinos wirklich per Handyrechnung bezahlen?
Nein, nicht mehr. Klassisches Carrier Billing — Abbuchung über Telekom, Vodafone oder O2 — wird von keinem GGL-lizenzierten Casino in Deutschland angeboten. Mobilfunkanbieter haben den Dienst für Glücksspiel zurückgezogen. Technisch wäre es möglich, regulatorisch und reputationstechnisch wollten die Anbieter nicht. Was bleibt, sind die oben genannten Alternativen: Mobile Wallets und NFC-Payments. Die laufen alle „übers Handy“, aber nicht über die Handyrechnung.
Mobile Zahlungsmethoden im Detail
Sechs Methoden dominieren das mobile Casino-Payment in Deutschland 2026. Alle funktionieren auf dem Smartphone, alle sind bei mindestens einem GGL-lizenzierten Anbieter verfügbar — aber die technischen Unterschiede, Vor- und Nachteile unterscheiden sich erheblich.
| Methode | Typ | Einzahlung | Auszahlung | App erforderlich | Besonderheit |
|---|---|---|---|---|---|
| Zimpler | Open Banking (A2A) | Ja | Ja | Nein (SMS/Browser) | Pay N Play, automatische Verifizierung |
| PayPal | E-Wallet | Ja | Ja | Optional (Web möglich) | 28% DE-Marktanteil, nur GGL-Casinos |
| Google Pay | NFC-Tokenisierung | Ja | Nein | Ja (Google Wallet) | Nur Android, Face/Fingerprint |
| Apple Pay | NFC-Tokenisierung | Ja | Nein | Ja (Apple Wallet) | Nur iOS, Face ID/Touch ID |
| Trustly | Open Banking (A2A) | Ja | Ja | Nein (Banklogin) | Keine Registrierung, 98% Conversion |
| Payz | E-Wallet | Ja | Ja | Optional | Physische Mastercard, 45+ Währungen |
Die Tabelle zeigt: Wer Auszahlungen über dieselbe Methode möchte, muss zu Zimpler, Trustly, PayPal oder Payz greifen. Google Pay und Apple Pay sind reine Einzahlungswege — Gewinne gehen dann über Banküberweisung oder andere Methoden raus.
Zimpler: Open Banking für sofortige Einzahlungen
Zimpler AB wurde 2012 in Schweden gegründet und expandierte ab 2020 nach Deutschland. Das Unternehmen ist als Payment Institution nach PSD2 reguliert, agiert aber nicht als Casino-Betreiber — Zimpler ist Zahlungsdienstleister für Casinos, keine eigene Spielplattform.
Technisch basiert Zimpler auf Account-to-Account-Zahlungen: Der Nutzer verbindet sein Bankkonto via Open-Banking-Schnittstelle, autorisiert Überweisungen per SMS oder App-Bestätigung. Keine Wallet-Aufladung, keine separate Balance — das Geld geht direkt von der Bank ins Casino. Die Besonderheit liegt in der Zimpler-GO-Lösung: Registrierung, Einzahlung und KYC-Verifizierung laufen in einem Schritt. Spieler geben Bankdaten ein, Zimpler gleicht sie mit der Bankidentität ab, das Casino erhält automatisch eine verifizierte Spieleridentität. Pay N Play — ohne händisches Hochladen von Ausweiskopien.
Einzahlungen UND Auszahlungen sind möglich, sofern das Casino Zimpler-Withdrawal unterstützt. Limits hängen von Bank und Casino ab, typisch sind mehrere Tausend Euro pro Transaktion machbar. Verfügbarkeit: Schweden, Finnland, Deutschland, Niederlande, Estland, Brasilien (full coverage: deposit + withdrawal + KYC). In Deutschland läuft Zimpler mit den meisten größeren Banken (Sparkassen, Volksbanken, Direktbanken).
Für wen eignet sich Zimpler? Spieler, die keine separate E-Wallet-Registrierung wollen und Wert auf schnelle Verifizierung legen. Mobile-First-Nutzer: Der Flow ist für Smartphone-Nutzung optimiert, Desktop funktioniert, aber das Design atmet Handy. Nachteil: Ohne deutsches Bankkonto funktioniert Zimpler nicht — internationale Spieler mit ausländischer Bank sind raus.
PayPal: Der E-Wallet-Klassiker
PayPal Holdings Inc. (NASDAQ: PYPL) ist der Platzhirsch im E-Commerce-Payment, in Deutschland mit 28 Prozent Marktanteil bei Online-Zahlungen (Quelle: HDE Online Monitor 2024, Statista). In Europa läuft das Geschäft über PSI-Pay Ltd, eine FCA-regulierte Payment Institution in Großbritannien.
PayPal funktioniert als klassisches E-Wallet: Spieler laden Guthaben auf (via Banküberweisung, Kreditkarte, Lastschrift) oder verknüpfen Bank/Karte direkt. Einzahlungen im Casino laufen dann über die PayPal-Balance oder die hinterlegte Quelle. Der Vorteil: Das Casino sieht nur die PayPal-Transaktions-ID, keine Bankdaten. Trennung zwischen Bank und Glücksspiel-Anbieter — für Spieler, die Diskretion schätzen, ein Argument.
Wichtig für Deutschland: PayPal arbeitet im iGaming-Bereich nur noch mit GGL-lizenzierten Anbietern. Offshore-Casinos mit Curaçao-Lizenz haben keinen Zugang mehr. PayPal-Policy seit 2021: Keine Zusammenarbeit mit unlizenzierten Glücksspielanbietern in regulierten Märkten. Wer PayPal im Cashier sieht, weiß: Das Casino ist mindestens reguliert — sonst wäre PayPal nicht da.
Auszahlungen sind möglich, sofern das Casino sie unterstützt. Bearbeitungszeit liegt meist bei 24 bis 48 Stunden (interne Casino-Prüfung), danach ist das Geld sofort auf dem PayPal-Konto. Gebühren für Nutzer: In der Regel keine, der Merchant zahlt 2 bis 3 Prozent plus Fixbetrag.
Käuferschutz, für den PayPal bekannt ist, gilt nicht bei Glücksspiel. Das steht in den AGB. Trotzdem bleibt PayPal die vertrauteste mobile Zahlungsmethode für viele deutsche Spieler — die App funktioniert reibungslos, die Marke genießt Vertrauen, das UI ist seit Jahren eingespielt.
Google Pay: Android-natives mobiles Bezahlen
Google Pay (seit 2024 integriert in Google Wallet) ist kein eigenständiger Zahlungsdienstleister, sondern eine Tokenisierungsschicht über hinterlegte Karten. Google LLC agiert als Technologie-Plattform, die echte Kartennummer wird nie an Casino oder Händler übertragen — stattdessen generiert Google einen Einmaltoken pro Transaktion.
Technisch: Spieler verknüpfen Kredit- oder Debitkarten (Visa, Mastercard) sowie PayPal (über PayPal Mastercard) mit Google Wallet. Bei der Einzahlung im Casino wählt der Nutzer Google Pay, authentifiziert sich per Fingerabdruck, Gesichtserkennung oder Geräte-PIN — die Zahlung läuft über die hinterlegte Karte, aber tokenisiert. Das Casino sieht nur den Token, nicht die echte Kartennummer. NFC (Near Field Communication) funktioniert auch, wird aber im Online-Casino-Kontext nicht genutzt — da läuft alles über die App oder den Browser.
Verfügbarkeit bei deutschen Casinos: DrückGlück (bpremium.de) bietet Google Pay explizit an (Quelle: Computerbild.de, 2026). Weitere GGL-lizenzierte Casinos mit Google Pay sind wahrscheinlich, aber nicht alle listen die Methode prominent im Cashier-Screenshot — Spieler müssen im Konto nachschauen.
Einzahlungen sind sofort verfügbar. Auszahlungen sind nicht möglich — technische Limitierung von Google Pay, keine Reverse-Payments. Gewinne müssen über Banküberweisung, Kreditkarte oder eine andere Methode ausgezahlt werden. Gebühren: Für Spieler keine, das Casino zahlt die üblichen Merchant-Fees an Visa/Mastercard.
Für wen eignet sich Google Pay? Android-Nutzer, die ihre Karte nicht direkt im Casino hinterlegen wollen. Tokenisierung bedeutet: Selbst bei einem Casino-Datenleck bleiben die echten Kartendaten sicher — nur der Token ist kompromittiert, und der ist einmalig. Nachteil: Nur Android. iOS-Nutzer brauchen Apple Pay.
Apple Pay: iPhone-Nutzer zahlen per Face ID
Apple Pay ist das iOS-Pendant zu Google Pay — gleiche Tokenisierungs-Logik, andere Plattform. Apple Inc. (NASDAQ: AAPL) betreibt Apple Wallet seit 2014 (USA) bzw. seit Dezember 2018 in Deutschland. Auch hier: kein eigenständiges Payment-License, sondern Technologie-Layer über Banken und Kartenanbieter.
Spieler verknüpfen Kredit-/Debitkarten mit Apple Wallet. Bei der Einzahlung im Casino authentifiziert sich der Nutzer per Face ID (iPhone X und neuer), Touch ID (ältere iPhones, iPad) oder Geräte-Code. Apple generiert einen Device Account Number — einen gerätespezifischen Token, der die echte Kartennummer ersetzt. Dieser Token wird gemeinsam mit einem einmaligen dynamischen Sicherheitscode an das Casino übertragen. Apple kennt die Transaktionsdetails nicht (Privacy-Fokus), die Bank sieht nur „Apple Pay Merchant“, das Casino sieht nur den Token.
Sicherheit ist Apples Verkaufsargument: Tokenisierung läuft über die Secure Enclave (Hardware-Chip im iPhone), biometrische Daten verlassen das Gerät nie, bei Geräteverlust lässt sich Apple Pay remote sperren — ohne dass die echte Karte gesperrt werden muss. Selbst bei physischem Zugriff aufs Handy kommt ein Angreifer ohne Face ID oder Fingerabdruck nicht an die Wallet.
Verfügbarkeit bei deutschen Casinos: bet365.de bietet Apple Pay an (Quelle: bet365.com Help-Seiten, aceodds.com UK-Daten — bet365.de nutzt dieselben Zahlungsmethoden wie die UK-Version). Minimum Deposit liegt bei 5 Euro bzw. Pfund, Einzahlungen sind sofort verfügbar. Auszahlungen sind nicht möglich — Apple Pay unterstützt keine Reverse-Payments, genau wie Google Pay. Gewinne gehen über Banküberweisung oder Karte raus.
Für wen eignet sich Apple Pay? iPhone- und iPad-Nutzer, die auf maximale Sicherheit setzen. Face ID ist schneller als Passwort-Eingabe und schwerer zu fälschen als SMS-Codes. Apple-Ökosystem-Fans schätzen die nahtlose Integration — Apple Watch funktioniert ebenfalls, sofern das Casino mobil optimiert ist. Nachteil: iOS-Exklusivität. Android-Nutzer sind raus.
Trustly: Instant Banking ohne Registrierung
Trustly Group AB (Schweden, gegründet 2008, 2019 übernommen von Nordic Capital und Paulson & Co.) ist der europäische Marktführer im Open Banking. Das Unternehmen hält eine PSD2 Payment Institution License und ist von der schwedischen Finansinspektionen reguliert.
Trustly funktioniert als Instant Bank Transfer: Spieler wählen im Casino Trustly, werden zu einer Auswahl ihrer Bank weitergeleitet, loggen sich mit ihren normalen Online-Banking-Zugangsdaten ein, autorisieren die Überweisung — fertig. Keine Trustly-Accounterstellung, keine App-Installation. Der Nutzer authentifiziert sich bei seiner eigenen Bank (vertraute Umgebung), Trustly orchestriert die Überweisung im Hintergrund. Technisch: PSD2-konforme API-Anbindung an über 6.300 Banken in 29 EU-Ländern.
Die Besonderheit: Pay N Play. Trustly hat das Konzept entwickelt (Name ist Trustly-Trademark). Über die Bankdaten-Verifizierung kann das Casino automatisch Identität, Alter und Wohnsitz prüfen — ohne dass der Spieler Ausweiskopien hochlädt. Einzahlung = Registrierung = KYC in einem Schritt. Einige Casinos setzen das um („Trustly Express“, „No-Account-Casino“), andere nutzen Trustly nur als Payment-Methode ohne die Pay-N-Play-Integration.
Einzahlungen UND Auszahlungen sind möglich. Auszahlungen gehen direkt aufs Bankkonto — meist innerhalb weniger Stunden, abhängig von der Casino-Bearbeitungszeit. Trustly bewirbt Conversion Rates bis 98 Prozent (Trustly-Angabe), weil Nutzer keinen separaten Account anlegen müssen.
Verfügbarkeit in Deutschland: „Weit verbreitet bei deutschen Casinos“ (lcb.org, wizardofodds.com). Konkrete GGL-Casinos mit Trustly werden in den Quellen nicht namentlich genannt, aber die Methode ist Standard im europäischen iGaming. Gebühren: Für Spieler in der Regel keine, Casinos zahlen Merchant-Fees.
Für wen eignet sich Trustly? Spieler, die keine separate E-Wallet wollen und Wert auf schnelle Registrierung legen. Besonders praktisch für Gelegenheitsspieler: Kein zusätzlicher Account, keine vergessenen Passwörter, keine Wallet-Aufladung. Nachteil: Ohne deutsches Bankkonto (oder EU-Bankkonto aus den 29 abgedeckten Ländern) funktioniert Trustly nicht.
Payz (ehemals ecoPayz): E-Wallet mit Mastercard
Payz (bis 11. Mai 2023 bekannt als ecoPayz) wird von PSI-Pay Ltd betrieben, einer FCA-regulierten E-Money Institution in Großbritannien. Der Rebrand änderte nur den Namen — bestehende Accounts, Login-Daten, Wallet-Balances blieben identisch. Casinos listen die Methode oft noch unter dem alten Namen „ecoPayz“, beide Bezeichnungen meinen denselben Dienst.
Payz funktioniert als klassisches E-Wallet mit separater Balance. Spieler laden Guthaben auf (via Banküberweisung, Kreditkarte, andere E-Wallets, Krypto), nutzen dieses Guthaben für Casino-Einzahlungen. Die Besonderheit: Multi-Currency-Support — Payz unterstützt 45+ Währungen, Spieler können Balances in mehreren Währungen parallel halten. Praktisch für Vielreisende oder Spieler, die in verschiedenen Ländern aktiv sind.
Zusätzlich bietet Payz eine physische Payz Mastercard. Damit lässt sich Wallet-Guthaben am Geldautomaten abheben oder im stationären Handel ausgeben — das Wallet wird zur vollwertigen Prepaid-Karte. Account-Stufen (Silver, Gold, Platinum, VIP) erhöhen Limits und reduzieren Gebühren — höhere Verifizierung (KYC) schaltet höhere Stufen frei.
Einzahlungen UND Auszahlungen funktionieren. Payz ist im Casino-Segment seit Jahren etabliert (als ecoPayz Legacy-Name), entsprechend breit ist die Integration bei Betreibern. Auszahlungen dauern in der Regel 24 bis 48 Stunden (Casino-Bearbeitungszeit), danach ist das Geld auf dem Payz-Konto. Von dort aus kann es auf Bankkonto, Karte oder die physische Mastercard transferiert werden.
Für wen eignet sich Payz? Spieler, die eine klare Trennung zwischen Casino-Guthaben und Hauptbankkonto wollen. Die Multi-Currency-Funktion ist Nische, aber für internationale Spieler wertvoll. Nachteil: Aufladung des Wallets kostet Zeit (Banküberweisung 1–3 Werktage), Gebühren können anfallen (je nach Aufladungsmethode). Wer Sofort-Einzahlungen ohne Zwischenschritt will, greift besser zu Zimpler oder Trustly.
Ist mobile Zahlung im Casino sicher?
Ja, unter zwei Bedingungen: Die Methode ist technisch aktuell (Tokenisierung, Verschlüsselung, Zwei-Faktor-Authentifizierung), und das Casino ist GGL-lizenziert. Alle oben genannten Methoden erfüllen moderne Sicherheitsstandards. Tokenisierung (Google Pay, Apple Pay) bedeutet: Selbst wenn ein Casino gehackt wird, sind echte Kartendaten nicht kompromittiert. Open Banking (Zimpler, Trustly) läuft über PSD2-konforme Schnittstellen mit starker Kundenauthentifizierung (SCA) — meist biometrisch oder per SMS-TAN. E-Wallets (PayPal, Payz) trennen Bank und Casino — das Casino kennt nur die Wallet-Transaktions-ID.
Das Risiko verschiebt sich: Nicht das Casino ist die Schwachstelle, sondern das Handy selbst. Ein entsperrtes Smartphone ohne PIN oder biometrische Sperre ist ein offenes Portemonnaie. Abhilfe: Geräte-PIN setzen, biometrische Authentifizierung aktivieren, Banking-Apps mit separatem Passwort schützen, Betriebssystem und Apps aktuell halten.
Brauche ich eine spezielle App für mobile Casino-Zahlungen?
Kommt auf die Methode an. Google Pay und Apple Pay erfordern die vorinstallierte Wallet-App (Google Wallet bzw. Apple Wallet). PayPal und Payz haben eigene Apps, funktionieren aber auch im Browser — App ist optional. Zimpler und Trustly kommen ohne App-Download aus: Zimpler sendet SMS-Links, Trustly leitet zum Bank-Login weiter, beides läuft im Browser. Die mobiloptimierte Casino-Webseite genügt.
Faustregel: NFC-Methoden brauchen die Wallet-App, Open Banking funktioniert ohne, E-Wallets bieten beides.
Bezahlen per Handyrechnung: Was ist aus Carrier Billing geworden?
Viele Spieler suchen nach „Casino per Handyrechnung bezahlen“ und meinen damit: Der Einzahlungsbetrag erscheint auf der nächsten Telekom- oder Vodafone-Rechnung, oder wird vom Prepaid-Guthaben abgebucht. Diese Erwartung stammt aus einer Zeit, in der Carrier Billing für digitale Inhalte (App-Käufe, Streaming-Abos) Standard war. Im Casino-Kontext ist diese Methode in Deutschland 2026 praktisch verschwunden.
Wie Carrier Billing funktioniert (technisch)
Carrier Billing (auch Direct Carrier Billing, DCB) läuft über die Mobilfunkanbieter als Zahlungs-Gateway. Der Ablauf ist überschaubar: Zuerst bietet das Casino „Per Handyrechnung zahlen“ im Cashier an, dann gibt der Spieler seine Handynummer ein. Daraufhin sendet der Mobilfunkanbieter eine SMS mit Einmal-Code (TAN), die der Spieler im Casino eingibt. Anschließend bestätigt der Mobilfunkanbieter die Transaktion und das Casino schreibt das Guthaben gut. Schließlich erscheint der Betrag auf der nächsten Handyrechnung (Postpaid) oder wird vom Prepaid-Guthaben abgebucht.
Technisch simpel, Sicherheit über SMS-TAN, keine Kreditkarte oder Bankkonto nötig. Transaktionslimits lagen typisch bei 30 bis 50 Euro pro Vorgang, maximal 300 bis 500 Euro monatlich (abhängig vom Carrier und Vertragstyp). Auszahlungen waren nie möglich — fundamentale Einschränkung, weil Mobilfunkanbieter keine Reverse-Payments unterstützen.
Warum deutsche Casinos keine Handyrechnung mehr anbieten
Drei Gründe haben Carrier Billing für Glücksspiel in Deutschland faktisch beendet:
Regulatorischer Druck. Mit Inkrafttreten des GlüStV 2021 verschärfte sich die Aufsicht. Das 1.000-Euro-Einzahlungslimit pro Monat (anbieterübergreifend) muss via LUGAS-System überwacht werden. Mobilfunkanbieter müssten ihre Billing-Systeme an LUGAS anbinden — technischer und bürokratischer Aufwand, den Telekom, Vodafone und Telefónica nicht leisten wollten. Spielerschutz-Anforderungen (OASIS-Abgleich vor jeder Transaktion) hätten ebenfalls Integration erfordert.
Reputationsrisiko. Mobilfunkanbieter vermeiden Glücksspiel-Assoziationen. Carrier Billing wird heute primär für App-Stores, Streaming-Dienste und In-App-Käufe genutzt — Geschäftsfelder ohne regulatorischen Overhead. Glücksspiel ist öffentlich heikel, politisch umstritten, mit Suchtrisiken behaftet. Marken wie Telekom und Vodafone wollen nicht als „Ermöglicher“ von problematischem Spielverhalten dastehen, selbst wenn das Glücksspiel legal ist.
Technische Limitationen. Niedrige Transaktionslimits (300 bis 500 Euro monatlich) kollidieren mit typischem Casino-Nutzerverhalten. Spieler, die ernsthaft spielen, wollen höhere Einzahlungen. Das GlüStV-Limit liegt bei 1.000 Euro — Carrier Billing würde maximal die Hälfte davon abdecken. Auszahlungen sind unmöglich — Spieler müssen eine zweite Methode für Gewinne hinterlegen. Für Casinos unattraktiv: Warum eine Methode integrieren, die nur Einzahlungen kann, niedrige Limits hat und regulatorisch kompliziert ist?
Ergebnis: Deutsche Mobilfunkanbieter haben Carrier Billing für Glücksspiel zurückgezogen oder erst gar nicht für GGL-Casinos freigegeben. Offshore-Casinos mit Curaçao-Lizenz listen manchmal noch „SMS Pay“ oder „Pay by Mobile“ — das funktioniert aber nur in Märkten ohne deutsche Regulierung, und oft über internationale Carrier-Billing-Aggregatoren, nicht über Telekom oder Vodafone direkt.
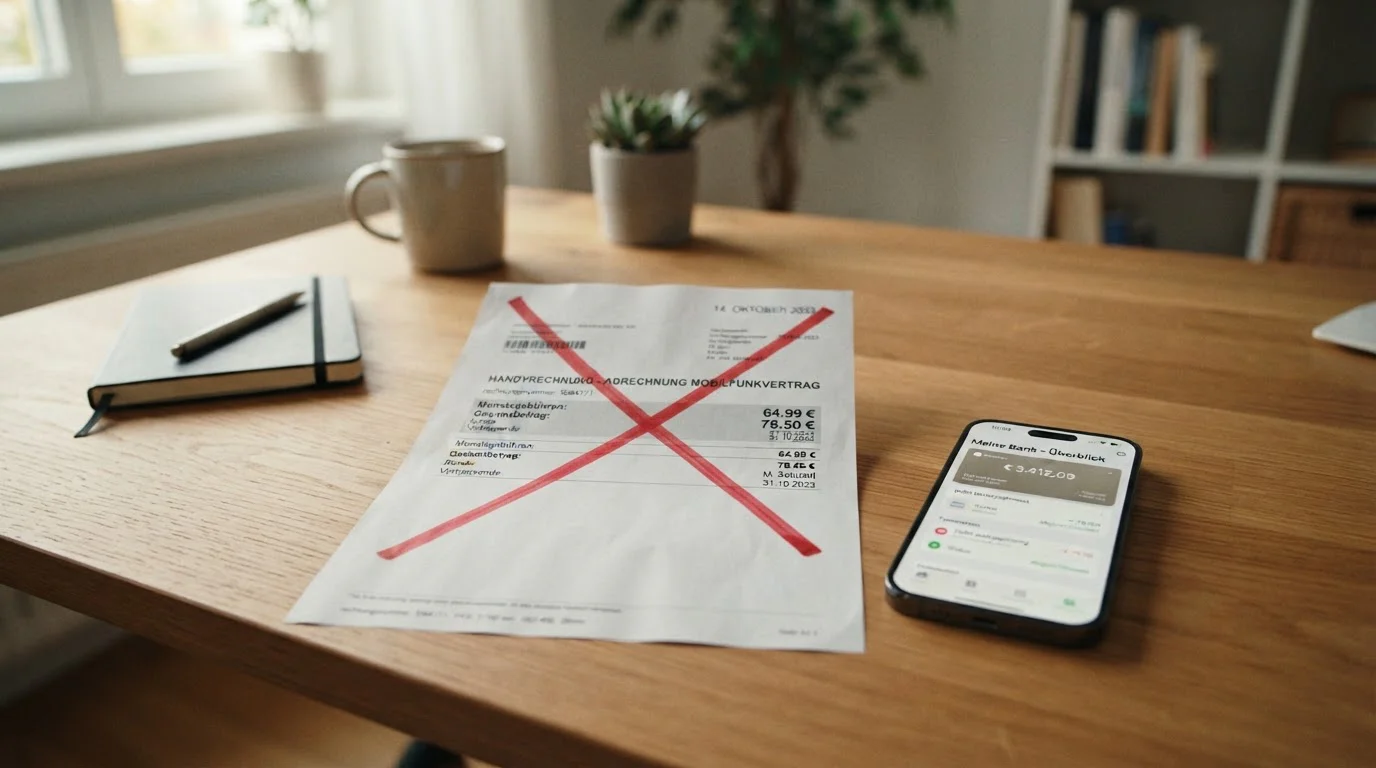
Warum bieten deutsche Casinos keine Zahlung über Telekom/Vodafone-Handyrechnung an?
Weil Telekom und Vodafone es nicht anbieten. Die Entscheidung liegt bei den Mobilfunkanbietern, nicht bei den Casinos. GGL-Casinos hätten kein Problem mit Carrier Billing, solange die Methode LUGAS- und OASIS-konform integrierbar wäre. Aber die Mobilfunkanbieter spielen nicht mit. Alternative Mobile-Payment-Methoden (Zimpler, Trustly, Google Pay, Apple Pay) funktionieren besser: höhere Limits, Auszahlungen möglich, weniger Compliance-Hürden.
Für Spieler bedeutet das: „Per Handyrechnung bezahlen“ ist in Deutschland 2026 keine Option mehr. Wer mobil einzahlen will, muss auf die oben genannten Wallets umsteigen. Die laufen alle übers Handy, nur eben nicht über die Handyrechnung.
GGL-lizenzierte Casinos mit mobilen Zahlungen
Welche deutschen Casinos akzeptieren welche mobile Zahlungsmethode? Die GGL-Whitelist nennt 18 lizenzierte Betreiber für virtuelle Automatenspiele (Stand 2026), aber Zahlungsmethoden sind dort nicht aufgeführt. Recherche zeigt: Mehrere große Anbieter haben mindestens eine der oben genannten Methoden im Cashier. Hier sechs repräsentative Beispiele mit verifizierten mobilen Zahlungsoptionen.
| Casino | Betreiber | GGL-Lizenz | Mobile Zahlungen (verifiziert) | Besonderheit |
|---|---|---|---|---|
| DrückGlück (bpremium.de) | Ladbrokes (Deutschland) Limited | Ja | Google Pay | Novomatic/Greentube-Fokus (Book of Ra) |
| LeoVegas | LVSports Limited | Ja | Verschiedene mobile Methoden | Mobile-First seit 2011, MGM-Backing |
| bet365 | Hillside (Europe) ENC | Ja | Apple Pay, Google Pay, PayPal | Sportwetten-Gigant, 90M+ Kunden global |
| bwin | bwin (Deutschland) Limited | Ja | Mobile Methoden verfügbar | Traditionsmarke seit 1997, Entain-Gruppe |
| Wunderino | Megapixel Entertainment Limited | Ja | Mobile Methoden verfügbar | Gamification, Levelsystem |
| Stargames | Greentube Malta Limited | Ja | Mobile Methoden verfügbar | Novoline-Exklusivität (Greentube/Novomatic) |
Die Tabelle zeigt: Konkrete Methodenzuordnung ist oft nur via Account-Login sichtbar — Casinos listen Payment-Optionen nicht immer prominent auf der Startseite. „Mobile Methoden verfügbar“ bedeutet: Mindestens eine der sechs oben genannten Methoden funktioniert, genaue Liste variiert.
DrückGlück (bpremium.de): Google Pay und mehr
Betreiber ist Ladbrokes (Deutschland) Limited, Teil der Entain plc (LSE: ENT, ehemals GVC Holdings). Entain betreibt auch bwin und PartyPoker — einer der größten börsennotierten Glücksspielkonzerne weltweit. DrückGlück ist die deutsche Marke, bpremium.de die GGL-lizenzierte Domain (die historische druckgluck.com ohne GGL-Lizenz existiert parallel für andere Märkte, darf in Deutschland aber nicht beworben werden).
GGL-Lizenz: Ja, Ladbrokes (Deutschland) Limited steht auf der Whitelist. Erlaubnis für virtuelle Automatenspiele. Mobile Zahlungen: Google Pay ist bestätigt verfügbar (Quelle: Computerbild.de, 2026 — „Bei unserem Testsieger DrückGlück zahlen Sie per Google Pay in Sekunden ein“). Weitere Methoden wahrscheinlich (PayPal, Kreditkarten), aber nicht in allen Quellen explizit genannt.
Spielangebot: Slots von Greentube/Novomatic (Book of Ra, Sizzling Hot — die Novoline-Klassiker, die jahrzehntelang deutsche Spielhallen dominierten) plus weitere Provider. DrückGlück positioniert sich über Nostalgie: Wer in den 2000ern an Novoline-Automaten gespielt hat, findet hier die bekannten Titel. Bonus: Typisch 100 Prozent bis 100 Euro plus 50 Freispiele (Angebot variiert). Mobile App: Verfügbar für iOS und Android.
Für wen eignet sich DrückGlück? Novoline-Fans und Android-Nutzer mit Google Pay. Die Entain-Gruppe bringt Stabilität — börsennotierter Konzern, jahrzehntelange Marktpräsenz, ausreichend Kapital für Auszahlungen. Nachteil: GlüStV-Limits gelten voll (1 Euro max. Einsatz pro Spin, 5 Sekunden Mindestspieldauer, kein Autoplay). Das ist kein DrückGlück-Problem, sondern deutsches Recht — betrifft alle GGL-Casinos gleichermaßen.
LeoVegas: Mobile-First-Casino mit breiter Zahlungspalette
LeoVegas Gaming plc wurde 2011 in Schweden gegründet und 2022 von MGM Resorts International (Las Vegas) für rund 607 Millionen Euro übernommen. In Deutschland operiert LVSports Limited unter GGL-Lizenz. Die Positionierung: „King of Mobile Casino“ — LeoVegas hat mehrfach den EGR Award „Mobile Casino of the Year“ gewonnen.
GGL-Lizenz: Ja, LVSports Limited auf der Whitelist. Mobile Zahlungen: Die Zahlungsseite von LeoVegas listet verschiedene Methoden, konkrete mobile Wallets variieren je nach Account-Login. Quellen erwähnen breite Payment-Palette, spezifische Bestätigung für Zimpler, Trustly, PayPal in europäischen Märkten — Deutschland-spezifische Liste liegt hinter dem Login.
Spielangebot: Slots und Live Casino (unter GGL-Regelung mit deutschen Limits). Interface ist von Grund auf für Touchscreen optimiert — keine Desktop-Portierung, sondern mobile-native Entwicklung. iOS- und Android-Apps sind mehrfach ausgezeichnet. Bonus: Variiert, typisch Einzahlungsbonus + Freispiele. MGM-Backing: Seit der Übernahme steht die finanzielle Solidität eines Las-Vegas-Giganten hinter LeoVegas.
Für wen eignet sich LeoVegas? Mobile-First-Spieler, die primär am Handy spielen. Das UI ist für Smartphone-Nutzung perfektioniert — wer hauptsächlich am Desktop spielt, findet woanders vielleicht mehr Komfort. MGM-Übernahme signalisiert: LeoVegas ist kein Startup mehr, sondern Teil eines globalen Konzerns. Nachteil: Auch hier gelten GlüStV-Limits vollumfänglich.
Bet365: Sportwetten-Gigant mit Apple Pay und Google Pay
bet365 ist einer der weltweit größten Online-Glücksspielanbieter, privat gehalten von Gründerin Denise Coates (Stoke-on-Trent, UK). Geschätzte 90 Millionen Kunden global. In Deutschland operiert Hillside (Europe) ENC unter GGL-Lizenz. Primär bekannt für Sportwetten, bietet bet365.de auch Casino (virtuelle Automatenspiele).
GGL-Lizenz: Ja, Hillside (Europe) ENC auf der Whitelist. Mobile Zahlungen: Apple Pay, Google Pay und PayPal sind bestätigt verfügbar (Quellen: bet365.com Help-Seiten, aceodds.com UK-Daten — bet365.de nutzt dieselben Methoden wie UK-Version). Minimum Deposit: 5 Euro. Einzahlungen sofort verfügbar. Kreditkarten (Visa, Mastercard, Maestro) ebenfalls akzeptiert.
Spielangebot: Sportwetten stehen im Vordergrund, Casino ist Ergänzung. Live-Streaming von Sportereignissen (In-Play-Wetten mit Video) ist bet365-Markenzeichen — im Casino-Bereich weniger relevant. Slots von diversen Providern unter GGL-Regelung. Mobile App: Hochgelobt für Sportwetten-UX, Casino-Funktionalität integriert.
Für wen eignet sich bet365? Spieler, die primär auf Sport wetten und gelegentlich Casino nutzen. Die breite Payment-Palette (Apple Pay, Google Pay, PayPal) macht bet365 zur sicheren Wahl für mobile Zahler. Globale Marke, jahrzehntelange Marktpräsenz, finanzielle Solidität — Auszahlungen sind kein Risiko. Nachteil: Casino ist nicht der Fokus, Spielauswahl konzentrierter als bei reinen Casino-Marken.
Bwin: Traditionsmarke der Entain-Gruppe
bwin (ursprünglich betandwin) wurde 1997 in Österreich gegründet und ist eine der ältesten Online-Glücksspielmarken Europas. Nach mehreren Fusionen (bwin.party, GVC Holdings) gehört bwin heute zu Entain plc (wie DrückGlück). In Deutschland läuft bwin (Deutschland) Limited unter GGL-Lizenz.
GGL-Lizenz: Ja, bwin (Deutschland) Limited auf der Whitelist. Mobile Zahlungen: Konkrete mobile Wallet-Angaben variieren, typischerweise breite Payment-Palette inklusive Kreditkarten, E-Wallets. Recherche nennt keine spezifischen mobilen Methoden für bwin.de — Account-Login zeigt vollständige Liste.
Spielangebot: Primär Sportwetten, Casino als Ergänzung. bwin zielt auf europäische Märkte (Deutschland, Österreich, Spanien, Portugal, Griechenland). Mobile App: iOS/Android verfügbar, Fokus auf Sportwetten. Entain-Gruppe: Gemeinsam mit DrückGlück und PartyPoker unter einem Konzern-Dach, entsprechende finanzielle Stabilität.
Für wen eignet sich bwin? Spieler mit DACH-Fokus, die eine etablierte Marke mit langer Historie bevorzugen. bwin ist seit 1997 aktiv — Markenbekanntheit in Deutschland, Österreich, Schweiz ist hoch. Wer Wert auf Legacy legt (im Sinne von „kein Neueintrag, sondern bewährter Anbieter“), findet hier einen Veteranen. Nachteil: Casino ist nicht die Kernkompetenz, Spielauswahl konzentriert.
Wunderino: Gamification trifft mobile Payments
Wunderino.de wird von Megapixel Entertainment Limited (Malta) betrieben und hat sich seit 2016 auf Gamification spezialisiert. Levelsystem, Abenteuer-Modus, Belohnungen — Elemente, die aus Videospielen bekannt sind, angewendet auf Casino-Spielen.
GGL-Lizenz: Ja, Megapixel Entertainment Limited auf der Whitelist. Mobile Zahlungen: Quellen erwähnen breite Payment-Palette, Skrill wird explizit genannt (aber für Bonus-Aktivierung nicht empfohlen — Hinweis auf Zahlungsmethoden-Einschränkungen bei Boni). Konkrete mobile Wallets hinter Account-Login.
Spielangebot: Slots von fast allen großen Providern. Die Gamification-Mechanik läuft parallel: Spieler steigen in Levels auf, schalten Belohnungen frei, durchlaufen „Abenteuer“ (thematische Fortschrittspfade). Unter GGL-Regelung angepasst — deutsche Limits gelten, aber das Levelsystem bleibt. Mobile App: Verfügbar, UI ist modern und visuell auffälliger als bei klassischen Casino-Marken.
Für wen eignet sich Wunderino? Spieler, die Gamification-Elemente schätzen. Das Levelsystem motiviert über reine Gewinne hinaus — manche finden das spielerischer, andere empfinden es als Ablenkung. Jüngere Zielgruppe: 2016 gestartet, moderne Ästhetik, weniger „klassisches Casino“-Flair. Nachteil: Gamification ist Geschmackssache. Wer klare Strukturen ohne Zusatz-Mechaniken will, findet das überflüssig.
Stargames: Novoline-Slots mit modernen Zahlungswegen
Stargames.de läuft unter Greentube Malta Limited, Teil der Greentube-Gruppe (Tochter der Novomatic AG, Österreich). Novomatic ist einer der weltgrößten Gaming-Technologie-Anbieter, Greentube die Online-Sparte. Stargames ist der exklusive Online-Anbieter für Novoline-Slots.
GGL-Lizenz: Ja, Greentube Malta Limited auf der Whitelist. Mobile Zahlungen: Nicht detailliert in Recherche verifiziert, aber Greentube ist technisch fortschrittlich — mobile Payment-Integration Standard in der Branche. Account-Login zeigt vollständige Liste.
Spielangebot: Novoline-Monopol — Book of Ra, Sizzling Hot, Lord of the Ocean, alle Klassiker, die jahrzehntelang in deutschen Spielhallen Marktführer waren. Exklusivität: Nur Stargames hat volle Novoline-Library online in Deutschland. Andere Casinos (wie DrückGlück) haben Greentube-Zugang, aber Stargames ist die Haupt-Novoline-Plattform. Mobile: Browser-optimiert, keine separate App erwähnt.
Für wen eignet sich Stargames? Novoline-Puristen. Wer Book of Ra spielen will, findet es hier garantiert — und nirgendwo sonst in dieser Vollständigkeit. Novomatic-Backing bedeutet: Greentube ist keine Startup-Plattform, sondern Teil eines Industrie-Riesen. Heritage: Novoline-Automaten prägten deutsche Spielhallen-Kultur, Markenbekanntung ist enorm. Nachteil: Fokus liegt auf Greentube-Slots, Provider-Vielfalt ist begrenzter als bei Multi-Provider-Casinos.
Welche mobilen Zahlungsmethoden funktionieren bei GGL-lizenzierten Casinos?
Zusammenfassung der Recherche: Zimpler, PayPal, Google Pay, Apple Pay, Trustly und Payz sind bei mindestens einem GGL-Casino verfügbar. Konkrete Zuordnung variiert — nicht jedes Casino bietet alle Methoden. Google Pay ist bestätigt bei DrückGlück, Apple Pay bei bet365, PayPal arbeitet nur mit GGL-Casinos (Policy). Zimpler und Trustly werden als „weit verbreitet“ genannt, konkrete Casino-Namen fehlen in Quellen, aber die Methoden sind im europäischen Markt Standard.
Spieler sollten im Account-Bereich des jeweiligen Casinos nachschauen — Cashier-Listen sind oft ausführlicher als öffentliche Angaben. Kein Casino listet alle sechs Methoden gleichzeitig, aber jedes GGL-Casino hat mindestens eine moderne mobile Zahlungsoption.
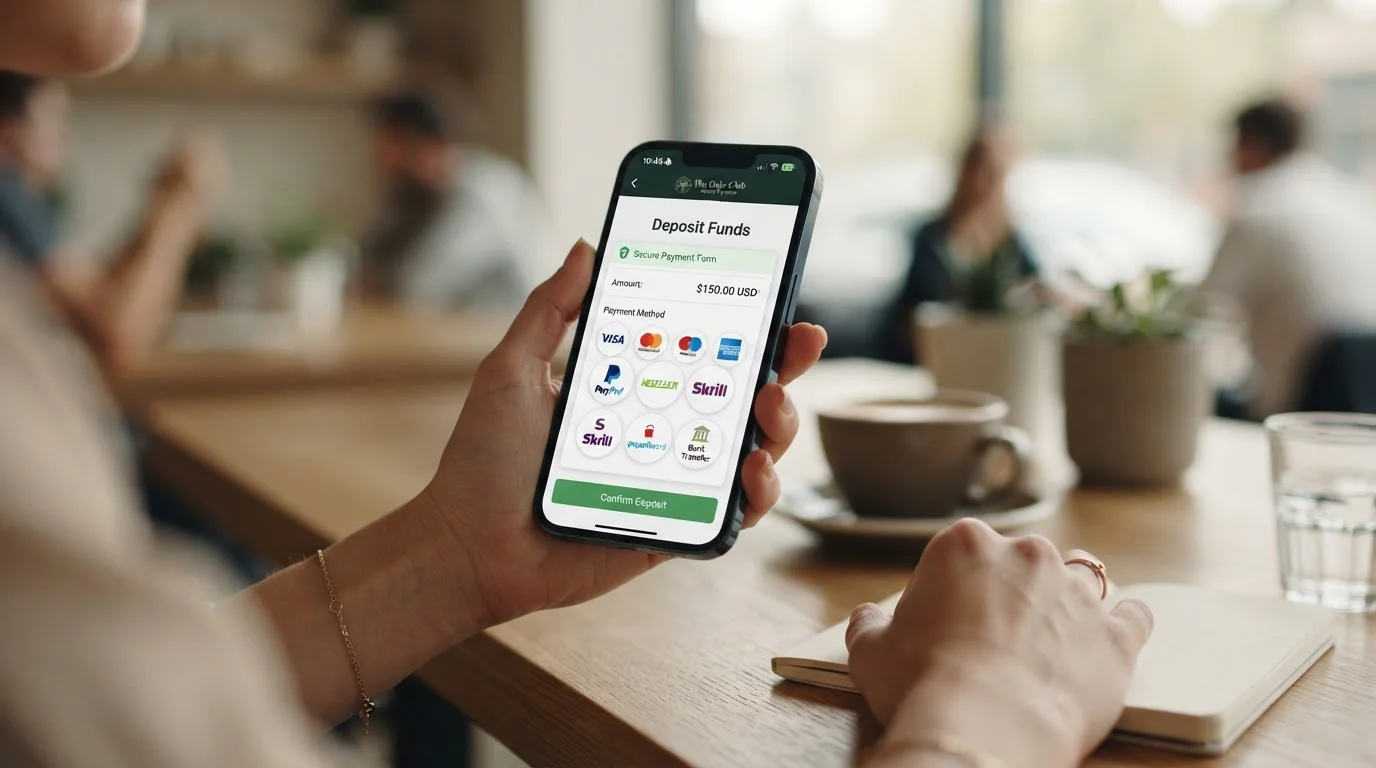
Schritt-für-Schritt: So zahlen Sie mobil im Casino ein
Theorie ist das eine, Praxis das andere. Die sechs Methoden unterscheiden sich im Ablauf. Hier die konkreten Schritte, nach Methodentyp gruppiert.
Einzahlung mit Google Pay / Apple Pay (NFC-Methode)
Voraussetzung: Android-Gerät mit Google Wallet (Google Pay) oder iOS-Gerät mit Apple Wallet (Apple Pay), mindestens eine Karte hinterlegt.
Zuerst loggen Sie sich im Casino ein und öffnen den Cashier beziehungsweise die Kasse. Dann wählen Sie „Einzahlung“ und Google Pay bzw. Apple Pay aus der Methodenliste. Anschließend geben Sie den Betrag ein (mindestens Casino-Minimum, meist 5 oder 10 Euro) und bestätigen „Einzahlen“. Daraufhin öffnet sich die Wallet-App automatisch oder fordert zur Authentifizierung auf, und Sie geben Fingerabdruck (Touch ID), Gesichtserkennung (Face ID) oder Geräte-PIN ein. Schließlich wird die Zahlung freigegeben und das Casino schreibt das Guthaben sofort gut.
Dauer: 10 bis 30 Sekunden. Häufiger Stolperstein: Wallet-App ist nicht eingerichtet oder keine Karte hinterlegt — dann funktioniert Google Pay/Apple Pay nicht. Lösung: Erst Wallet einrichten, Karte hinzufügen, dann im Casino verwenden.
Einzahlung mit Zimpler / Trustly (Open Banking)
Voraussetzung: Deutsches Bankkonto (oder EU-Bankkonto bei unterstützten Banken), Online-Banking aktiv.
Bei Zimpler wählen Sie zunächst im Casino Zimpler als Zahlungsmethode und geben Ihre Handynummer ein (für die SMS-Bestätigung). Dann wählen Sie Ihre Bank aus der Liste, erhalten eine SMS mit Link und öffnen diesen. Anschließend geben Sie Ihre Online-Banking-Zugangsdaten ein (bei der Bank, nicht bei Zimpler) und autorisieren die Überweisung (TAN, biometrische Freigabe je nach Bank). Zurück im Casino ist das Guthaben sofort verfügbar.
Bei Trustly wählen Sie im Casino Trustly, dann Ihre Bank aus der Liste (über 6.300 Banken). Es folgt die Weiterleitung zur Bank-Login-Seite, wo Sie Ihre Online-Banking-Zugangsdaten eingeben und die Überweisung autorisieren. Zurück im Casino ist das Guthaben sofort verfügbar.
Dauer: 1 bis 3 Minuten (abhängig von Bank-TAN-Verfahren). Häufiger Stolperstein: Online-Banking nicht freigeschaltet oder TAN-Verfahren nicht eingerichtet. Lösung: Online-Banking bei der Bank aktivieren, dann funktioniert Open Banking.
Einzahlung mit PayPal / Payz (E-Wallet)
Voraussetzung: PayPal- bzw. Payz-Account bereits registriert, Wallet aufgeladen oder Zahlungsquelle hinterlegt.
Bei PayPal wählen Sie im Casino PayPal als Methode, geben den Betrag ein und werden zu PayPal weitergeleitet. Dort loggen Sie sich mit Ihren PayPal-Zugangsdaten ein (oder biometrisch, wenn Sie die App verwenden) und bestätigen die Zahlung. Zurück im Casino ist das Guthaben sofort verfügbar.
Bei Payz wählen Sie im Casino Payz (oder ecoPayz), geben den Betrag ein und anschließend Ihre Payz-Account-ID (oder nutzen die Login-Weiterleitung). Nach der Bestätigung der Zahlung (Payz-Passwort oder biometrisch) ist das Guthaben sofort verfügbar.
Dauer: 30 Sekunden bis 2 Minuten. Häufiger Stolperstein: Wallet nicht aufgeladen (bei Payz häufig) oder PayPal-Login vergessen. Lösung: Wallet vorab aufladen oder Zahlungsquelle hinterlegen.
Limits, Gebühren und rechtliche Rahmenbedingungen
Mobile Zahlungen laufen nicht im rechtsfreien Raum. Deutschland hat mit dem GlüStV 2021 klare Grenzen gesetzt — die gelten für alle Zahlungsmethoden, mobile eingeschlossen.
Das 1.000€-Einzahlungslimit nach GlüStV 2021
Paragraph 4 Absatz 5 Nummer 2 in Verbindung mit Paragraph 10a Absatz 4 des Glücksspielstaatsvertrags 2021 legt fest: Maximal 1.000 Euro pro Monat dürfen Spieler über alle GGL-lizenzierten Anbieter hinweg einzahlen. Anbieterübergreifend ist das Schlüsselwort — nicht 1.000 Euro pro Casino, sondern 1.000 Euro insgesamt. Das LUGAS-System (Länderübergreifendes Glücksspiel-Aufsichtssystem) überwacht die Einzahlungen in Echtzeit.
Technisch: Jeder GGL-Anbieter ist an LUGAS angeschlossen. Vor jeder Einzahlung prüft das System, ob das Monatslimit bereits erreicht ist. Wenn ja, wird die Transaktion abgelehnt — egal, ob per Kreditkarte, Zimpler, Google Pay oder Banküberweisung. Die Zahlungsmethode ist irrelevant, das Limit gilt universell.
Gilt das auch für mobile Zahlungen? Ja, ohne Ausnahme. Ob Spieler per Apple Pay, Trustly oder PayPal einzahlen — LUGAS zählt mit. Wer im Januar 800 Euro bei LeoVegas per Zimpler eingezahlt hat, kann bei DrückGlück nur noch 200 Euro per Google Pay einzahlen, bevor das Monatslimit greift. Nächster Monat, neues Limit.
Transaktionslimits der einzelnen Zahlungsmethoden
Neben dem GlüStV-Limit haben die Methoden eigene Grenzen:
Google Pay / Apple Pay: Abhängig von hinterlegter Karte. Kreditkarten haben typisch Tageslimits (z. B. 1.000 bis 5.000 Euro), Debitkarten niedrigere. Casino-Minimum meist 5 oder 10 Euro, Maximum variiert — oft 1.000 bis 5.000 Euro pro Transaktion. In Deutschland wird das GlüStV-Limit zur faktischen Obergrenze.
Zimpler / Trustly: Abhängig von Bank und Casino. Open-Banking-Überweisungen haben oft höhere Limits als Karten (mehrere Tausend Euro pro Transaktion möglich). In Deutschland begrenzt GlüStV auf 1.000 Euro monatlich, einzelne Transaktionen können aber bis zum Limit gehen.
PayPal: Account-abhängig. Unverifizierte Accounts haben niedrige Limits (oft 500 bis 1.000 Euro), verifizierte Accounts (KYC abgeschlossen) deutlich höher. Praktisch spielt GlüStV die entscheidende Rolle.
Payz: Stufensystem (Silver, Gold, Platinum, VIP) bestimmt Limits. Silver (Basisstufe) erlaubt meist 2.500 bis 5.000 Euro Einzahlung pro Transaktion, höhere Stufen mehr. GlüStV begrenzt auf 1.000 Euro monatlich für deutsche Casinos.
Transaktionslimits pro Methode
| Methode | Min. pro Transaktion | Max. pro Transaktion | Faktisches DE-Limit (GlüStV) |
|---|---|---|---|
| Google Pay | 5–10 € | Karten-abhängig (500–5.000 €) | 1.000 €/Monat |
| Apple Pay | 5–10 € | Karten-abhängig (500–5.000 €) | 1.000 €/Monat |
| Zimpler | 10 € | Bank-abhängig (bis 10.000 €+) | 1.000 €/Monat |
| Trustly | 10 € | Bank-abhängig (bis 10.000 €+) | 1.000 €/Monat |
| PayPal | 5–10 € | Account-abhängig (500–10.000 €) | 1.000 €/Monat |
| Payz | 10 € | Stufen-abhängig (2.500–25.000 €) | 1.000 €/Monat |
Fazit: Technisch erlauben alle Methoden mehr als 1.000 Euro monatlich. In Deutschland ist das GlüStV-Limit der Flaschenhals.
Gebühren: Was kostet mobile Zahlung?
Für Spieler in der Regel: nichts. Casinos tragen die Merchant-Fees (Händlergebühren), die an Payment Provider gehen. Typische Merchant-Fees liegen bei 1,5 bis 3 Prozent plus Fixbetrag pro Transaktion — das zahlt das Casino, nicht der Spieler.
Ausnahmen (wo Gebühren anfallen können):
- Payz: Wallet-Aufladung kann Gebühren haben (abhängig von Aufladungsmethode). Banküberweisung meist kostenlos, Kreditkarten-Aufladung oft 2 bis 5 Prozent. Casino-Einzahlung selbst kostenfrei.
- Währungsumrechnung: Wenn Spieler Euro einzahlen, aber Wallet oder Karte auf andere Währung lautet, können Wechselkursgebühren anfallen (typisch 1 bis 3 Prozent). Betrifft hauptsächlich internationale Spieler.
- Auszahlungen: Manche Casinos berechnen Auszahlungsgebühren (z. B. 2 bis 5 Euro pro Auszahlung). Das ist Casino-Policy, nicht Payment-Method-Gebühr. GGL-Casinos halten Auszahlungsgebühren meist niedrig oder verzichten ganz.
Faustregel: Zimpler, Trustly, Google Pay, Apple Pay, PayPal — alle kostenfrei für Spieler bei Einzahlungen in deutschen GGL-Casinos. Payz kann bei Wallet-Aufladung Gebühren haben.
OASIS-Sperrsystem und Spielerschutz
OASIS (Online-Abfrage-System im Spielerschutz) ist die bundesweite Sperrdatei nach Paragraph 8 GlüStV 2021. Betrieben vom Regierungspräsidium Darmstadt (Hessen), erfasst OASIS alle Spielersperren in Deutschland — Selbstsperren und Fremdsperren. Jeder GGL-Anbieter muss vor jeder Registrierung und vor jeder Transaktion OASIS abgleichen. Ist ein Spieler gesperrt, wird die Transaktion abgelehnt.
Gilt das für mobile Zahlungen? Ja. OASIS-Abgleich läuft unabhängig von der Zahlungsmethode. Ob Spieler per Google Pay, Zimpler oder Kreditkarte einzahlen will — das Casino prüft OASIS vor der Buchung. Gesperrte Spieler kommen nicht durch, egal welche Methode sie verwenden.
Praktisch bedeutet das: Mobile Zahlungen sind in das Spielerschutz-System integriert. Casinos können nicht „vergessen“, OASIS zu prüfen — das System ist verpflichtend, Verstöße kosten die Lizenz. Spieler, die sich sperren lassen, sind über alle Methoden hinweg geschützt.
Gilt das 1.000€-Einzahlungslimit auch bei mobilen Zahlungen?
Ja, ohne Ausnahme. Das GlüStV-Limit ist methodenunabhängig. LUGAS überwacht alle Einzahlungen in Echtzeit, egal ob per Handy, Desktop, Kreditkarte oder Banküberweisung. Mobile Zahlungen haben keinen Sonderstatus — weder nach oben (höhere Limits) noch nach unten. 1.000 Euro pro Monat, anbieterübergreifend, für alle Methoden gleich.
Vor- und Nachteile mobiler Casino-Zahlungen
Sechs Methoden, unterschiedliche Profile — welche Vor- und Nachteile wiegen in der Praxis?
Vorteile: Geschwindigkeit, Sicherheit, Komfort
Geschwindigkeit: Alle sechs Methoden sind sofort verfügbar. Einzahlung dauert 10 Sekunden (Google Pay, Apple Pay) bis 3 Minuten (Zimpler, Trustly mit Bank-TAN). Klassische Banküberweisung braucht 1 bis 3 Werktage — mobile Methoden sind deutlich schneller.
Sicherheit: Tokenisierung (Google Pay, Apple Pay) schützt Kartendaten. Open Banking (Zimpler, Trustly) läuft über PSD2-konforme Schnittstellen mit starker Kundenauthentifizierung. E-Wallets (PayPal, Payz) trennen Bank und Casino. Biometrische Authentifizierung (Face ID, Fingerabdruck) ist schwerer zu fälschen als Passwörter. Mobile Zahlungen sind nicht per se sicherer als Desktop-Zahlungen, aber die Methoden selbst (Tokenisierung, Open Banking) bringen moderne Sicherheitsstandards mit.
Komfort: Smartphone ist immer dabei, Einzahlung läuft nebenbei. Keine Kreditkartennummer abtippen (bei NFC-Methoden), keine separate Wallet-Registrierung (bei Zimpler, Trustly). Pay N Play (Zimpler, Trustly) kombiniert Einzahlung mit automatischer Verifizierung — KYC läuft im Hintergrund, Spieler spart Zeit.
Nachteile: Methodenabhängige Einschränkungen
Auszahlungen nicht immer möglich: Google Pay und Apple Pay sind reine Einzahlungsmethoden. Gewinne müssen über andere Wege ausgezahlt werden (Banküberweisung, Kreditkarte, E-Wallet). Spieler müssen zwei Methoden hinterlegen — eine für Einzahlungen, eine für Auszahlungen. Zimpler, Trustly, PayPal, Payz erlauben beides.
Plattform-Abhängigkeit: Google Pay nur Android, Apple Pay nur iOS. Wer beide Systeme nutzt (iPhone + Android-Tablet), braucht beide Wallets. Zimpler, Trustly, PayPal, Payz funktionieren plattformübergreifend.
Bank-Abhängigkeit: Zimpler und Trustly erfordern deutsches oder EU-Bankkonto bei unterstützten Banken. Internationale Spieler mit außereuropäischen Banken sind ausgeschlossen. PayPal und Payz funktionieren global (sofern Account-Land Casino-Land matcht).
Wallet-Aufladung: Payz erfordert vorab Wallet-Aufladung. Banküberweisung dauert 1 bis 3 Werktage — spontane Einzahlungen sind schwieriger. Zimpler, Trustly, Google Pay, Apple Pay, PayPal funktionieren sofort ohne Voraufladung.
GlüStV-Limits: Das ist kein Methoden-Nachteil, sondern deutsches Recht — betrifft aber mobile Zahlungen genauso. 1.000 Euro Monatslimit, 1 Euro max. Einsatz pro Spin, 5 Sekunden Mindestspieldauer, kein Autoplay. Spieler, die höhere Limits wollen, müssen zu Offshore-Casinos — verlieren dann aber deutsche Rechtssicherheit.
Für wen eignet sich welche Methode?
Google Pay: Android-Nutzer, die Kreditkarte nicht direkt im Casino hinterlegen wollen. Schnell, tokenisiert, nur Einzahlungen.
Apple Pay: iOS-Nutzer mit gleichen Präferenzen. Höchste biometrische Sicherheit (Face ID, Secure Enclave), nur Einzahlungen.
Zimpler: Mobile-First-Spieler, die Pay N Play schätzen. Open Banking, automatische Verifizierung, Ein- und Auszahlungen. Bank-Abhängig.
Trustly: Spieler ohne separate Wallet-Registrierung. Instant Banking, Pay N Play, Ein- und Auszahlungen. Bank-abhängig.
PayPal: E-Commerce-Veteranen, denen die Marke vertraut ist. Trennung Bank ↔ Casino, breite Akzeptanz, Ein- und Auszahlungen.
Payz: Spieler, die Multi-Currency brauchen oder physische Karte wollen. E-Wallet mit Mastercard, Ein- und Auszahlungen. Wallet-Aufladung nötig.
Welche Gebühren fallen bei mobilen Casino-Zahlungen an?
Für Spieler in der Regel keine. Casinos zahlen Merchant-Fees an Payment Provider, diese Kosten werden nicht an Spieler weitergegeben. Ausnahme: Payz-Wallet-Aufladung (abhängig von Methode), Währungsumrechnung (bei internationalen Spielern), eventuell Casino-Auszahlungsgebühren (Casino-Policy, nicht Methoden-Gebühr). Zimpler, Trustly, Google Pay, Apple Pay, PayPal — alle kostenfrei für Einzahlungen bei deutschen GGL-Casinos.
Auszahlungen: Kann man Gewinne aufs Handy überweisen?
Einzahlung per Handy funktioniert — aber Auszahlung? Hier trennt sich das Feld.
| Methode | Auszahlung möglich? | Alternative bei „Nein“ |
|---|---|---|
| Zimpler | Ja (bei Casino-Support) | — |
| PayPal | Ja (bei Casino-Support) | — |
| Google Pay | Nein (technische Limitierung) | Banküberweisung, Kreditkarte |
| Apple Pay | Nein (technische Limitierung) | Banküberweisung, Kreditkarte |
| Trustly | Ja | — |
| Payz | Ja | — |
Warum Google Pay und Apple Pay keine Auszahlungen erlauben: Technische Limitierung der Systeme. Google Pay und Apple Pay sind als Zahlungs-Initiatoren konzipiert — Geld fließt vom Nutzer zum Händler. Reverse-Payments (Händler → Nutzer) sind nicht implementiert. Apple und Google müssten ihre Systeme dafür umbauen, haben das bisher nicht getan. Casinos können nichts daran ändern — die Limitierung liegt bei Apple/Google.
Welche Methoden erlauben Auszahlungen
Zimpler: Auszahlungen direkt aufs Bankkonto, sofern Casino Zimpler-Withdrawal unterstützt. Bearbeitungszeit typisch 24 bis 48 Stunden (Casino-Prüfung), danach sofort auf dem Konto.
Trustly: Auszahlungen direkt aufs Bankkonto. Instant Banking funktioniert in beide Richtungen. Bearbeitungszeit ebenfalls 24 bis 48 Stunden (Casino), danach sofort.
PayPal: Auszahlungen aufs PayPal-Wallet. Von dort aus kann Spieler Geld auf Bankkonto transferieren (1 bis 3 Werktage) oder mit PayPal-Balance bezahlen. Bearbeitungszeit 24 bis 48 Stunden (Casino).
Payz: Auszahlungen aufs Payz-Wallet. Von dort auf Bankkonto, Kreditkarte oder physische Payz Mastercard. Bearbeitungszeit 24 bis 48 Stunden (Casino).
Alternative Auszahlungswege bei reinen Einzahlungsmethoden
Wer mit Google Pay oder Apple Pay einzahlt, muss für Gewinne eine zweite Methode hinterlegen:
Banküberweisung: Standard-Auszahlungsweg bei allen GGL-Casinos. IBAN angeben, Casino überweist Gewinn. Dauer: 1 bis 5 Werktage. Gebührenfrei oder geringe Casino-Gebühr (2 bis 5 Euro).
Kreditkarte: Auszahlung auf dieselbe Karte, mit der eingezahlt wurde (Anti-Geldwäsche-Regel). Funktioniert, wenn ursprüngliche Einzahlung per Karte lief — aber Google Pay/Apple Pay nutzen tokenisierte Karten, Casino kennt echte Kartennummer nicht. Banküberweisung bleibt dann einzige Option.
E-Wallet: PayPal oder Payz als separate Auszahlungsmethode hinterlegen. Dann Einzahlung per Google Pay, Auszahlung per PayPal — funktioniert, erfordert aber zweiten Account.
Kann man Casino-Gewinne auf das Handy auszahlen lassen?
Ja, aber nicht mit allen Methoden. Zimpler, Trustly, PayPal und Payz erlauben Auszahlungen — technisch läuft es übers Handy (Mobile Apps, SMS-Bestätigung bei Zimpler). Google Pay und Apple Pay sind reine Einzahlungswege, Gewinne gehen über Banküberweisung oder andere Methoden raus. „Aufs Handy“ im Sinne von „Geld landet auf Handyrechnung oder Prepaid-Guthaben“ funktioniert bei keiner Methode — auch nicht bei Carrier Billing, das ohnehin nicht mehr existiert.
Sicherheit mobiler Zahlungen im Casino
Mobile Zahlungen sind nicht automatisch sicherer als Desktop-Zahlungen — aber die verwendeten Technologien (Tokenisierung, Open Banking, biometrische Authentifizierung) bringen hohe Sicherheitsstandards mit.
Tokenisierung und End-to-End-Verschlüsselung
Tokenisierung (Google Pay, Apple Pay): Echte Kartennummer wird nie an Casino übertragen. Stattdessen generiert das System einen Einmaltoken pro Transaktion. Selbst bei Casino-Datenleck sind Kartendaten sicher — nur Token ist kompromittiert, Token ist einmalig und wertlos nach Transaktion. Apple Pay nutzt zusätzlich die Secure Enclave (Hardware-Chip im iPhone) — kryptografische Schlüssel verlassen das Gerät nie, selbst Apple hat keinen Zugriff.
End-to-End-Verschlüsselung: Alle sechs Methoden nutzen HTTPS/TLS für Datenübertragung. Open-Banking-Schnittstellen (Zimpler, Trustly) sind PSD2-konform mit zusätzlichen Sicherheitsschichten. E-Wallets (PayPal, Payz) verschlüsseln Login und Transaktionsdaten.
Vorteil gegenüber Kreditkarteneingabe: Spieler tippt keine 16-stellige Kartennummer, CVV, Ablaufdatum im Casino-Cashier ein. Bei Tokenisierung sieht das Casino nur einen Token, bei Open Banking nur eine Überweisungsbestätigung der Bank. Weniger Daten beim Casino = kleinere Angriffsfläche.
Zwei-Faktor-Authentifizierung und biometrische Verfahren
Google Pay / Apple Pay: Biometrische Freigabe (Fingerabdruck, Face ID) oder Geräte-PIN. Ohne physischen Zugriff aufs entsperrte Handy keine Zahlung möglich. Selbst bei Geräteverlust: Fernsperre deaktiviert Wallet, ohne echte Karte sperren zu müssen.
Zimpler / Trustly: SMS-TAN oder Banking-App-Freigabe (je nach Bank). Starke Kundenauthentifizierung (SCA) nach PSD2 — mindestens zwei Faktoren (Wissen + Besitz, z. B. Passwort + SMS, oder Wissen + Biometrie).
PayPal / Payz: Login per Passwort, optionale Zwei-Faktor-Authentifizierung (2FA per App oder SMS). PayPal bietet biometrische Login-Optionen in der App (Fingerabdruck, Face ID). Payz ähnlich.
Schwachstelle Handy selbst: Alle Sicherheit nützt nichts, wenn das Handy keine PIN hat oder entsperrt herumliegt. Angreifer mit physischem Zugriff auf entsperrtes Gerät kann Zahlungen auslösen. Abhilfe: Geräte-PIN setzen, Autolock aktivieren (30 bis 60 Sekunden Inaktivität), Banking-Apps mit separatem Passwort schützen.
Was Spieler selbst tun können
Sichere PINs: Keine 1234, kein Geburtsdatum. Mindestens 6 Stellen, keine offensichtlichen Muster.
App-Updates: Betriebssystem und Apps aktuell halten. Sicherheitslücken werden in Updates geschlossen — veraltete Software ist Einfallstor.
Öffentliches WLAN vermeiden: Casino-Einzahlungen im Café-WLAN sind Risiko. Unverschlüsselte Netzwerke können abgehört werden. Mobilfunknetz (4G/5G) oder vertrauenswürdiges WLAN (eigenes Heimnetzwerk) nutzen.
Phishing erkennen: Casinos schicken keine SMS oder E-Mails mit Links zu „dringenden Einzahlungen“. PayPal, Zimpler, Trustly fordern nie per E-Mail Passwörter an. Verdächtige Nachrichten ignorieren, direkt über offizielle App oder Webseite einloggen.
Fernsperre kennen: Bei Geräteverlust sofort Wallet deaktivieren. Google „Mein Gerät finden“, Apple „Wo ist?“ — damit lässt sich Google Pay bzw. Apple Pay remote sperren. PayPal und Payz über Webseite Login → Sicherheitseinstellungen → Geräte abmelden.
Fazit: Mobile Zahlungen sind technisch sicher. Das schwächste Glied ist der Nutzer — unsicheres Handy, schwache PIN, Phishing-Anfälligkeit. Wer Grundregeln befolgt, zahlt mobil genauso sicher ein wie am Desktop.
Auswahl des richtigen Casinos: Worauf achten?
Mobile Zahlungsmethode ist geklärt — welches Casino soll es sein? Vier Kriterien entscheiden.
GGL-Lizenz prüfen: Nur Casinos auf der GGL-Whitelist sind in Deutschland legal. Whitelist-Check unter https://www.gluecksspiel-behoerde.de/de/fuer-spielende/uebersicht-erlaubter-anbieter-whitelist. Betreibername und Domain abgleichen. Steht das Casino nicht auf der Liste, ist es offshore — keine deutsche Rechtssicherheit, eventuell Zahlungsprobleme, OASIS-Schutz greift nicht.
Zahlungsmethoden-Verfügbarkeit: Nicht jedes GGL-Casino bietet alle sechs mobilen Methoden. Im Account-Bereich Cashier öffnen, verfügbare Methoden prüfen. Viele Casinos listen Zahlungsoptionen erst nach Login — öffentliche Angaben sind oft unvollständig. Vor Registrierung Kundendienst fragen: „Akzeptieren Sie Google Pay / Zimpler / …?“
Spielauswahl und Provider: GGL-Casinos unterliegen deutschen Limits (1 Euro max. Einsatz, 5 Sekunden Mindestspieldauer). Spielauswahl variiert trotzdem. Novoline-Fans → Stargames. Breite Provider-Palette → Wunderino. Sportwetten + Casino → bet365, bwin. Slots sind bei allen vertreten, aber Fokus unterscheidet sich.
Mobile App vs. Browser-Version: Alle genannten Casinos funktionieren mobil-optimiert im Browser. Separate Apps (iOS, Android) bieten manchmal besseren Komfort — Push-Benachrichtigungen, schnellerer Zugriff, optimierte Navigation. Nicht zwingend nötig, aber Vorteil für Vielspieler. LeoVegas ist App-Spezialist, andere Casinos Browser-fokussiert.
Vier Punkte bilden die Checkliste: Erstens, steht das Casino auf der GGL-Whitelist? Ja bedeutet legal, Nein bedeutet offshore. Zweitens, ist die gewünschte Zahlungsmethode verfügbar? Das prüfen Sie im Cashier oder fragen den Support. Drittens, passt die Spielauswahl? Dafür checken Sie die Provider-Liste. Und viertens, gibt es eine mobile App? Die ist optional, aber praktisch.
Wer diese vier Punkte abklopft, findet das passende Casino für mobile Zahlungen.
Mobile Payment im deutschen Online-Casino 2026
„Mit Handy bezahlen“ funktioniert — aber anders als viele erwarten. Klassisches Carrier Billing (Abbuchung über Telekom-Rechnung) ist in Deutschland für GGL-Casinos Geschichte. Mobilfunkanbieter haben sich zurückgezogen, regulatorische Hürden und Reputationsrisiken waren zu hoch. Was bleibt, sind moderne Alternativen: Mobile Wallets (Zimpler, PayPal, Payz), Open Banking (Trustly), NFC-Payments (Google Pay, Apple Pay). Alle laufen übers Smartphone, technisch sind sie sogar fortschrittlicher als Carrier Billing — Tokenisierung, biometrische Authentifizierung, höhere Limits, teils Auszahlungen möglich.
Die Zuordnung Casino ↔ Zahlungsmethode ist nicht einheitlich. DrückGlück bietet Google Pay, bet365 Apple Pay und Google Pay, PayPal funktioniert nur bei GGL-Casinos (Firmen-Policy). Zimpler und Trustly sind im europäischen Markt Standard, konkrete GGL-Casino-Namen bleiben aber oft hinter Account-Logins verborgen. Spieler müssen im Cashier nachschauen oder Support fragen.
Das GlüStV-Limit von 1.000 Euro pro Monat gilt universell — mobile Zahlungen haben keinen Sonderstatus. OASIS-Sperrsystem und LUGAS-Überwachung funktionieren methodenunabhängig. Spielerschutz ist in mobile Payments integriert, nicht umgehbar.
Vorteile mobiler Zahlungen: Geschwindigkeit (sofort verfügbar), Sicherheit (Tokenisierung, Open Banking), Komfort (Handy ist immer dabei). Nachteile: Google Pay und Apple Pay erlauben keine Auszahlungen (technische Limitierung), Zimpler und Trustly erfordern EU-Bankkonto, Payz braucht Wallet-Aufladung. Jede Methode hat ihr Profil — Android-Nutzer greifen zu Google Pay, iOS-Nutzer zu Apple Pay, Pay-N-Play-Fans zu Zimpler oder Trustly, E-Wallet-Veteranen zu PayPal.
Wer mobile Payment im deutschen Online-Casino nutzen will, findet 2026 funktionierende Optionen bei GGL-lizenzierten Anbietern. „Per Handyrechnung“ ist Vergangenheit, Mobile Wallets sind Gegenwart.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»